Comprendre la Notice 276 Int. (Not.) - Guide Pratique pour les Intérêts sur Double Imposition
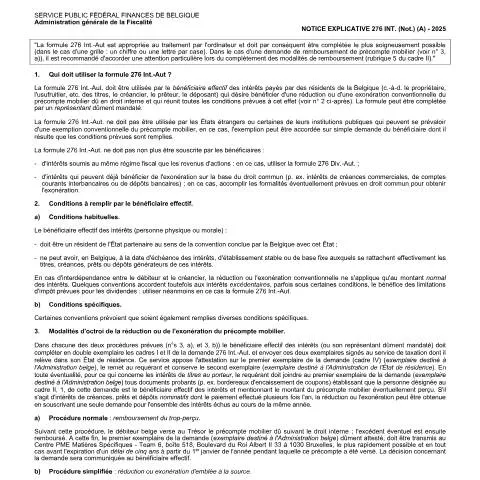
La gestion des intérêts sur une convention préventive de double imposition peut s'apparenter à un labyrinthe pour de nombreux contribuables. Que vous soyez un investisseur étranger souhaitant encaisser des intérêts en Belgique, ou bien un résident belge recevant des intérêts de l'étranger, la notice 276 Int. (Not.) est un document clé qui vous aidera à naviguer dans ce processus complexe. Cet article aborde son contenu, son utilisation et les principes fondamentaux à connaître pour optimiser votre démarche fiscale.
Qui est concerné par l'application de la notice 276 Int. (Not.) ?
La notice 276 Int. (Not.) est destinée principalement aux bénéficiaires effectifs d'intérêts. Vous vous demandez peut-être : suis-je concerné ? Voici quelques cas concrets où ce document devient indispensable :
- Investisseurs étrangers : Si vous recevez des intérêts de sources belges, vous pouvez bénéficier d'une réduction ou d'une exonération du précompte mobilier.
- Résidents belges : Ceux qui perçoivent des intérêts de l'étranger peuvent également être soumis à un régime de double imposition, rendant ce document pertinent pour leur situation fiscale.
- Représentants mandatés : Les professionnels qui gèrent les investissements pour le compte d'autrui doivent également utiliser cette notice pour traiter les demandes de réduction.
Conditions de résidence et d'établissement
Pour bénéficier des avantages prévus par la notice, le bénéficiaire, qu'il soit une personne physique ou morale, doit remplir certaines conditions :
- Être résident d'un État partenaire selon la convention établie par la Belgique.
- Ne pas posséder d'établissement stable en Belgique à la date d'échéance des intérêts.
Ces éléments sont cruciaux pour déterminer l'éligibilité à une exonération fiscale. En effet, la présence d'un établissement stable peut avoir un impact sur l'application de la convention de double imposition.
Le contenu de la notice : ce qu'elle couvre et ses limites
La notice 276 Int. (Not.) offre un cadre clair et structuré concernant le traitement des intérêts dans le contexte de conventions préventives de double imposition. Voici les principaux aspects qu'elle aborde :
- Fonctionnement des procédures : Deux procédures différentes pour obtenir une exonération ou une réduction : la procédure normale et la procédure simplifiée.
- Documentation requise : Détails sur les pièces à fournir pour justifier la demande, notamment les attestations et les preuves de paiement des intérêts.
- Conditions spécifiques : La notice précise que certaines conventions peuvent imposer des conditions additionnelles, ce qui nécessite une attention particulière de votre part.
Il est important de noter que la notice ne doit pas être utilisée par certains types de bénéficiaires, comme les États étrangers ou les institutions publiques, qui peuvent avoir des exemptions spécifiques.
Les erreurs d’interprétation fréquentes
Un mauvais usage de la notice peut entraîner des délais dans le traitement ou, dans le pire des cas, un refus de la demande. Voici quelques écueils à éviter :
- Confondre les types de revenus : Ne pas utiliser la notice pour des intérêts soumis au même régime fiscal que les revenus d'actions. Dans ce cas, la formule 276 Div.-Aut. est plus appropriée.
- Ignorer les délais : Les demandes doivent être introduites dans un délai de cinq ans suivant l'année de versement du précompte mobilier. Un retard peut compromettre votre remboursement.
Exploitation pratique de la notice 276 Int. (Not.)
Pour tirer le meilleur parti de cette notice, il est essentiel de suivre une étape par étape dans votre démarche. Voici une approche concrète :
- Vérifiez votre éligibilité : Confirmez que vous répondez aux conditions de résidence et d'établissement.
- Rassemblez les documents : Préparez les pièces justificatives nécessaires, telles que les bordereaux d'encaissement ou les attestations de paiement.
- Complétez la demande : Remplissez les cadres I et II de la demande 276 Int.-Aut. avec soin, en évitant les erreurs de saisie.
- Soumettez votre demande : Envoyez les exemplaires dûment signés au service de taxation compétent dans votre État de résidence.
- Suivez l'état de votre demande : Restez en contact avec les autorités fiscales pour vérifier le statut de votre demande et répondre à d'éventuelles questions.
Tableau comparatif des procédures d'exonération
| Procédure | Description | Délai de traitement |
|---|---|---|
| Procédure normale | Remboursement du trop-perçu après que le débiteur ait versé le précompte mobilier. | Jusqu'à cinq ans après le versement. |
| Procédure simplifiée | Exonération directe à la source lors du paiement des intérêts. | Immédiat si toutes les conditions sont remplies. |
Notions-clés à maîtriser pour une démarche efficace
Pour aborder le sujet des intérêts et des conventions de double imposition, plusieurs notions sont à comprendre. Voici quelques termes essentiels :
- Bénéficiaire effectif : La personne ou l'entité qui perçoit réellement les intérêts, et qui demande la réduction.
- Précompte mobilier : Impôt retenu à la source sur certains revenus, notamment les intérêts.
- Convention de double imposition : Accord entre deux États pour éviter que le même revenu soit taxé dans les deux pays.
Ces notions sont non seulement fondamentales pour naviguer dans la documentation fiscale, mais elles vous permettent aussi d'anticiper et d'éviter d’éventuels malentendus lors des échanges avec les autorités fiscales.
Étapes finales : la remise de votre demande
La démarche de demande de réduction ou d'exonération de précompte mobilier exige rigueur et attention. Voici comment procéder pour finaliser votre demande :
- Vérification finale : Relisez votre demande pour vous assurer qu'aucune information n'est omise ou incorrecte.
- Envoi de la demande : Adressez votre demande à l'adresse indiquée par le SPF Finances en veillant à respecter les délais.
- Conservez une copie : Gardez un exemplaire de votre demande et des documents envoyés pour vos propres archives.
En suivant ces étapes et en comprenant l’utilisation de la notice 276 Int. (Not.), vous serez en mesure de gérer efficacement vos intérêts sous le régime de la double imposition. Cela vous permettra non seulement d'optimiser votre situation fiscale, mais aussi de vous assurer que vous respectez les exigences légales en vigueur. Soyez également attentif aux mises à jour éventuelles de la législation qui peuvent influencer votre démarche.
Aperçu des modifications potentielles et des actualisations à venir
Le paysage fiscal est en constante évolution, et il est crucial de rester informé des changements qui pourraient impacter la manière dont vous appliquez la notice 276 Int. (Not.). Voici quelques aspects à surveiller :
- Améliorations administratives : Le SPF Finances peut mettre à jour ses procédures pour faciliter le processus de demande.
- Changements législatifs : Des conventions de double imposition peuvent être renégociées, modifiant les conditions d’éligibilité ou les taux d’imposition.
- Développements numériques : Avec l’augmentation des services en ligne, la possibilité de soumettre des demandes par voie numérique pourrait être renforcée.
Pour conclure, être proactif dans votre compréhension et gestion des obligations fiscales, notamment en lien avec la notice 276 Int. (Not.), est essentiel. Cela vous permettra non seulement de naviguer sans heurts dans les méandres administratifs, mais également d'optimiser votre situation financière en tant que bénéficiaire d'intérêts. N’hésitez pas à vous référer régulièrement au site officiel du SPF Finances pour toute information ou mise à jour pertinente.
Comprendre la fonction de la notice 276 INT en matière de déclaration fiscale
La notice 276 INT est un document essentiel pour les contribuables belges, notamment pour ceux qui sont en situation de revenus internationaux ou d’activité transfrontalière. En effet, cette notice permet d’expliquer les différents éléments à déclarer pour un résident belge qui perçoit des revenus en dehors du pays ou qui a des biens situés à l’étranger. Comprendre cette notice est donc crucial pour éviter des double impositions, optimiser sa situation fiscale et respecter les obligations légales.
Il est important de noter que cette notice est particulièrement pertinente pour les professionnels et les entreprises qui exercent des activités à l’international. Les personnes visées par cette déclaration doivent s’assurer de fournir des informations précises sur leurs revenus, ainsi que sur les taxes éventuelles déjà acquittées à l’étranger. Cela inclut, par exemple, des salaires perçus dans un autre pays ou des dividendes d’actions détenues à l’étranger. Ces éléments doivent être correctement reportés dans leur déclaration IPP (impôt des personnes physiques), afin de bénéficier de crédits d’impôt pour éviter la double imposition.
Pour remplir correctement la notice 276 INT, il est recommandé de conserver tous les documents justificatifs relatifs à ces revenus, tels que les fiches de paie, les relevés bancaires, ou les attestations fiscales des pays concernés. Cela permettra non seulement d’assurer une déclaration précise, mais également d’être en mesure de répondre à d’éventuelles questions de l’administration fiscale.
Cas pratiques : exemples d’utilisation de la notice 276 INT
Analyser la notice 276 INT à travers des cas concrets peut aider à mieux comprendre son application. Par exemple, imaginons un salarié belge qui travaille à temps partiel en France. Il doit déclarer ses revenus dans sa déclaration IPP et utiliser la notice 276 INT pour indiquer les salaires perçus en France. Cela implique de remplir correctement les sections dédiées aux revenus d'origine étrangère, tout en indiquant le montant des impôts déjà acquittés en France sur ces revenus.
Un autre exemple pourrait concerner un retraité belge qui perçoit une pension d’un régime de retraite étranger. Ici, il est crucial de demander une attestation du pays d’origine de la pension concernant le montant brut perçu ainsi que les prélèvements effectués. La notice 276 INT permettra de déclarer ces revenus tout en indiquant les impôts payés à l’étranger afin de bénéficier d’un crédit d’impôt en Belgique. En cas de doute sur la déclaration, il est recommandé de consulter un expert en fiscalité internationale pour éviter toute erreur.
Enfin, cela pourrait également concerner des entrepreneurs ou indépendants qui facturent des services à des clients situés à l'étranger. Dans ce cas, ils devront s'assurer d'indiquer ces revenus dans leur déclaration, en veillant à mentionner toute TVA ou autre taxe appliquée par le pays d'accueil, ce qui pourrait également influencer leur déclaration fiscale en Belgique.
Les implications de la déclaration de revenus étrangers sur la fiscalité belge
Déclarer des revenus étrangers via la notice 276 INT a des implications significatives sur la fiscalité belge. En effet, le fisc belge utilise les informations fournies dans cette notice pour déterminer si le contribuable doit payer des impôts supplémentaires en Belgique ou s'il peut bénéficier d'un crédit d'impôt pour les montants déjà payés à l’étranger. Cela fait partie d’une approche proactive pour éviter la double imposition, un principe fondamental dans la fiscalité internationale.
Il est également important de noter que la Belgique a signé de nombreux accords de double imposition avec d'autres pays. Ces accords stipulent comment les revenus doivent être imposés dans chaque pays et aident à éviter que les contribuables ne se retrouvent dans une situation où ils paient des impôts à la fois dans le pays où ils gagnent leurs revenus et en Belgique. Cela signifie que le contribuable qui remplit correctement la notice 276 INT et qui se conforme aux exigences légales peut être en mesure de réduire sa charge fiscale globale.
Les contribuables qui ne déclarent pas correctement leurs revenus étrangers peuvent faire face à des pénalités financières, mais également à des intérêts de retard. Ainsi, il est impératif de rester en conformité et d’être vigilant lors de la déclaration. Un suivi régulier de la législation fiscale et une bonne communication avec un fiscaliste peuvent grandement aider à naviguer dans ces eaux complexes.