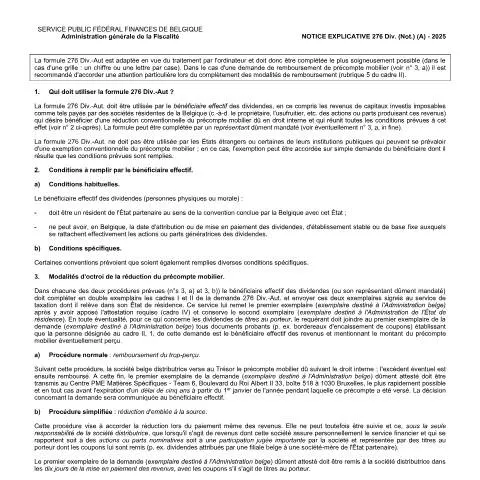
Plongée dans la notice 276 Div. (Not.) – Un guide essentiel pour les dividendes
Dans le cadre de la fiscalité belge, la gestion des dividendes, notamment en ce qui concerne les demandes de réduction du précompte mobilier, peut s’avérer complexe. La notice 276 Div. (Not.) fournie par le Service Public Fédéral (SPF) Finances s'inscrit dans cette dynamique, en précisant les conditions et modalités de cette demande. Mais qu'implique réellement ce document et comment peut-on l’exploiter au mieux dans une démarche concrète ?
Les acteurs concernés : qui utilise la notice 276 Div. (Not.)?
La notice 276 Div. (Not.) vise en premier lieu les bénéficiaires effectifs des dividendes, qu'il s'agisse d'individus ou de personnes morales. Cela inclut des situations variées, telles que :
- Propriétaires d'actions ou de parts d'entreprise génératrices de dividendes.
- Usufruitiers ayant droit à des revenus de capitaux investis imposables.
Ces acteurs peuvent être résidents d’États partenaires avec lesquels la Belgique a conclu une convention préventive de double imposition. Une attention particulière doit donc être portée aux statuts de résident et aux conditions spécifiques liées à chaque convention.
Exclusions notables
Il est important de noter que certains acteurs, tels que les États étrangers et certaines institutions publiques, ne doivent pas utiliser la notice pour demander une réduction conventionnelle. Ils peuvent, en effet, demander une exemption directement, simplifiant ainsi leur démarche.
Conditions d’éligibilité : un parcours semé d'embûches
Pour tirer parti des avantages offerts par la notice 276 Div. (Not.), les bénéficiaires doivent satisfaire à plusieurs conditions, qui peuvent être classées en deux catégories : habituelles et spécifiques.
Conditions habituelles
- Résidence : Le bénéficiaire doit être un résident de l'État partenaire, défini selon les conventions conclues avec la Belgique.
- Établissement stable : Il ne doit pas disposer d'un établissement stable en Belgique au moment de l'attribution ou du paiement des dividendes.
Conditions spécifiques
Ces conditions varient d’une convention à l’autre et peuvent inclure des exigences telles que la détention d’une certaine quantité d’actions ou de parts, ou encore la nature des revenus générés. Il est donc crucial pour le demandeur de se référer au texte de la convention applicable.
Comment exploiter la notice 276 Div. (Not.) dans votre démarche ?
Pour maximiser les chances de succès lors de la demande de réduction du précompte mobilier, il convient de suivre un processus structuré. Voici les étapes à suivre :
- Vérification des conditions : Avant d'entamer le processus, assurez-vous de respecter toutes les conditions requises, tant habituelles que spécifiques.
- Préparation des documents : Rassemblez les documents nécessaires, y compris la notice 276 Div. (Not.) et les preuves attestant que vous êtes le bénéficiaire effectif des dividendes. Cela peut inclure des bordereaux d'encaissement de coupons.
- Remplissage de la demande : Complétez le cadre I et II de la demande 276 Div.-Aut et veillez à ce que toutes les informations soient correctes.
- Soumission de la demande : Envoyez les exemplaires signés au service de taxation de votre État de résidence, en veillant à respecter les délais.
- Suivi du dossier : Une fois la demande envoyée, restez attentif aux communications du service de taxation concernant l’avancement de votre demande.
Modalités d'octroi de la réduction : deux voies à explorer
La notice 276 Div. (Not.) stipule deux modalités principales pour l’octroi de la réduction du précompte mobilier : la procédure normale et la procédure simplifiée.
Procédure normale : remboursement du trop-perçu
Dans le cadre de cette procédure, la société belge distributrice verse le précompte mobilier dû au Trésor. En cas de trop-perçu, ce dernier peut être remboursé. Pour ce faire, le premier exemplaire de la demande dûment attesté doit être transmis au Centre PME Matières Spécifiques, et ce, dans un délai de cinq ans à partir du 1er janvier de l'année pendant laquelle le précompte a été versé.
Procédure simplifiée : réduction immédiate à la source
Cette procédure permet d'accorder la réduction du précompte mobilier lors du paiement des dividendes, mais elle est conditionnée à certaines exigences. Notamment, la société distributrice doit gérer personnellement le service financier des dividendes concernés et respecter la nature des titres (nominatifs ou au porteur).
Le premier exemplaire de la demande doit alors être remis à la société distributrice dans les dix jours suivant la mise en paiement des revenus. En cas d'impossibilité d'obtenir la réduction à la source, il est toujours possible de recourir à la procédure normale pour le remboursement du trop-perçu.
Détails sur les réductions et leurs implications
La notice 276 Div. (Not.) aborde également les taux applicables aux dividendes soumis au précompte mobilier, qui varient selon les conventions. Il est crucial de connaître ces taux pour déterminer le montant de la réduction à laquelle vous pouvez prétendre.
| Taux de précompte mobilier | Réduction conventionnelle |
|---|---|
| 25 % | Reduction à 20 %, 15 %, 10 % ou 5 % selon la convention |
| 10 % | Reduction à 5 % selon la convention |
Il est pertinent de mentionner que la réduction ainsi calculée ne peut dépasser le montant du précompte mobilier dû ou versé par la société distributrice.
Écueils d'interprétation : ce que vous devez éviter
Une bonne compréhension de la notice 276 Div. (Not.) nécessite d'éviter certains écueils d’interprétation. Voici quelques points critiques à garder à l’esprit :
- Confondre résidence et nationalité : La résidence fiscale est déterminée par des critères spécifiques qui peuvent différer de votre nationalité.
- Oublier les délais : Les délais pour soumettre votre demande sont stricts ; assurez-vous de les respecter scrupuleusement.
- Négliger les documents justificatifs : Il est impératif de fournir tous les documents prouvant le statut de bénéficiaire effectif des dividendes.
Les notions clés à intégrer
Pour naviguer avec succès dans le processus décrit dans la notice 276 Div. (Not.), certaines notions sont essentielles :
- Bénéficiaire effectif : Ce terme désigne la personne ou entité qui a droit aux dividendes, et qui doit donc faire la demande de réduction.
- Précompte mobilier : Impôt perçu sur les dividendes, dont le montant peut être réduit selon les conventions fiscales.
- Conventions préventives de double imposition : Accord entre la Belgique et d'autres États visant à éviter que les revenus soient imposés deux fois.
Maîtriser ces concepts vous aidera à mieux comprendre vos droits et obligations dans le cadre de la fiscalité des dividendes en Belgique.
Pratiques administratives : le rôle du SPF Finances
Le SPF Finances joue un rôle central dans le traitement des demandes relatives à la réduction du précompte mobilier. Il est donc conseillé de rester informé des actualités et des changements réglementaires susceptibles d’affecter vos demandes. Le service offre également des ressources en ligne et des lignes d'assistance pour toute question relative à la fiscalité des dividendes.
Enfin, il est recommandé de consulter régulièrement la notice 276 Div. (Not.) pour rester à jour sur les exigences administratives et les démarches à suivre. En effet, des ajustements peuvent survenir en fonction des évolutions législatives ou des pratiques fiscales.
Comprendre la Structure de la Déclaration 276 Div Notice 1
La déclaration 276 Div Notice 1 est un document fiscal spécifique qui permet aux contribuables belges de signaler des revenus qui ne sont pas nécessairement compris dans leur déclaration de revenus habituelle. Cette déclaration est essentielle pour assurer la transparence de vos revenus et le respect de vos obligations fiscales. Elle est souvent utilisée pour des cas particuliers, comme des revenus locatifs ou des gains provenant de certaines activités professionnelles non déclarées dans le cadre classique.
Il est crucial de bien comprendre la structure de ce formulaire afin de remplir correctement chaque section. La déclaration est divisée en plusieurs parties distinctes. Chacune d'elles a une finalité précise. Les informations demandées incluent vos données personnelles, votre numéro de registre national, ainsi que des détails sur les revenus en question. Les sections de la déclaration vous permettent de détailler les différentes catégories de revenus, qu'il s'agisse de revenus immobiliers, de dividendes, ou d'autres sources de revenus exceptionnels.
Pour vous aider dans cette démarche, sachez que des notices explicatives sont souvent fournies avec le formulaire. Ces documents annexes vous donnent des indications précieuses sur la manière de remplir la déclaration, et sur les erreurs à éviter. En cas de doute, il est conseillé de consulter le site du SPF Finances ou de contacter directement leurs services pour obtenir des conseils personnalisés.
Les Conséquences d'une Erreur sur la Déclaration 276 Div Notice 1
La précision est de mise lors de la soumission de la déclaration 276 Div Notice 1. Une erreur, même mineure, peut entraîner des conséquences néfastes qui vont au-delà de simples rectifications administratives. Premièrement, une déclaration inexacte peut amener à un redressement fiscal. Le SPF Finances a le pouvoir de réévaluer vos revenus et, par conséquent, de recalculer le montant de l'impôt dû. Cela peut résulter en une imposition supérieure à celle que vous auriez dû payer initialement.
De plus, il est important de garder à l'esprit que la non-déclaration ou la déclaration inexacte de certains revenus peut également entraîner des sanctions administratives. Le législateur belge prévoit des amendes qui peuvent varier en fonction de la gravité de l'infraction. Dans les cas les plus extrêmes, une déclaration volontairement fausse pourrait même être considérée comme une fraude fiscale, ce qui pourrait entraîner des poursuites pénales.
Pour minimiser ces risques, il est recommandé d'effectuer une vérification minutieuse de toutes les informations avant de soumettre votre déclaration. Vous devriez aussi conserver tous les justificatifs liés aux revenus déclarés, car ces documents peuvent être exigés lors d'un contrôle fiscal. Cela vous permettra de répondre plus facilement à toute question ou à toute demande d'éclaircissement par l'administration fiscale.
Les Avantages de la Soumission de la Déclaration 276 Div Notice 1 en Ligne
La digitalisation des démarches administratives permet aujourd'hui aux citoyens belges de soumettre leur déclaration 276 Div Notice 1 de manière plus rapide et efficace. Le portail Tax-on-Web, par exemple, offre une interface conviviale qui facilite le remplissage en ligne de ce formulaire. L'un des principaux avantages de cette démarche numérique est le gain de temps. En effet, vous pouvez compléter et soumettre votre déclaration depuis chez vous, sans avoir à vous déplacer aux bureaux du SPF Finances.
En outre, la soumission en ligne réduit considérablement le risque d'erreurs de saisie, grâce à des systèmes de validation intégrés qui signalent les incohérences ou les omissions dans vos données. Cela vous permet d'apporter des corrections avant même que votre déclaration ne soit envoyée. De plus, vous recevez immédiatement une confirmation de la bonne réception de votre déclaration, ce qui peut être particulièrement rassurant.
Enfin, soumettre votre déclaration via le portail en ligne vous donne également accès à de nombreux outils et ressources, notamment des guides détaillés et des FAQ qui répondent aux questions les plus fréquentes. En cas de doute, vous pouvez également contacter le support technique du portail, qui est disponible pour vous aider tout au long de votre démarche.