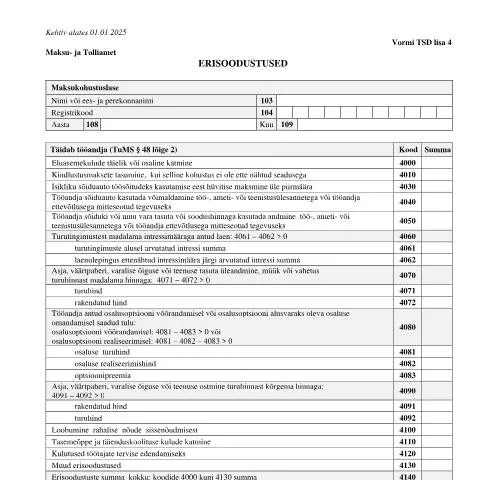
Vormi TSD lisa 4: Oluline dokument maksustamise protsessis
Vormi TSD lisa 4, mille eest vastutab Maksu- ja Tolliamet (EMTA), mängib keskset rolli maksukohustuslaste jaoks, kes peavad deklareerima erisoodustusi. See dokument on vajalik tööandjate jaoks, et eristada, milliseid hüvesid nad oma töötajatele pakuvad, ning tagada, et kõik maksud oleksid õigesti arvutatud ja tasutud. Erisoodustused võivad hõlmata erinevaid makse ja kompensatsioone, sealhulgas eluasemekulusid, kindlustusmakseid ja sõidukite kasutamise hüvitisi.
Kes peab Vorm TSD lisa 4 esitama?
Dokumenti peavad esitama kõik tööandjad, kes pakuvad oma töötajatele erisoodustusi. See hõlmab nii suuri organisatsioone kui ka väikeseid ettevõtteid. Erisoodustuste deklareerimise kohustus on kõigile, kes on registreeritud maksukohustuslastena Eestis ja kes jagavad oma töötajatele hüvesid, mis vajavad maksustamist.
Erilised juhtumid ja erandid
Mõned juhtumid, nagu näiteks välisriigis töötavad Eesti kodanikud või alaealised töötajad, võivad nõuda eraldi tähelepanu. Näiteks, kui välismaalane töötab Eestis, peab olema selge, kas ta on maksukohustuslane. Samuti, kui tegemist on alaealistega, on oluline, et nende erisoodustusi käsitletakse vastavalt kehtivatele seadustele.
Kuidas täita Vorm TSD lisa 4?
Vormi täitmine on protsess, mis nõuab tähelepanu detailidele. Iga kood, mille peate vormil sisestama, seondub kindla erisoodustuse liikidega. Järgnevalt on toodud juhised, kuidas täita vormi ja milliseid koode tuleks kasutada:
- Alustage oma nime ja registrikoodi sisestamisest: Nende andmete õigsus on äärmiselt oluline.
- Valige aasta ja kuu: See on vajalik, et määrata, millal erisoodustused kehtisid.
- Sisestage erisoodustuste koodid: Olge tähelepanelik, et sisestaksite õiged koodid vastavalt pakutud hüvede liigile.
- Eluasemekulude katmine: kood 4000
- Kindlustusmaksete tasumine: kood 4010
- Töösõitude hüvitised: kood 4030
- ja mitmed teised asjakohased koodid.
Dokumendi esitamine: kanalid ja nõuded
Dokumendi saab esitada mitmel viisil. Teenuse täielik digitaliseerimine võimaldab kasutajatel esitada vorme elektrooniliselt. Alljärgnevalt on toodud erinevad kanalid vormi esitamiseks:
| Kanali tüüp | Kirjeldus | Plussid | Miinused |
|---|---|---|---|
| Elektrooniline esitamine | Vormi saab täita ja esitada veebikeskkonnas. | Kiirus, mugavus, automaatne andmehaldus. | Vähenenud kontroll, vajab ID-kaarti või Mobiil-ID-d. |
| Paberil esitamine | Vormi võib täita ja esitada füüsiliselt. | Usaldusväärne, ei nõua digitaalset identiteeti. | Aeglasem töötlemine, võimalikud postitamise viivitused. |
| Otse maksuhalduri büroosse | Vormi võib jätta isiklikult maksuhalduri kantseleisse. | Isiklik kontakt, võimalus koheselt küsimusi esitada. | Ajaliselt kulukas, järjekorrad. |
Mida teha pärast esitamise lõpetamist?
Pärast Vorm TSD lisa 4 esitamist on oluline jälgida oma taotlust ja olla kursis edasiste sammudega. EMTA töötleb vormid vastavalt oma töötingimustele ja saadab vajadusel tagasisidet. Samuti on oluline arvestada, et valeandmete esitamine võib kaasa tuua sanktsioone.
Tegevused pärast esitamise tähtaega
- Kontrollige oma maksukohustuste täitmist.
- Jälgige, kas on tulnud teateid EMTA-lt.
- Külastage EMTA kodulehte, et leida teavet võimalike muudatuste kohta.
Aeg ja tähtajad: millal tegutseda?
Vormi TSD lisa 4 esitamine peab toimuma kindlaksmääratud tähtaegadel. Selle tähtaja eiramine võib kaasa tuua tõsiseid rahalisi karistusi. Iga aasta alguses, 1. jaanuarist alates, on võimalik esitada deklareeritud andmeid eelmise aastal kohta, mis on oluline maksukohustuslaste jaoks.
Tähtajad ja nende järgimine
- Esitamise tähtaeg: 10. päev pärast arvestusperioodi lõppu.
- Tagasiside ootamine: EMTA annab tavaliselt teada 30 päeva jooksul pärast esitamise tähtaja möödumist.
- Täiendavate dokumentide vajadus: Kui EMTA vajab täiendavaid tõendeid, teavitavad nad teid selle kohta kirjalikult.
Erisoodustuste maksustamine ja selle tagajärjed
Erisoodustuste õigesti deklareerimine on võtmetähtsusega, et vältida maksuõiguserikkumisi. Erinevad erisoodustused võivad mõjutada teie maksukohustusi, sealhulgas tulumaksu ja sotsiaalmaksu. Oluline on jälgida, kuidas need maksud arvutatakse ja milliseid koode tuleks kasutada.
Tagajärjed valeandmete esitamisel
Valeandmete esitamine võib kaasa tuua tõsiseid tagajärgi, sealhulgas rahalisi karistusi ja isegi kriminaalvastutust. Seetõttu on soovitatav, et tööandjad konsulteeriksid maksunõustajatega või juristidega, et tagada formaalsuste korrektne täitmine.
“Andmete täpsus ja õigsus on maksukohustuse täitmisel ülioluline. Isegi väiksed vead võivad viia suurte probleemide ja rahaliste kaotusteni.”
Kokkuvõtteks
Vormi TSD lisa 4 on oluline dokument maksukohustuslaste jaoks, mis aitab tagada, et erisoodustused on korrektselt deklareeritud ja maksud õigesti tasutud. Tööandjad peavad olema ettevaatlikud, et täita kõik nõuded ja esitada vorm õigel ajal. Teades oma õigusi ja kohustusi, võivad nad vältida tüsistusi ja tagada sujuva suhtlemise Maksu- ja Tolliametiga.
Vormi TSD lisa 4 täitmine ja esitamistähtaeg
Vormi TSD lisa 4 täitmine on oluline samm, et tagada korrektne ja õigeaegne maksude deklareerimine Eestis. See vorm on mõeldud ettevõtjatele, kes peavad esitama andmeid teatud tulude ja maksude kohta. Täitmisprotsess, kuigi digitaalselt mugav, sisaldab mitmeid olulisi etappe, mida tuleb järgida. Esmalt tuleb tagada, et kogu vajalik teave on kogutud ja kontrollitud. Täiendavalt tuleb arvestada, et vorm peab olema esitatud EMTA-le (Maksu- ja Tolliamet) hiljemalt maksustamisperioodi lõppedes, mis tavaliselt toimub kvartalite kaupa.
Oluline on märkida, et TSD lisa 4 esitamise tähtaeg sõltub maksustamisperioodi tüübist. Näiteks kvartalipõhiste maksudeklaratsioonide puhul tuleb vorm esitada järgmise kuu 10. kuupäevaks. Seega, et vältida hilinemisega seotud trahve või karistusi, on soovitatav alustada vormi täitmisega varakult ning kasutada olemasolevaid digitaalseid lahendusi, nagu ID-kaart või Mobiil-ID, et tagada kiire ja sujuv esitamine.
Täiendavad nõuded ja erandid Vorm TSD lisa 4 puhul
Täiendavad nõuded Vorm TSD lisa 4 puhul võivad varieeruda sõltuvalt ettevõtte tüübist ja maksustatavatest tuludest. Näiteks, kui ettevõte tegeleb rahvusvahelise kaubandusega, tuleb arvesse võtta ka välismaiste maksude deklareerimise nõudeid. Samuti, kui ettevõte on registreeritud käibemaksukohustuslasena, on täiendavad kohustused seoses käibemaksu deklareerimise ja tasumisega. Loomulikult on ka erandeid, mida tasub tutvuda. Näiteks, teatud väikeettevõtted, mille aastane käive jääb alla 40 000 euro, võivad olla vabastatud TSD lisa 4 esitamisest. Sellised erandid nõuavad põhjalikku arusaamist ja seetõttu on soovitatav konsulteerida maksunõustajaga.
Digitaalsete lahenduste roll Vorm TSD lisa 4 esitamisel
Digitaalsed lahendused mängivad Vorm TSD lisa 4 esitamisel üliolulist rolli, võimaldades ettevõtjatel ja kodanikel sujuvamat ja efektiivsemat maksudeklaratsiooni protsessi. Eesti riik on tuntud oma edumeelse digitaalse infrastruktuuri poolest, mis võimaldab kasutajatel esitada vorme ja taotlusi ilma paberil. Vorm TSD lisa 4 on kergesti kättesaadav RIA (Riigi Infotehnoloogia Keskus) poolt pakutavates teenustes. Digitooted, nagu ID-kaart ja Mobiil-ID, tagavad, et igaühel on ligipääs oma isiklikele maksuteabele, ning võimaldavad turvalist ja kiiret autentimist.
Lisaks sellele, X-Road platvorm, mis on Eesti riigi andmevahetuslahendus, loob võimaluse andmete automaatseks edastamiseks erinevate riiklike süsteemide vahel. See tähendab, et paljusid andmeid, nagu näiteks töötajate palgaandmed, saab automaatselt importida, vähendades manuaalset tööd ja vigade võimalust. Seega on digitaalne esitamine mitte ainult mugav, vaid ka efektiivne, võimaldades ettevõtjatel keskenduda oma põhitegevusele, mitte administratiivsetele kohustustele.