Rendite ja üüritulu deklareerimise tähtsus
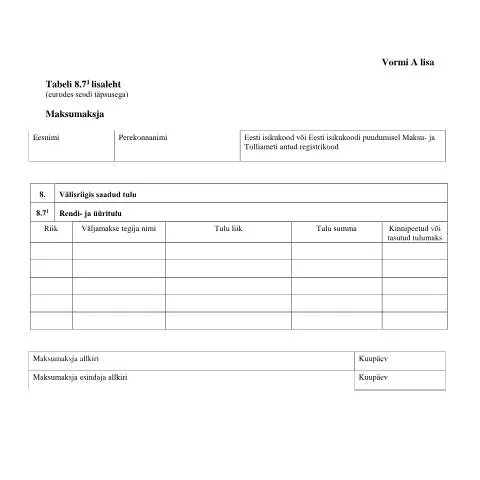
Olgu tegemist üürnikena tegutsemisega või renditulu teenimisega, on oluline, et maksukohustuslased deklareeriksid oma tulud õigesti ning õigeaegselt. Tabeli lisa 8.7-1 lisaleht mängib selles protsessis keskset rolli, võimaldades maksudeklaratsiooni täiendamist ning andmete esitamist, mis on vajalik Eesti Maksu- ja Tolliameti (EMTA) nõuete täitmiseks. Eriolukordade, näiteks kinnisvara üürimise ja renditulu teenimise, puhul on see dokument hädavajalik.
Kes peab tabeli lisa esitama?
Erinevate profiilide isikud võivad olla kohustatud Tabeli 8.7-1 lisalehe esitamisse kaasama. Peamiselt on need:
- Füüsilised isikud, kes saavad tulu kinnisvara üürimisest
- Ettevõtjad, kelle tegevus hõlmab renditeenuste osutamist
- Isikud, kellel puudub Eesti isikukood, kuid kes on registreeritud EMTA-s
Oluline on mõista, et sõltuvalt tulu tüübist võivad esitajad erineda. Näiteks, kui isikul on välisriigis saadud tulu, peab ta tagama vastava teabe esitamise, et vältida arusaamatusi maksustamisel.
Dokumendi ülesehitus ja vajalikud andmed
Tabel 8.7-1 lisaleht sisaldab mitmeid sektsioone, mis tuleb täita. Iga rubriik on oluline ja vajab põhjalikku tähelepanu, et vältida hilisemaid probleeme EMTA-ga. Alljärgnevad jaotused selgitavad täitmist:
Maksumaksja andmed
Täidetud peavad olema järgmised andmed:
- Eesnimi ja perekonnanimi: Täpselt nagu need on registreeritud, et vältida identiteedi segadust.
- Eesti isikukood: Kui isikukood puudub, tuleb esitada maksuhalduri poolt antud registrikood.
Välisriigis saadud tulu
Rendi- ja üüritulu sektsioonis tuleb märkida:
- Riik: Kus tulu teeniti. See on oluline, et EMTA saaks aru, millist riiki arvesse võtta maksustamisel.
- Väljamakse tegija nimi: Nimi, kes on tulu maksnud, näiteks üürnik või ettevõte.
- Tulu liik ja summa: Täiendav info, et maksuhaldur mõistaks, millist tüüpi tulu on deklareeritud.
- Kinnipeetud või tasutud tulumaks: See näitab, kas maks on juba tasutud ja millises ulatuses.
Dokumendi esitamine ja tähtajad
Kui Tabeli 8.7-1 lisaleht on täidetud, tuleb see esitada EMTA-le. Erinevad tähtajad võivad sõltuda maksustamisperioodist ja isiku staatust. Üldiselt tuleks olla teadlik, et maksudeklaratsioon tuleb esitada kuni 30. aprillini vastava aasta kohta. Vastasel juhul võivad kaasneda hilinemise eest trahvid.
Esitamise viisid
Dokumendi saab esitada mitmel viisil:
- Digitaalne esitamine EMTA e-teeninduses, kasutades ID-kaarti või Mobiil-ID-d.
- Paberil esitamine EMTA kohalikes büroodes, kuid see on vähem soovitatav, arvestades digitaalset ajastut.
Võimalikud probleemid ja nende lahendamine
Tihti seisavad maksukohustuslased silmitsi probleemidega näiteks valeandmete esitamisel või dokumentide puudumise korral. Sellist olukorda on võimalik siiski lahendada!
Keeldumised ja kuidas nendega toime tulla
Kui EMTA leiab, et esitatud andmed ei vasta nõuetele, võib see anda tagasi keeldumise, mis tähendab, et vajalikud andmed tuleb esitada uuesti. Sellisel juhul:
- Kontrolli, kas kõik andmed on õiged ja täidetud.
- Vajadusel konsulteeri maksuspetsialistiga, kes aitab kindlaks teha, milles probleem seisneb.
- Esita dokument uuesti, arvestades saadud tagasisidet.
Jälgimine ja suhtlemine EMTA-ga
Pärast Tabeli 8.7-1 lisalehe esitamist on oluline hoida silm peal oma maksustamisprotsessil. EMTA e-teeninduses on võimalik jälgida oma maksudeklaratsiooni staatust, samuti saab seal esitada täiendavaid küsimusi ja dokumente.
- Teavitus: EMTA saadab teate, kui dokument on vastu võetud või kui on vajalik täiendav informatsioon.
- Klienditeenindus: Kui tekib küsimusi, on soovitatav pöörduda EMTA klienditeeninduse poole, et saada vajalikku abi.
Rikkumiste ennetamine ja nõuanded
Oma tuludeklaratsiooni korrektne täitmine on äärmiselt oluline, et vältida võimalikke rikkumisi ja karistusi. Siin on mõned näpunäited:
- Hoia kõik seotud dokumendid ja tõendavad dokumendid korras ning kergesti ligipääsetavad.
- Täida dokumente õigel ajal, et vältida hilinemisi.
- Praktiseeri, kuidas kasutada EMTA e-teenindust, et muuta oma tulevased esitamised sujuvamaks.
Dokumentide ettevalmistamine ja organiseerimine
Enne Tabeli 8.7-1 lisalehe täitmist on soovitatav koguda kõik vajalikud tõendid. Allpool on loetelu, mis aitab teil veenduda, et kõik vajalik on olemas:
- Kinnisvara üürilepingu koopiad
- Tõendid tulu kohta (nt pangakonto väljavõtted)
- Kinnipidamise tõendid, kui maks on juba tasutud
Kasulikud kontaktid ja ressursid
Oma küsimuste ja probleemide lahendamiseks on soovitatav tutvuda ka järgmiste allikatega:
- EMTA ametlik veebileht - sisaldab palju kasulikku teavet ja juhiseid.
- Maksu- ja Tolliameti infotelefon, kus saab nõu kõigi maksustamisega seotud küsimustes.
Tabeli lisa 8.7-1 lisaleht: Sisu ja Täitmisjuhised
Tabeli lisa 8.7-1 lisaleht on oluline dokument, mida kasutatakse Eestis ettevõtjate finantsandmete esitlemiseks. See vorm on osa suuremast aruandlusprotsessist, mille eesmärk on tagada läbipaistvus ja arvestuslik täpsus. Selles sektsioonis vaatleme lähemalt, millised on peamised elemendid, mida tuleb selle vormi täitmisel arvesse võtta.
Tabeli lisa 8.7-1 lisaleht sisaldab tavaliselt mitmeid rubriike, mis nõuavad üksikasjalikku teavet ettevõtte finantsseisundi ja toimimise kohta. Oluline on märkida, et iga rubriik peab olema täidetud vastavalt kohalikele seadusandlikele nõuetele ja rahvusvahelistele finantsaruandluse standarditele. Näiteks peab ettevõte esitama andmed oma varade, kohustuste ja omanike kapitali kohta, et tagada õiglane ja objektiivne ülevaade tema finantspositsioonist.
Hoolikalt tuleb jälgida ka andmete tõlgendamist ja esitamise viisi, et vältida võimalikku valeinformatsiooni edastamist. Soovitav on tutvuda ka EMTA ametlike juhistega, mis aitavad selgelt mõista, kuidas täita Tabeli lisa 8.7-1 lisaleht. Samuti on soovitatav, et ettevõtted küsiksid nõu professionaalsetelt raamatupidajatelt, et tagada andmete täpsus ja vastavus seadusandlikele nõuetele.
Digitaalne Allkiri ja Andmete Edastamine
Eestis on digitaalne allkiri muutunud oluliseks osaks administratiivsetest protsessidest, sealhulgas Tabeli lisa 8.7-1 lisalehe esitamisest. Digitaalne allkiri võimaldab ettevõtjatel esitada oma aruandeid kiirelt ja turvaliselt, vältides paberil dokumendiga seotud viivitusi. Digitaalne allkiri on seaduslikult kehtiv ja selle kasutamine on reguleeritud Elektronilise Allkirja Seaduse kaudu.
Dokumendi digitaalne allkirjastamine toimub tavaliselt ID-kaardi, Mobiili ID või Smart-ID kaudu, mis tagab, et ainult autoriseeritud isikud saavad aruandeid esitada. On oluline, et ettevõtjad tagaksid, et nende isikukood (isikukood) on sidus ja et nad järgivad kõiki eeskirju, mis on seotud digitaalsete teenuste kasutamisega.
Andmete edastamine toimub enamasti X-Road platvormi kaudu, mis on Eesti digitaalne infrastruktuur, mis võimaldab erinevate riiklike andmebaaside vahel sujuvat teabevoogu. X-Road tagab, et andmed liiguvad turvaliselt ja efektiivselt, võimaldades samal ajal ettevõtjatel oma aruandeid tõhusalt hallata. Oluline on märkida, et andmete edastamisel tuleb alati järgida isikuandmete kaitse seaduse nõudeid ning tagada, et kõik edastatud andmed on turvalised ja konfidentsiaalsed.
Vead ja Nende Parandamine Tabeli Lisa 8.7-1 Täitmisel
Tabeli lisa 8.7-1 lisalehe täitmisel võivad ettevõtjad kokku puutuda erinevate vigadega, mis võivad mõjutada aruande täpsust ja selle vastuvõtmist. Tüüpilised vead hõlmavad selliseid aspekte nagu vale andmete esitamine, puuduvad allkirjad või ebaõiged summad. Sellised vead võivad viia mitte ainult aruande tagasilükkamise, vaid ka täiendavate trahvide või sanktsioonide määramiseni.
Vigade tuvastamiseks ja parandamiseks on oluline, et ettevõtjad läbiksid oma aruande hoolikalt enne selle esitamist. Soovitav on kasutada kontrollnimekiri, mis aitab tuvastada võimalikke vigu ning tagada, et kõik vajalikud andmed on korrektselt täidetud. Samuti on hea praktika, et ettevõtted harjuksid varasemaid aruandeid üle vaatama, et tuvastada mustrid või korduvad probleemid, mis võivad viidata sügavamatele raamatupidamisprobleemidele.
Kui viga on avastatud pärast aruande esitamist, peab ettevõtja kiiresti tegutsema. Parandatud andmete esitamiseks on võimalik esitada uus vorm, mis märgib, et tegemist on parandatud aruandega. Sellisel juhul on oluline jälgida, et kõik muudatused oleksid selgelt dokumenteeritud ja et ettevõte oleks valmis esitama täiendavaid seletusi, kui see on vajalik.