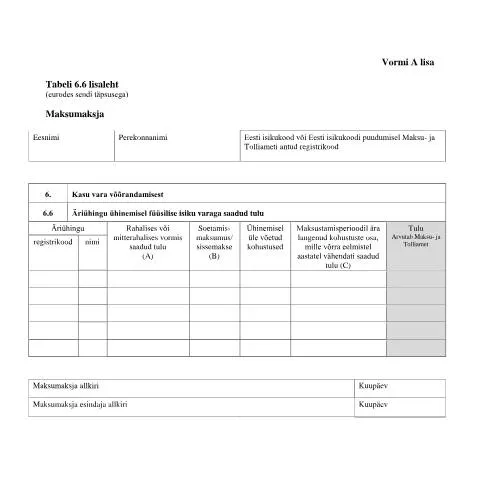
Praktika ja olukorrad, mil Tabeli lisa 6.6 on vajalik
Tabeli lisa 6.6 täitmine on vajalik olukordades, kus füüsiline isik müüb või liidab oma vara äriühinguga. See on oluline osa maksude deklareerimisest, mis võimaldab Maksu- ja Tolliametil hinnata tulu ja kohustusi, mis on seotud vara võõrandamisega. Enamasti esitatakse see dokument siis, kui inimesel on äriühingu kaudu saadud tulu, mis peab olema korrektselt kajastatud maksudeklaratsioonis.
Kellele on tabel 6.6 suunatud?
Tabeli lisa 6.6 on mõeldud igasuguste füüsiliste isikute jaoks, kellel on äriühingu kaudu saadud tulu. See on eriti oluline järgmiste isikute jaoks:
- Ettevõtjad, kes müüvad oma vara äriühingule.
- Füüsilised isikud, kes liidavad oma isikliku vara äriühingu varaga.
- Isikud, kellel on äriühingus osalus ja kes saavad tulu vara üleminekust.
Vorm A Tabel 6.6: samm-sammult täitmine
Vormi täitmine võib esmapilgul tunduda keeruline, kuid jagame selle etappidena, et saaksite selle sujuvalt läbi viia. Järgige allolevaid juhiseid.
1. Isikuandmete täitmine
Esimene osa vormist on isikuandmete täitmine, mis hõlmab järgmist:
- Eesnimi ja Perekonnanimi: Need peavad olema täpselt samas vormis, nagu need on registreeritud Eesti rahvastikuregistris.
- Eesti isikukood: Kui teil on isikukood, tuleb see kindlasti märkida. Kui isikukoodi ei ole, tuleb esitada Maksu- ja Tolliameti poolt antud registrikood.
2. Tulu esitamine
Vormis on mitmeid tululiike, mis tuleb korrektselt deklareerida. Tulu jaguneb järgnevateks kategooriateks:
- Rahaline tulu: Raha, mis saadakse vara müügist äriühingule.
- Mitterahaline tulu: Vara, mis on antud omakapitalina või muu vara kujul.
Oluline on märkida, et tulu tuleb esitada täpselt, et vältida hilisemaid maksukohustusi.
3. Soetamisväärtuse ja sissemakse täitmine
Soetamisväärtuse puhul tuleb märkida, mis oli vara ostuhind või sissemakse. See teave on vajalik, et määrata tulu, mis tuleb maksustada. Täitke järgmised väljad:
- Soetamisväärtus (A): See on summa, mille eest te vara ostsite.
- Üle võetud kohustused (B): Siit tuleb märkida kohustused, mis on ülekantud äriühingule.
- Varasemaid tulusid alandavad kohustused (C): Kui on kohustusi, mis on eelnevates aastates tulu alandanud, tuleb need siia märkida.
Vormi esitamine ja edasised sammud
Pärast vormi täitmist tuleb see esitada Maksu- ja Tolliametile. Vorm A Tabel 6.6 esitatakse peamiselt elektrooniliselt, mis on mugav ja kiire viis andmete edastamiseks.
1. Esitamise aeg
Vormi esitamise tähtaeg sõltub maksustamisperioodist. Üldiselt tuleb vorm esitada maksustamisperioodi lõpus, kuid on olemas ka erandeid. Kontrollige maksuhalduri kodulehelt, et teada saada täpne kuupäev.
2. Mida teha, kui vormi esitamises tekib probleem?
Kui esitamisel tekivad probleemid, näiteks vorm on vale või on puuduvad andmed, on oluline kiiresti tegutseda:
- Korrigeerige vormi ja esitage see uuesti.
- Kui olete saanud negatiivse vastuse, tutvuge vastuse põhjustega ja esitage vajalikud täiendavad dokumendid.
Erilised juhtumid ja nõuded
Mõned olukorrad võivad nõuda erilist tähelepanu ja põhjalikku arvestust, näiteks:
1. Väikeettevõtjate erijuhised
Väikeettevõtjad, kellel on spetsiifilised maksueeskirjad, peavad olema ettevaatlikud, et järgida kõiki nõudeid. Näiteks, kui teie äriühing on registreeritud väikese ettevõttena, võivad kehtida erinevad maksureeglid.
2. Eestisse hiljuti kolinud välismaalased
Välismaalased, kes on hiljuti Eestisse kolinud, peavad olema teadlikud, et nad peavad täitma Tabeli 6.6, kui nad saavad tulu vara üleminekust. Samuti peavad nad registreerima end maksukohustuslaseks.
Täiendavad tõendid ja ettevalmistus
Et vorm oleks korrektne ja täielik, on oluline, et see sisaldaks vajalikke tõendeid. Järgnevalt on toodud mõned soovitused, kuidas valmistada ette vajalikke dokumente:
1. Ajaloolised tõendid
Kaaluge koguda tõendeid, mis näitavad vara omandamise ajalugu, näiteks:
- Kinnitatud koopiad ostulepingutest.
- Dokumendid, mis tõendavad tasumisi ja ülekandeid.
2. Maksu- ja tasumisdokumendid
Vajaduse korral kaasake ka kõik maksudeklaratsioonid ja tasumisdokumentatsioon, mille alusel olete tulu deklareerinud.
Kuidas vältida probleeme ja tagada sujuv protsess
Lihtsate, kuid tõhusate sammude järgimine aitab tagada, et teie maksudeklaratsioon oleks probleemideta:
1. Kontrollige andmeid
Enne vormi saatmist veenduge, et kõik andmed on õiged ja täielikud. Otsige vigade ja puuduste järele ning täitke kõik vajalikud väljad.
2. Kasutage digiallkirja
Digiallkiri kiirendab esitamist ja tagab, et teie vorm on ametlikult nõutud vormingus. Veenduge, et teil on olemas ID-kaart või mobiil-ID autentimiseks.
Tulevased sammud pärast vormi esitamist
Pärast Tabeli lisa 6.6 esitamist on oluline jälgida, millised on järgmised sammud ja võimalikud tagajärjed.
1. Oodake vastust Maksu- ja Tolliametilt
Pärast vormi esitamise kuupäeva peate ootama vastust Maksu- ja Tolliametilt. See võib võtta aega, sõltuvalt ametnike koormusest ja teie esitatud dokumentide keerukusest.
2. Olge valmis täiendavateks küsimusteks
Olge ettevalmistatud, et Maksu- ja Tolliamet võib küsida täiendavaid andmeid või dokumente. Olge valmis kiiresti reageerima.
Oma õiguste kaitsmine
Kui olete saanud eitava otsuse või kui arvate, et teie õigusi on rikutud, on teil õigus esitada kaebus. Järgige allolevaid juhiseid:
1. Kaebuse esitamine
Kaebus tuleb esitada kirjalikult koos vajalike tõenditega. Kaebuse esitamise tähtaeg on tavaliselt 30 päeva pärast otsuse tegemist. Kontrollige, kas teie kaebus sisaldab:
- Selgitus, miks te kaebate.
- Toetavad dokumendid ja tõendid.
2. Oodake vastust
Pärast kaebuse esitamist oodake ametkonna vastust. Nad võivad vajada aega, et teie juhtum läbi vaadata ja otsus teha.
Kokkuvõtteks
Tabeli lisa 6.6 täitmine on keeruline, kuid vajalik protsess, millega tuleb arvestada, et tagada oma maksukohustuste korralik täitmine. Järgides eespool loetletud näpunäiteid, on võimalik protsess muuta sujuvamaks ja vähem stressirohkeks. Oluline on olla tähelepanelik ja ettevaatlik, et vältida vigu ja tagada, et kõik vajalikud andmed oleksid korrektselt esitatud.
Tabeli lisa 6.6 lisalehe täitmine ja esitamine
Tabeli lisa 6.6 lisaleht on oluline dokument, mida kasutatakse maksukohustuste täitmiseks ja aruandmiseks. Selle lisalehe õigeks täitmiseks on oluline järgida teatud juhiseid, mis aitab vältida vigu ja tagada sujuv esitamine. Esialgu tuleb märkida, et lisaleht on ette nähtud peamiselt ettevõtjatele, kes peavad deklareerima teatud tehingud ja maksukohustused, mis on seotud käibemaksu või tulumaksuga. Oluline on, et iga ettevõtja, kellel on isikukood ja kes osaleb maksusüsteemis, oleks tuttav selle lisalehe nõuetega.
Lisalehe täitmisel tuleb tähelepanu pöörata andmete täpsusele. Näiteks, kõik tehingud peavad olema selgelt eristatavad ja dokumenteeritud. Iga tehingu puhul tuleb märkida tehingu kuupäev, osalised, tehingu summa ja maksustatav põhjus. Samuti on soovitatav tutvuda EMTA kodulehelt leitavate juhistega, et mõista, milliseid andmeid täpselt vajalik on. Eriti oluline on, et esitades lisalehe, oleksid kõik vajalikud dokumendid ja tõendid olemas, et vältida võimalikke probleeme järelkontrolli käigus.
Vead ja probleemid Tabeli lisa 6.6 esitamisel
Tabeli lisa 6.6 esitlemine ei pruugi alati sujuda probleemideta. Sageli kohtavad ettevõtjad mitmesuguseid vigu, mis võivad põhjustada hilisemaid probleeme EMTA-ga. Üks levinumaid vigu on andmete vale või ebaõige esitamine, mis võib tuleneda kiirest tööprotsessist või tähelepanuhäiretest. Näiteks, kui ettevõtja unustab märkida mõne tehingu või esitab vale summa, võib see viia väärdeklareerimiseni.
Samuti võivad tekkida tehnilised probleemid, näiteks süsteemihäired või vale ID-kaardi autentimine, mis takistab lisalehe esitamist. Selliste probleemide korral on soovitatav kontakteeruda EMTA teeninduskeskusega, et leida lahendus või selgitusi. Oluline on olla valmis esitama lisainfot või selgitusi, kui EMTA seda nõuab, et tagada sujuv suhtlemine ja vältida turse või sanktsioonide rakendamist.
Tabeli lisa 6.6 mõju ettevõtte maksustamisele
Ettevõtte maksustamine ja Tabeli lisa 6.6 esitamine on omavahel tihedalt seotud. Korrektne ja õigeaegne lisalehe esitamine aitab tagada, et ettevõte suudab täita oma maksukohustusi ja vältida võimalikke trahve või intresse, mis võivad tekkida hilinenud või vale arvete esitamise korral. Tabeli lisa 6.6 korrektne täitmine tagab ka, et ettevõtte majandustegevus on maksude osas läbipaistev, mis omakorda suurendab usaldusväärsust ning parandab ettevõtte mainet.
Maksustamise kontekstis on oluline mõista, kuidas Tabeli lisa 6.6 andmed mõjutavad ettevõtte tulumaksu ja käibemaksu. Näiteks, kui lisalehe esitamata jätmine või valeandmete esitamine toob endaga kaasa maksude ülehindamise või alahindamise, võib see mõjutada ettevõtte rahavoogusid ja üldist finantsseisundit. Seetõttu on soovitatav regulaarselt üle vaadata ja analüüsida oma aruandeid ja maksudeklaratsioone ning pidada nõu maksunõustajaga, et vältida hilisemaid komplikatsioone.