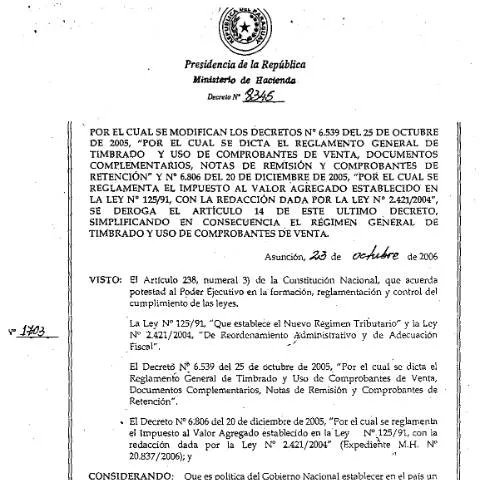
Conoce el Decreto Nº 8.345-06: regulación de la facturación y timbrado en Paraguay
El Decreto Nº 8.345-06, emitido por la Presidencia de la República de Paraguay, representa una normativa clave en el ámbito de la facturación y el timbrado de comprobantes de venta en el país. Este decreto modifica y complementa disposiciones previas, estableciendo un marco legal actualizado para la emisión y control de documentos fiscales, con el objetivo de fortalecer la gestión tributaria y simplificar los procedimientos para los contribuyentes.
Contexto y alcance del Decreto Nº 8.345-06
El decreto surge en un contexto de modernización administrativa y fiscal, en línea con la política del Gobierno Nacional de implementar un régimen impositivo más eficiente y transparente. En particular, busca armonizar las normativas existentes relacionadas con la emisión de comprobantes de venta, notas de remisión, documentos complementarios, notas de retención y otros registros fiscales, con el fin de facilitar su cumplimiento por parte de los contribuyentes y mejorar la fiscalización por parte de las autoridades tributarias.
Este decreto modifica específicamente los artículos del Decreto Nº 6.539/2005, que regulaba inicialmente el régimen general de timbrado y uso de comprobantes de venta, así como el Decreto Nº 6.806/2005, que reglamentaba el impuesto al valor agregado (IVA). La actualización busca simplificar los procedimientos y reducir la carga administrativa, sin comprometer la recaudación y control fiscal.
¿A quiénes afecta esta normativa?
El Decreto Nº 8.345-06 tiene incidencia directa en todos los contribuyentes obligados a emitir comprobantes de venta, incluyendo empresas, comercios, profesionales independientes y cualquier entidad que realice operaciones comerciales sujetas a la normativa tributaria. Asimismo, afecta a los responsables de emitir notas de remisión, documentos complementarios y otros registros relacionados con la venta de bienes y servicios.
Es importante destacar que la normativa también impacta a las instituciones públicas y privadas que participan en operaciones de exportación, ya que las facturas y comprobantes emitidos en estos casos deben ajustarse a las disposiciones establecidas en el decreto para garantizar la validez y la fiscalización adecuada.
Aspectos esenciales del Decreto
Simplificación del régimen de timbrado y emisión de comprobantes
- Se elimina la necesidad de tramitar artículos específicos para cada tipo de comprobante, estableciéndose un marco único y uniforme para la emisión de facturas, notas de crédito, notas de débito y otros documentos relacionados.
- Se permite la emisión digital de comprobantes, facilitando su gestión y almacenamiento, en línea con las tendencias tecnológicas y la normativa vigente.
Documentos autorizados y requisitos
- Se consideran válidos los tickets emitidos por empresas de transporte aéreo y otros documentos que, por su naturaleza, requieran un tratamiento particular, siempre que cumplan con los controles establecidos por la autoridad tributaria.
- Los documentos deben cumplir con los requisitos de control y respaldo establecidos, incluyendo la firma digital y los datos necesarios para garantizar su autenticidad y trazabilidad.
Facturación en operaciones específicas
- Operaciones para enajenación de bienes o prestación de servicios con derecho a crédito fiscal del Impuesto al Valor Agregado (IVA).
- Operaciones en exportación, con requisitos particulares para las facturas emitidas en estos casos.
- Operaciones de consumo mediante el Impuesto Selectivo al Consumo, con emisión de facturas específicas.
Referencias y organismos de referencia
El Decreto Nº 8.345-06 complementa y actualiza las normativas previas, principalmente el Decreto Nº 6.539/2005 y el Decreto Nº 6.806/2005, que regulan el régimen de timbrado y el IVA en Paraguay. La implementación de estas disposiciones está bajo la supervisión del Ministerio de Hacienda, específicamente a través de la Dirección Nacional de Impuestos Internos (DNII), que es la autoridad encargada de la fiscalización y control del cumplimiento tributario.
Asimismo, la normativa se enmarca en el Decreto Nº 8709/2018, que establece el Portal Único de Trámites y Servicios, facilitando el acceso digital a los procedimientos relacionados con la emisión de comprobantes y otros registros fiscales.
Conclusión
El Decreto Nº 8.345-06 representa un avance importante en la regulación de la facturación y el timbrado en Paraguay, promoviendo la simplificación administrativa, la digitalización de los procesos y el fortalecimiento del control fiscal. Para los contribuyentes, entender y adaptarse a estas disposiciones es fundamental para garantizar el cumplimiento de las obligaciones tributarias y aprovechar las ventajas que ofrece la normativa moderna en materia de emisión de comprobantes.