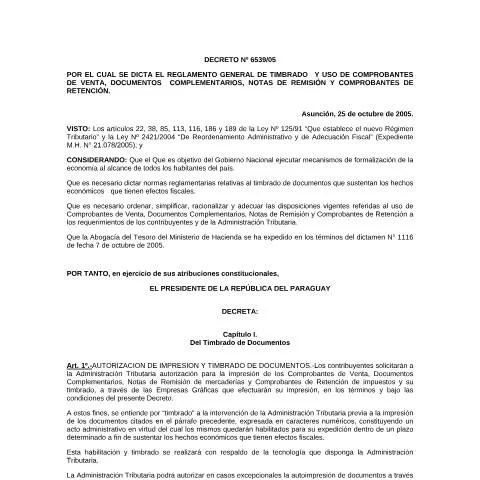
Guía sobre el Decreto Nº 6.539/05: Reglamento General de Timbrado y Uso de Comprobantes de Venta en Paraguay
El Decreto Nº 6.539/05, promulgado el 25 de octubre de 2005, establece el marco regulatorio para el timbrado y la utilización de comprobantes de venta, documentos complementarios, notas de remisión y comprobantes de retención en Paraguay. Este reglamento es fundamental para la formalización de las operaciones comerciales y para garantizar la correcta fiscalización por parte de la Administración Tributaria, enmarcada en las leyes tributarias nacionales.
Objeto y alcance del decreto
El principal objetivo del Decreto Nº 6.539/05 es regular el proceso de autorización, impresión y timbrado de los documentos que sustentan hechos económicos con efectos fiscales. La normativa busca ordenar y simplificar los procedimientos, promoviendo la transparencia y control en las operaciones comerciales de todos los contribuyentes del país. Además, establece las condiciones para la emisión de comprobantes en diferentes soportes y la validez de los mismos durante un período determinado.
Procedimiento de timbrado y autorización
Según lo dispuesto en el decreto, los contribuyentes deben solicitar a la Administración Tributaria (SET) la autorización para la impresión y el timbrado de los comprobantes de venta, documentos complementarios, notas de remisión y comprobantes de retención. La autorización se realiza a través de las empresas gráficas habilitadas, que imprimirán los documentos bajo las condiciones establecidas y con respaldo tecnológico de la SET.
El proceso de timbrado consiste en la intervención previa de la Administración Tributaria, que dota a los documentos de un carácter oficial mediante la incorporación de caracteres numéricos, habilitándolos para su emisión en un plazo determinado, que no podrá superar los dos (2) años. La validez de los comprobantes timbrados puede ser suspendida si el contribuyente incumple con sus obligaciones tributarias, presenta declaraciones sin movimiento, mantiene deudas firmes o si se detectan inconsistencias en los documentos emitidos.
Tipos de comprobantes de venta y documentos complementarios
Comprobantes de venta autorizados
El decreto especifica cuáles son los documentos que, cuando cumplen con las disposiciones y están timbrados, constituyen comprobantes de venta válidos. Entre ellos se encuentran:
- Facturas
- Boletas de venta
- Autofacturas
- Tickets emitidos por máquinas registradoras
- Entradas a espectáculos públicos
- Boletos de transporte público urbano e interurbano de corta distancia (hasta 100 km)
- Boletos de loterías, sorteos, apuestas y juegos de azar
Otros comprobantes de venta
Asimismo, el decreto contempla otros tipos de comprobantes que, por su naturaleza, no requieren ser timbrados, salvo disposición en contrario de la Administración Tributaria. Entre ellos se encuentran:
- Tickets o billetes emitidos por empresas de transporte aéreo
- Otros documentos que la SET autorice expresamente
Documentos complementarios y su función
Los documentos complementarios, como las notas de crédito y débito, no sustentan por sí mismos la enajenación de bienes o servicios, sino que sirven para modificar, anular o complementar la información contenida en los comprobantes de venta. Estos documentos deben emitirse en conformidad con las disposiciones del decreto y también requieren timbrado y autorización previa por parte de la Administración Tributaria.
Implicancias para los contribuyentes
El Decreto Nº 6.539/05 implica que todos los contribuyentes deben gestionar la autorización para la impresión y timbrado de sus comprobantes de venta, asegurando así su validez fiscal. La normativa también establece que la validez de estos documentos está sujeta a la correcta emisión, conservación y presentación ante la SET, en caso de auditorías o controles.
Además, los contribuyentes deben cumplir con los plazos establecidos para la vigencia del timbrado y mantener actualizadas sus autorizaciones. El incumplimiento de estas obligaciones puede derivar en la suspensión de la validez de los comprobantes timbrados y en sanciones administrativas, promoviendo así la cultura de cumplimiento fiscal en Paraguay.