Guía sobre la Resolución N° 121/04: Regulación de la Presentación de Declaraciones Juradas Rectificativas en Paraguay
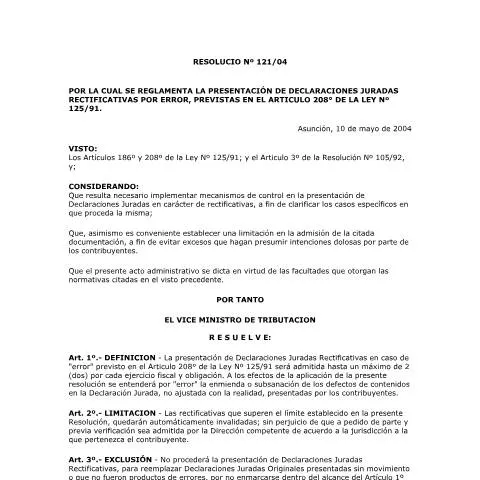
La Resolución N° 121/04, emitida por el Ministerio de Hacienda de Paraguay, establece las normativas y procedimientos para la presentación de declaraciones juradas rectificativas por error, en virtud del artículo 208 de la Ley N° 125/91. Este documento resulta fundamental para los contribuyentes que necesitan corregir errores en sus declaraciones anteriores, asegurando transparencia y control en el cumplimiento tributario.
Contexto y alcance de la resolución
La resolución fue publicada el 10 de mayo de 2004 y responde a la necesidad de implementar mecanismos claros y efectivos para la rectificación de declaraciones juradas presentadas por los contribuyentes. La normativa busca evitar prácticas fraudulentas o malintencionadas, estableciendo límites y condiciones para la presentación de declaraciones rectificativas, con el fin de mantener la integridad del sistema tributario nacional.
Es importante destacar que la resolución complementa las disposiciones establecidas en la Ley N° 125/91 y en la Resolución N° 105/92, reforzando el marco legal para la correcta administración tributaria en Paraguay.
¿Quiénes son los contribuyentes afectados?
Todos los contribuyentes obligados a presentar declaraciones juradas ante la Dirección Nacional de Impuestos (DNIT) y otros organismos fiscales están sujetos a las disposiciones de esta resolución. Esto incluye a personas físicas y jurídicas que, por error u omisión, hayan presentado información incorrecta en sus declaraciones anteriores y deseen rectificarlas.
Condiciones y límites para la presentación de declaraciones rectificativas
Definición de error
De acuerdo con la resolución, se entiende por "error" la enmienda o corrección de defectos en el contenido de una declaración jurada que no refleje la realidad de los hechos económicos o fiscales del contribuyente. La rectificación debe realizarse para corregir errores comprobables y no debe implicar una alteración fraudulenta de la información.
Limitación en la cantidad de rectificaciones
Se establece un máximo de dos (2) declaraciones juradas rectificativas por cada ejercicio fiscal y obligación tributaria. Superar este límite implica la invalidez automática de las declaraciones adicionales, salvo que la Dirección competente, previa verificación, las admita por solicitud del contribuyente.
Exclusiones y restricciones
No procederá la presentación de declaraciones rectificativas en los siguientes casos:
- Cuando la declaración original no tenga movimiento o no haya sido producto de un error, sino de omisión o negligencia.
- Cuando la declaración original evidencie operaciones sin movimiento o sin sustento en hechos reales, lo cual puede interpretarse como intento de ocultación o simulación.
En estos casos, la Administración Tributaria podrá presumir que la operación tiene fines fraudulentos y aplicar las sanciones correspondientes, según lo establecido en la Ley N° 125/91.
Procedimientos y vigencia
La resolución entrará en vigor a partir del 1° de junio del año 2004. Los contribuyentes deberán presentar sus declaraciones rectificativas a través del sistema digital de la DNIT, cumpliendo con los límites y condiciones establecidas. La comunicación y el archivo de las mismas se realizarán conforme a los procedimientos internos de la institución.
Resumen de puntos clave
- Se admiten hasta dos declaraciones juradas rectificativas por ejercicio fiscal y obligación.
- Las rectificaciones deben realizarse para corregir errores comprobados, no para modificar intenciones fraudulentas.
- Superar el límite establecido implica la invalidez automática, salvo autorización previa de la Dirección competente.
- La normativa busca fortalecer el control y evitar prácticas ilícitas en la presentación de declaraciones.
Referencias y organismos de referencia
Para la correcta aplicación de estas disposiciones, los contribuyentes deben consultar la normativa vigente en la página oficial del Ministerio de Hacienda de Paraguay, específicamente en la sección de normativa tributaria. La Dirección Nacional de Impuestos (DNIT) es la autoridad encargada de gestionar y verificar las declaraciones juradas, incluyendo las rectificativas, en cumplimiento del marco legal establecido por la Ley N° 125/91 y la Ley N° 5282/2014 de acceso a la información pública.