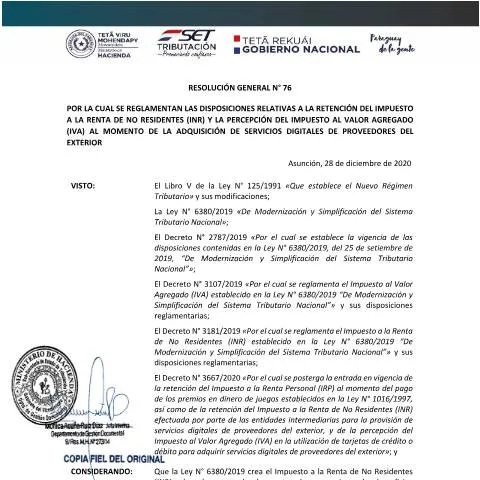
Guía sobre la Resolución General N° 76/2020: Regulación de la retención del IVA y el INR en servicios digitales de proveedores del exterior
La Resolución General N° 76 de la Subsecretaría de Estado de Tributación (SET), publicada el 28 de diciembre de 2020, establece el marco normativo para la retención del Impuesto al Valor Agregado (IVA) y del Impuesto a la Renta de No Residentes (INR) en la adquisición de servicios digitales provenientes de proveedores del exterior. Esta normativa responde a la necesidad de modernizar y simplificar el sistema tributario nacional, en línea con las disposiciones de la Ley N° 6380/2019 y sus reglamentaciones.
Objeto y alcance de la resolución
El principal objetivo de la resolución es reglamentar las obligaciones tributarias que emergen cuando los contribuyentes paraguayos adquieren servicios digitales ofrecidos por proveedores del exterior. Estos servicios, que se caracterizan por su disponibilidad en línea y automatización, incluyen plataformas de streaming, servicios de almacenamiento en la nube, aplicaciones, consultoría digital, entre otros.
El documento define claramente quiénes son los sujetos involucrados y las responsabilidades de los agentes de retención y percepción, en un intento de facilitar el cumplimiento tributario y evitar la evasión fiscal en un contexto de creciente digitalización de los servicios.
Principales disposiciones de la resolución
Definiciones clave
- Proveedor: Persona o entidad jurídica no residente que ofrece servicios digitales en línea.
- Servicios digitales: Servicios accesibles a través de internet o plataformas digitales, que son automáticos y dependen de tecnologías de la información.
- Usuario: Persona física o jurídica que adquiere dichos servicios.
- Agentes de retención y percepción: Entidades intermediarias que facilitan la recaudación de los impuestos en las operaciones de servicios digitales.
Obligaciones de los contribuyentes y agentes de retención
La resolución establece que las entidades que intermediaren en la provisión de servicios digitales del exterior serán responsables de practicar las retenciones del INR y las percepciones del IVA en los pagos realizados a los proveedores extranjeros. Estas obligaciones buscan asegurar que los impuestos sean recaudados en el momento de la adquisición del servicio, fortaleciendo la fiscalización y recaudación tributaria.
Asimismo, la normativa indica que las operaciones sujetas a estas retenciones y percepciones deben ser declaradas y pagadas en los plazos establecidos por la SET, con el fin de mantener la regularidad fiscal de los contribuyentes.
Impacto para los usuarios y contribuyentes
Para los usuarios de servicios digitales, esta resolución implica un cambio en la forma en que se gestionan los pagos y las obligaciones fiscales relacionadas. En particular, las empresas y personas físicas que adquieren estos servicios deberán tener en cuenta que los pagos estarán sujetos a retenciones y percepciones, que luego serán acreditadas en sus declaraciones tributarias.
Por otro lado, los proveedores del exterior, aunque no residan en Paraguay, quedarán sujetos a estas obligaciones de retención y percepción, lo que contribuye a una mayor equidad fiscal y a la formalización de estas operaciones digitales.
Consideraciones finales
La implementación de la Resolución General N° 76/2020 marca un paso importante en la regulación de la economía digital en Paraguay. Al establecer mecanismos claros para la retención y percepción de impuestos en servicios digitales, el país busca adaptarse a las nuevas realidades del mercado global y fortalecer su sistema tributario.
Es fundamental que los contribuyentes y las entidades intermediarias se familiaricen con estas disposiciones para cumplir con sus obligaciones en tiempo y forma, evitando sanciones y contribuyendo a la sostenibilidad fiscal del Estado paraguayo.