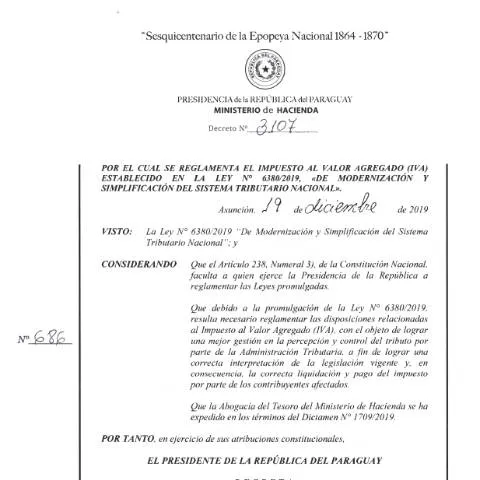
Resumen y alcance del Decreto N° 3107-19 en Paraguay
El Decreto N° 3107-19, emitido por el Ministerio de Hacienda de Paraguay, constituye un marco regulatorio fundamental para la administración y aplicación del Impuesto al Valor Agregado (IVA) en el país. Este decreto, publicado en el contexto de la modernización del sistema tributario nacional, tiene como objetivo principal establecer las disposiciones necesarias para la correcta gestión del IVA, alineándose con las leyes y normativas vigentes, en particular la Ley N° 6380/2019.
Objetivo y contexto del decreto
El principal propósito del Decreto N° 3107-19 es reglamentar la aplicación del Libro II del impuesto, específicamente en lo que respecta al IVA. La normativa busca facilitar la correcta percepción, liquidación y pago del impuesto por parte de los contribuyentes, así como asegurar la coherencia en la interpretación de las disposiciones legales relacionadas con el tributo. La emisión de este decreto responde a la necesidad de actualizar y simplificar los procedimientos administrativos, promoviendo mayor transparencia y eficiencia en la gestión tributaria.
Principales disposiciones del Decreto N° 3107-19
El decreto establece varias medidas clave que impactan directamente en la operativa de los contribuyentes y en la administración tributaria:
- Derogación de normativas anteriores: Se deroga el Artículo 1 del Decreto N° 1030/2013 y otras disposiciones que resultaban contrarias a las nuevas regulaciones, garantizando la unificación y actualización del marco legal.
- Facultades de la Administración Tributaria: Se otorgan mayores atribuciones para emitir reglamentos necesarios para la correcta aplicación del impuesto, así como para la percepción y control del IVA.
- Vigencia y excepciones: El decreto entra en vigor a partir del 1 de enero de 2020, con excepciones específicas relacionadas a operaciones con entidades financieras, casas de cambio, cooperativas y otras instituciones que intervienen en la provisión de servicios digitales y transacciones internacionales, cuya vigencia inicia el 1 de julio de 2020.
- Documentación y registros: Se establecen las bases para la documentación respaldatoria de las operaciones, incluyendo los libros y registros que los contribuyentes deben mantener, en línea con las regulaciones complementarias de la Ley N° 6380/2019.
- Implementación de sistemas electrónicos: Se promueve la utilización de sistemas digitales y plataformas electrónicas para la emisión de comprobantes y la declaración del impuesto, en línea con la Ley N° 7795/2017 que crea el Sistema de Facturación Electrónica Nacional (SIFEN).
Impacto para los contribuyentes y la administración tributaria
El Decreto N° 3107-19 representa un avance significativo en la modernización del sistema tributario paraguayo. Para los contribuyentes, implica una mayor claridad en las obligaciones formales y en los procedimientos para la liquidación del IVA, favoreciendo la transparencia y la reducción de errores o inconsistencias en las declaraciones y pagos.
Por otro lado, la administración tributaria se beneficia de un marco actualizado que facilita la fiscalización y el control de las operaciones, especialmente a través de la implementación de sistemas electrónicos y la digitalización de procesos. Esto contribuye a reducir la evasión fiscal y a fortalecer la recaudación del Estado, en línea con los objetivos de la Ley N° 6380/2019 y las políticas de modernización del sistema tributario nacional.
Consideraciones finales
El Decreto N° 3107-19 es una pieza clave en la estructura normativa que regula el IVA en Paraguay. Su implementación requiere que los contribuyentes se familiaricen con las nuevas disposiciones, en particular respecto a la documentación, los registros electrónicos y las operaciones internacionales. Además, la normativa establece un marco flexible para la emisión de reglamentos y directrices que aseguren la correcta aplicación del impuesto en un contexto de constante evolución digital y financiera.
En definitiva, este decreto refleja el compromiso del Estado paraguayo con la transparencia, la eficiencia y la modernización del sistema tributario, buscando un equilibrio entre la facilidad para los contribuyentes y la adecuada recaudación fiscal para el desarrollo del país.