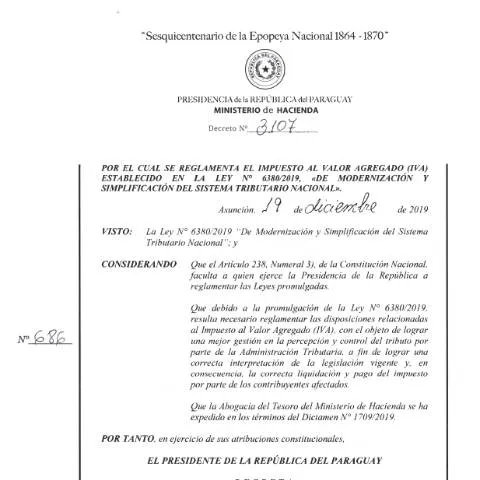
Resumen del Decreto N° 3107-19 del Ministerio de Hacienda de Paraguay
Objeto y alcance del decreto
El Decreto N° 3107-19, emitido por el Ministerio de Hacienda de Paraguay, tiene como finalidad principal reglamentar el Impuesto al Valor Agregado (IVA) establecido en la Ley N° 6380/2019, conocida como la Ley de Modernización y Simplificación del Sistema Tributario Nacional. Este decreto busca definir las disposiciones específicas para la correcta aplicación, percepción y control del IVA, además de establecer los procedimientos administrativos relacionados con este tributo.
Contexto legal y marco normativo
Este decreto complementa y desarrolla las normativas existentes, en particular, las modificaciones introducidas por leyes anteriores y decretos relacionados con el régimen de impuestos en Paraguay. Entre las principales referencias legales se encuentran:
- La Ley N° 6380/2019, que moderniza el sistema tributario.
- El Decreto N° 1030/2013, que regula aspectos del régimen de timbrado y comprobantes de venta.
- Otros decretos que modifican y complementan las disposiciones del régimen de IVA y de comprobantes fiscales, como los Decretos N° 8345/2006, 6806/2005 y 10.797/2013.
El marco legal busca garantizar una gestión tributaria eficiente, transparente y alineada con las mejores prácticas internacionales, facilitando también la fiscalización y el cumplimiento por parte de los contribuyentes.
Principales disposiciones del decreto
El Decreto N° 3107-19 establece varias medidas clave para la implementación y administración del IVA:
- Derogación y modificación de normativas previas: Se derogan artículos específicos de leyes anteriores, como el Artículo 1° del Decreto N° 6806/2005, y se modifican otros, para simplificar y unificar los procedimientos relacionados con la emisión de comprobantes y la declaración del impuesto.
- Implementación del sistema digital: Se establece la emisión virtual de comprobantes de retención y facturas electrónicas, con el objetivo de modernizar los procesos y reducir la carga administrativa para los contribuyentes.
- Reglamentación de operaciones específicas: Se definen las condiciones para las operaciones con entidades bancarias, casas de cambio, cooperativas, y empresas de telefonía, que deberán cumplir con las disposiciones del decreto desde el 1 de julio de 2020.
- Documentación y registros: Se establecen los requisitos para la documentación que respalda las operaciones, incluyendo notas de remisión, comprobantes de venta y otros registros electrónicos, en línea con la normativa de facturación electrónica.
- Normas transitorias y disposiciones complementarias: El decreto contempla períodos transitorios para la adaptación de los contribuyentes y la implementación de las nuevas tecnologías, además de establecer las bases para futuras regulaciones en materia de control y percepción del IVA.
¿Qué cambios implica para los contribuyentes y usuarios?
Este decreto representa un avance en la digitalización del sistema tributario paraguayo, promoviendo mayor eficiencia y transparencia. Para los contribuyentes, significa la obligación de adaptarse a los nuevos sistemas electrónicos, como la emisión de comprobantes digitales y la presentación de declaraciones en línea. Además, se busca reducir errores y facilitar la fiscalización por parte de las autoridades tributarias.
Por otro lado, la implementación de estos cambios también implica un proceso de capacitación y ajuste en los sistemas internos de las empresas y organizaciones sujetas al régimen del IVA, con miras a cumplir con los nuevos requisitos y plazos establecidos por la normativa.
Conclusión
El Decreto N° 3107-19 del Ministerio de Hacienda constituye un paso importante hacia la modernización del sistema tributario en Paraguay, alineándose con las tendencias internacionales de digitalización y simplificación administrativa. La correcta aplicación de sus disposiciones permitirá una gestión más eficiente del IVA, beneficiando tanto a la administración tributaria como a los contribuyentes, en un marco de mayor transparencia y control fiscal.