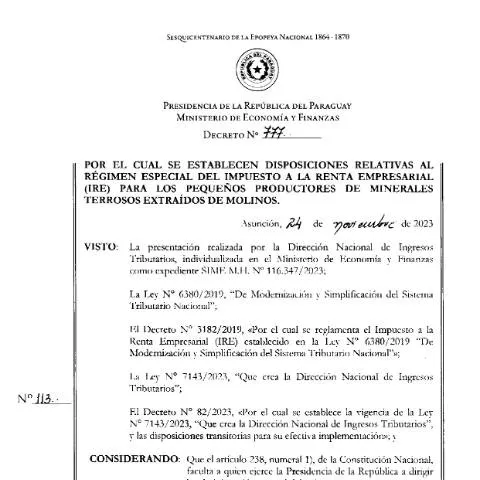
Conjunto de disposiciones del Decreto N° 777 sobre el Régimen Especial del Impuesto a la Renta Empresarial para pequeños productores de minerales
Contexto y alcance del Decreto N° 777
El Decreto N° 777, publicado en Paraguay en 2023, establece un régimen especial para el Impuesto a la Renta Empresarial (IRE) dirigido específicamente a pequeños productores de minerales terrosos extraídos de molinos. La medida surge en el marco de la modernización y simplificación del sistema tributario nacional, procurando facilitar la formalización y el cumplimiento fiscal de un sector con características particulares. La normativa responde a la necesidad de reducir la carga administrativa y tributaria de productores que, por su escala y volumen de operaciones, enfrentan dificultades para cumplir con los procedimientos estándar del sistema tributario general.
¿Quiénes son los beneficiarios y qué condiciones aplican?
El régimen establecido en este decreto está dirigido a pequeños productores de minerales terrosos, que extraen estos recursos a través de molinos, y que no están organizados en forma empresarial. La condición principal para acceder a este régimen especial es que dichos productores adquieran minerales a través de molinos, y que sus operaciones no tengan una significativa envergadura económica. Además, estos contribuyentes deben cumplir con la obligación de practicar la retención del impuesto cuando adquieran bienes señalados en el artículo 93 del Decreto N° 3182/2019, en el cual se regula la obligación de retener el impuesto a personas físicas pequeños productores.
Principales puntos del decreto
- Plazo de vigencia: El decreto dispuso de manera excepcional que, hasta el 31 de diciembre de 2023, los pequeños productores que cumplan con los requisitos puedan aplicar la retención del IRE considerando como Renta Neta el quince por ciento (15%) del precio de operación, sobre el cual se aplicará la tasa general del impuesto.
- Retención del impuesto: Se establece que, en ejercicio de sus atribuciones constitucionales, el Poder Ejecutivo puede reducir la carga tributaria mediante la aplicación de retenciones específicas, facilitando así el cumplimiento de las obligaciones tributarias de los pequeños productores.
- Obligaciones de los productores: Los beneficiarios deberán practicar la retención del impuesto en las operaciones de compra de minerales, y cumplir con la presentación de informes y declaraciones en los plazos establecidos por la normativa tributaria vigente.
- Revisión y control: La normativa contempla mecanismos de fiscalización y control por parte de la Administración Tributaria, para asegurar que los beneficiarios cumplan con las disposiciones establecidas y evitar posibles irregularidades.
¿Qué implica esta regulación para los productores?
El principal impacto de este decreto es la simplificación de las obligaciones tributarias de los pequeños productores de minerales. La posibilidad de aplicar una retención reducida y la exención de algunas formalidades administrativas tradicionales permite que estos contribuyentes puedan concentrarse en su actividad productiva, sin que ello implique un incumplimiento de sus obligaciones fiscales. Además, la medida busca incentivar la formalización del sector, promoviendo un crecimiento ordenado y transparente del mismo.
Recomendaciones para los interesados
Los productores que consideren acceder a este régimen especial deben mantenerse informados sobre las disposiciones y requisitos específicos, así como cumplir con las obligaciones de presentación y retención establecidas por la normativa tributaria. Es recomendable consultar con profesionales en materia tributaria o con la Administración Tributaria para garantizar el correcto cumplimiento de las disposiciones del Decreto N° 777 y evitar sanciones o inconvenientes futuros.
Referencias y organismos de referencia
El Decreto N° 777 fue dictado por el Poder Ejecutivo de Paraguay, en ejercicio de sus atribuciones constitucionales y legales, en particular en virtud de las facultades otorgadas por la Ley N° 6380/2019 y la Ley N° 7143/2023. La normativa complementa las disposiciones del Sistema Tributario Nacional y las regulaciones específicas del Impuesto a la Renta Empresarial, en especial en el contexto de pequeños productores.