Regimen especial de liquidación del IVA para el transporte público de pasajeros de media y larga distancia en Paraguay
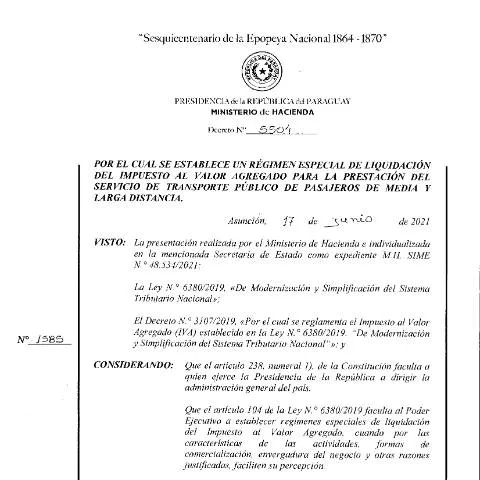
El Decreto N° 5504-2021, emitido por la Presidencia de la República del Paraguay y refrendado por el Ministerio de Hacienda, establece un régimen tributario particular dirigido a las empresas que brindan servicios de transporte público de pasajeros en rutas de media y larga distancia a nivel nacional. Este marco normativo responde a la necesidad de facilitar el cumplimiento fiscal de un sector estratégico, mediante reglas simplificadas para la liquidación del Impuesto al Valor Agregado (IVA).
Contexto y alcance del decreto
Este decreto surge en el contexto de la Ley N° 6380/2019, conocida como la Ley de Modernización y Simplificación del Sistema Tributario Nacional, que busca optimizar la gestión tributaria en Paraguay. En particular, el artículo 104 de dicha ley autoriza la creación de regímenes especiales de liquidación del IVA cuando las características del sector o actividad lo justifiquen, con el fin de evitar distorsiones económicas y promover una mayor recaudación efectiva.
El régimen establecido por el Decreto N° 5504-2021 tiene vigencia hasta el 31 de diciembre de 2021, permitiendo a las empresas de transporte adoptar un esquema simplificado para la declaración y pago del impuesto, en línea con las políticas de modernización tributaria del país.
¿Quiénes son los beneficiarios y qué actividades abarca?
El régimen especial está dirigido a las empresas que prestan servicios de transporte público de pasajeros en rutas de media y larga distancia, siempre que dichas rutas no estén contempladas en el inciso h) del numeral 3) del artículo 100 de la Ley N° 6380/2019. Es decir, se focaliza en aquellas rutas que operan en trayectos interurbanos o de mayor extensión, que requieren un tratamiento fiscal diferenciado para facilitar su cumplimiento tributario.
Principales puntos del régimen tributario
Liquidación del IVA
Las empresas beneficiarias deberán liquidar e ingresar mensualmente el IVA aplicando una tasa del diez por ciento (10%) sobre el veinte por ciento (20%) del monto previsto en el primer párrafo del artículo 85 de la Ley N° 6380/2019. Este método simplificado permite determinar el IVA debitado, del cual se deducirá el IVA crédito correspondiente a las compras y gastos vinculados a la actividad gravada.
Operatividad y cumplimiento
El sistema de liquidación se realiza de forma mensual, facilitando la gestión tributaria y evitando cargas administrativas excesivas. Además, este esquema busca promover la formalización del sector del transporte, incentivando el cumplimiento voluntario mediante reglas claras y adaptadas a la realidad del servicio de media y larga distancia.
Referencias y organismos de referencia
El Decreto N° 5504-2021 complementa la normativa vigente en materia tributaria y de transporte en Paraguay, en línea con las disposiciones de la Ley N° 6380/2019 y el Decreto N° 3107/2019, que reglamenta el IVA en el país. La implementación de este régimen especial cuenta con la supervisión y fiscalización del Ministerio de Hacienda, a través de la Subsecretaría de Estado de Tributación (SET), que administra el cumplimiento de las obligaciones tributarias mediante el sistema Marangatu.
Es importante señalar que, dado el carácter temporal de la medida, las empresas interesadas deben mantenerse informadas sobre posibles prórrogas o modificaciones, que serán comunicadas oficialmente a través del Registro Oficial y los canales institucionales del Estado paraguayo.
Conclusión
El establecimiento de un régimen especial de liquidación del IVA para el transporte público de pasajeros de media y larga distancia en Paraguay representa un avance en la simplificación y modernización del sistema tributario nacional. Facilita el cumplimiento fiscal de un sector clave, promoviendo la formalización y contribuyendo a la recaudación eficiente en beneficio del desarrollo del país.