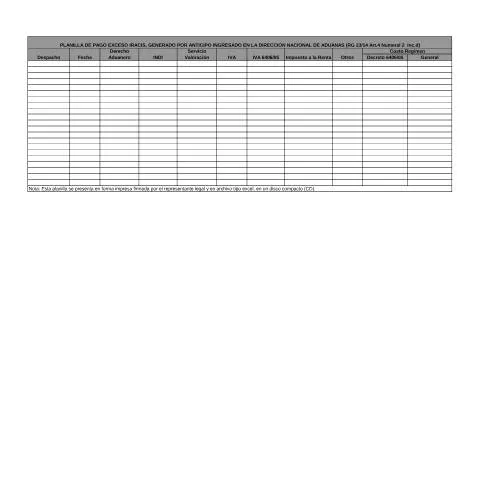
¿Qué es la Planilla de Retención IRACIS y cuál es su finalidad?
La Planilla de Retención IRACIS es un formulario oficial utilizado en Paraguay para registrar y declarar los pagos realizados en concepto de retenciones del Impuesto a la Renta de Actividades Comerciales, Industriales y de Servicios (IRACIS). Este documento es emitido por el Registro de Exportación y su finalidad principal es informar a la Administración Tributaria sobre los anticipos y retenciones que se han practicado en las operaciones comerciales, permitiendo así la correcta liquidación del impuesto y la conciliación de las obligaciones fiscales de los contribuyentes.
Su presentación forma parte de las obligaciones fiscales periódicas y es un requisito para mantener la regularidad en las declaraciones y pagos relacionados con el IRACIS, en línea con lo establecido en el Decreto 6406/05 y la normativa vigente en materia tributaria.
¿Quiénes deben completar y presentar esta planilla?
La Planilla de Retención IRACIS debe ser completada y presentada por todos los contribuyentes que, en el ejercicio de sus actividades comerciales, industriales o de servicios, hayan practicado retenciones del IRACIS a terceros, o hayan realizado pagos que requieran declaración ante la autoridad tributaria. Es decir, tanto personas jurídicas como naturales que actúan como agentes de retención, deben presentar este formulario en los casos que corresponda.
Además, los agentes de retención deben presentar la planilla en los plazos establecidos, independientemente de si las retenciones corresponden a operaciones nacionales o de exportación, garantizando así la transparencia y cumplimiento fiscal.
¿Cómo se debe completar la Planilla de Retención IRACIS?
El llenado de la Planilla de Retención IRACIS requiere atención a los detalles y precisión en la información ingresada. A continuación, se describen los pasos principales para su correcta cumplimentación:
- Datos del contribuyente: Incluir la razón social, RUC, domicilio fiscal y datos del representante legal.
- Fecha de despacho: Indicar la fecha en que se realizó la operación o el despacho correspondiente.
- Detalle de la operación: Especificar el tipo de operación, monto total, monto retenido y monto pagado.
- Información del agente de retención: Nombre, RUC y firma del responsable que realiza la declaración.
- Resumen de los importes: Detallar los valores retenidos, anticipos y pagos realizados en el periodo correspondiente.
Es fundamental que toda la información sea verificable y concordante con los registros contables y las operaciones realizadas, para evitar errores que puedan derivar en sanciones o rectificaciones posteriores.
¿Qué documentación se debe adjuntar y en qué formato se presenta?
Según la normativa vigente, la Planilla de Retención IRACIS debe presentarse en formato impreso y en archivo digital para facilitar su procesamiento y archivo. Específicamente, se requiere:
- El formulario impreso, firmado por el representante legal del contribuyente.
- Un archivo en formato Excel con la información registrada en la planilla.
- El archivo digital debe ser entregado en un disco compacto (CD) junto con la versión impresa.
Es importante que el archivo digital contenga toda la información requerida en el formulario, en un formato legible y estructurado, para facilitar su revisión por parte de las autoridades tributarias.
¿Dónde y cómo se presenta la Planilla de Retención IRACIS?
La presentación de la Planilla de Retención IRACIS se realiza ante la Dirección Nacional de Aduanas (DNA), siguiendo los procedimientos establecidos en la normativa vigente. La presentación puede hacerse de manera presencial o, preferentemente, a través del sistema en línea disponible en el Portal Único de Comercio Exterior conforme al Decreto 8709/2018.
Para presentar la planilla en formato digital, debe accederse al sistema de gestión y subir el archivo en los plazos establecidos por la autoridad, asegurándose de que toda la documentación esté completa y correctamente firmada.
El formulario impreso debe entregarse en las oficinas correspondientes, en caso de requerir una presentación física, y conservarse como respaldo en la documentación del contribuyente.
¿Cuáles son los errores más frecuentes y las recomendaciones para evitarlos?
Entre los errores más comunes al completar la Planilla de Retención IRACIS se encuentran:
- Datos incorrectos: errores en el RUC, razón social o datos del representante legal.
- Falta de firma: no firmar la planilla impresa, lo que invalida el documento.
- Errores en los importes: ingresar montos incorrectos o desalineados con los registros contables.
- Omisión de información: dejar campos en blanco o no detallar adecuadamente las operaciones.
Para evitar estos inconvenientes, se recomienda revisar cuidadosamente toda la información antes de la firma, verificar los registros contables y consultar las guías oficiales del Servicio Nacional de Gestión de la Calidad y la Dirección Nacional de Aduanas.
Asimismo, mantenerse actualizado con las normativas y plazos de presentación, y utilizar los recursos digitales disponibles en el sistema Marangatu, garantiza un proceso eficiente y en cumplimiento con la legislación vigente.