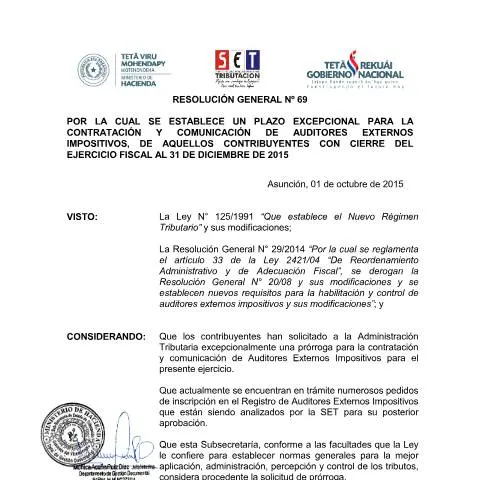
Guía sobre la Resolución General Nº 69 15 de la Subsecretaría de Estado de Tributación en Paraguay
Contexto y alcance de la resolución
La Resolución General Nº 69 15, emitida por la Subsecretaría de Estado de Tributación (SET) de Paraguay, establece un plazo excepcional para la contratación y comunicación de auditores externos impositivos en relación con los contribuyentes cuyo ejercicio fiscal cierra el 31 de diciembre de 2015. Esta normativa responde a las solicitudes de los contribuyentes que, ante la proximidad del cierre del ejercicio fiscal, requieren una prórroga para cumplir con la obligación de contratar y comunicar a los auditores externos impositivos, en el marco de las disposiciones legales vigentes.
¿Quiénes son los contribuyentes afectados por esta resolución?
La resolución está dirigida específicamente a aquellos contribuyentes cuyo cierre de ejercicio fiscal corresponde al 31 de diciembre de 2015. Estos contribuyentes que, por diversas razones, aún no han contratado ni comunicado la designación de su auditor externo impositivo, podrán hacerlo hasta el 31 de enero de 2016, en forma excepcional y limitada en el tiempo. Es importante destacar que esta medida busca facilitar el cumplimiento de las obligaciones tributarias en un contexto de trámite y análisis de solicitudes de inscripción en el Registro de Auditores Externos Impositivos.
Requisitos y procedimientos establecidos por la resolución
- Contratación del auditor externo impositivo: Los contribuyentes deberán proceder a la contratación del auditor externo hasta la fecha límite del 31 de enero de 2016.
- Comunicación a la SET: Dentro de los 30 (treinta) días hábiles posteriores a la firma del contrato, deberán informar a la Administración Tributaria dicha contratación, proporcionando los datos del auditor externo y del contribuyente.
- Forma de comunicación: La comunicación y la información del auditor externo deben realizarse mediante los canales habilitados por la SET, preferentemente en línea a través del sistema Marangatu, siguiendo los procedimientos establecidos para estos trámites.
Relevancia y objetivos de la resolución
El principal objetivo de esta resolución es garantizar la continuidad en el cumplimiento de las obligaciones tributarias, permitiendo a los contribuyentes contar con un plazo adicional para formalizar la contratación y comunicación del auditor externo impositivo. Asimismo, busca aliviar la carga administrativa en un momento en que están en trámite numerosas solicitudes de inscripción en el Registro de Auditores Externos Impositivos, las cuales están siendo evaluadas por la SET.
Implicaciones para los contribuyentes y el control tributario
Para los contribuyentes, esta medida representa una oportunidad para regularizar su situación en un plazo razonable, evitando posibles sanciones o complicaciones por incumplimiento de las obligaciones de auditoría externa. Desde la perspectiva del control tributario, la resolución permite a la SET mantener un control adecuado sobre las auditorías externas, asegurando que los procedimientos se ajusten a los plazos y requisitos establecidos.
Referencias y organismos de referencia
La resolución se inscribe en el marco de la Ley N° 125/1991, que establece el régimen tributario en Paraguay, y en la Resolución General N° 29/2014, que regula la habilitación y control de auditores externos impositivos. La Subsecretaría de Estado de Tributación, a través de su Dirección de Planificación y Técnica Tributaria, es la autoridad encargada de la implementación y supervisión de estas disposiciones.
Consideraciones finales
Es fundamental que los contribuyentes afectados por esta resolución aprovechen el plazo excepcional para cumplir con sus obligaciones de contratación y comunicación de auditores externos impositivos. La correcta gestión de estos trámites contribuye a la transparencia y cumplimiento fiscal en Paraguay, fortaleciendo el sistema tributario nacional y facilitando la fiscalización por parte de las autoridades.