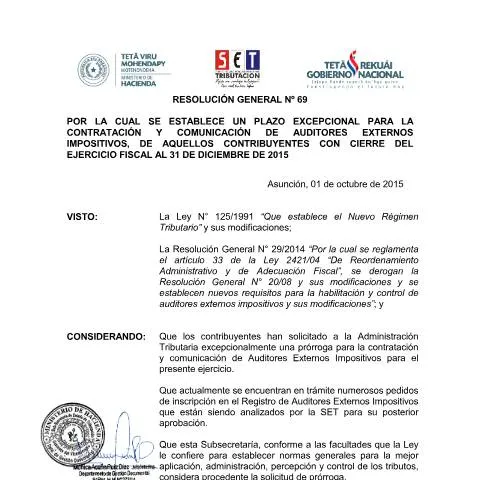
Guía sobre la Resolución General Nº 69 15 de la Subsecretaría de Estado de Tributación del Paraguay
Contexto y alcance de la resolución
La Resolución General Nº 69 15, emitida por la Subsecretaría de Estado de Tributación (SET) en Paraguay, establece un plazo excepcional para la contratación y comunicación de auditores externos impositivos para los contribuyentes cuyo cierre del ejercicio fiscal sea al 31 de diciembre de 2015. La normativa responde a la necesidad de brindar un margen adicional a los contribuyentes afectados por las obligaciones relacionadas con la auditoría externa, en un contexto donde se han recibido múltiples solicitudes de prórroga.
Este acto administrativo se inscribe en el marco legal establecido por la Ley N° 125/1991, que regula el régimen tributario en Paraguay, y por la Resolución General N° 29/2014, que reglamenta aspectos relativos a la habilitación y control de los auditores externos impositivos. La resolución busca facilitar la gestión tributaria, permitiendo que los contribuyentes puedan cumplir con sus obligaciones en un plazo ampliado.
¿Quiénes son los contribuyentes afectados?
La resolución está dirigida a aquellos contribuyentes cuyo ejercicio fiscal cierra al 31 de diciembre de 2015. Es decir, las empresas y personas físicas que finalizan su año fiscal en esa fecha y que, por tanto, deben cumplir con la contratación y comunicación de un auditor externo impositivo para la presentación de sus declaraciones y otros trámites relacionados.
Estos contribuyentes que se encuentran en proceso de inscripción en el Registro de Auditores Externos Impositivos y que aún no han formalizado su contratación, podrán beneficiarse de la prórroga establecida en esta resolución.
Aspectos clave de la resolución
- Plazo para la contratación: Los contribuyentes podrán contratar a su auditor externo impositivo hasta el 31 de enero de 2016.
- Comunicación a la SET: La comunicación de la contratación, así como la información del auditor, debe realizarse dentro de los 30 días hábiles posteriores a la firma del contrato.
- Formalización y registro: La contratación y comunicación deben ser informadas a la SET mediante los canales oficiales establecidos, para garantizar la validez y cumplimiento de las obligaciones tributarias.
Este procedimiento busca simplificar el proceso y evitar sanciones por incumplimiento, brindando un período adicional para que los contribuyentes puedan ajustarse a las disposiciones legales.
Procedimiento y cumplimiento
Para cumplir con esta resolución, el contribuyente debe:
- Contratar a un auditor externo impositivo antes del 31 de enero de 2016.
- Informar a la SET sobre dicha contratación en un plazo de 30 días hábiles desde la firma del contrato.
- Proporcionar los datos del auditor y la documentación que respalde la contratación, a través de los canales oficiales de la SET, como el sistema Marangatu.
Es importante destacar que, una vez cumplidos estos pasos, el contribuyente estará en condiciones de presentar sus declaraciones y cumplir con las obligaciones fiscales correspondientes sin incurrir en sanciones por retraso en la contratación del auditor externo.
Relevancia y consideraciones finales
La resolución refleja la voluntad de la SET de facilitar el cumplimiento tributario en un contexto de alta demanda y solicitudes de prórroga por parte de los contribuyentes. Además, busca garantizar la transparencia y el control en la contratación de auditores externos, en línea con las disposiciones legales vigentes.
Es recomendable que los contribuyentes afectados revisen sus obligaciones y planifiquen la contratación del auditor externo con anticipación, aprovechando el plazo excepcional establecido. La correcta comunicación a la SET es fundamental para evitar sanciones y asegurar la regularidad en sus obligaciones tributarias.