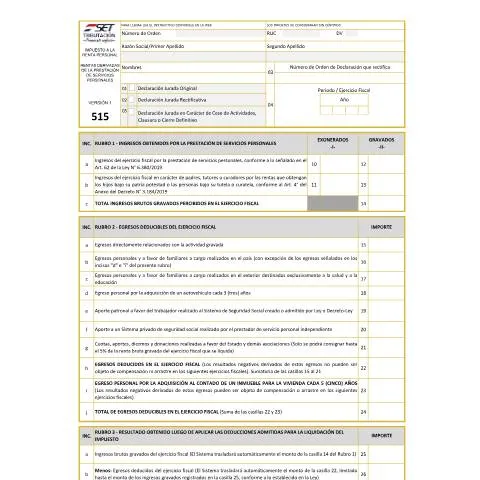
Formulario N° 515 - IRP - Rentas derivadas de la prestación de Servicios Personales
El Formulario N° 515 es un documento oficial utilizado en Paraguay para declarar las rentas derivadas de la prestación de servicios personales independientes. Este formulario forma parte de las declaraciones juradas relacionadas con el Impuesto a la Renta Personal (IRP) y se enmarca dentro de las obligaciones tributarias de los contribuyentes que realizan actividades de prestación de servicios de manera autónoma.
¿Quién debe completar el formulario?
Están obligados a presentar el Formulario N° 515 todos los contribuyentes que, durante el ejercicio fiscal, hayan obtenido rentas derivadas de la prestación de servicios personales, ya sea en forma individual o mediante sociedades o asociaciones. Esto incluye a profesionales, técnicos, consultores, y otros trabajadores independientes que no tengan empleados a su cargo, pero que perciban ingresos por sus servicios.
¿Cuál es el objetivo principal de este formulario?
El objetivo del Formulario N° 515 es informar a la Administración Tributaria del Paraguay (SET y DNIT) sobre los ingresos obtenidos y los egresos deducibles relacionados con la actividad de prestación de servicios personales. La declaración permite calcular el impuesto correspondiente al IRP, considerando las deducciones admitidas y las posibles pérdidas fiscales arrastrables.
¿Cómo se debe completar el formulario?
El formulario está estructurado en diferentes rubros que recopilan información específica:
- RUBRO 1 - Ingresos obtenidos por la prestación de servicios personales: Aquí se consignan los ingresos brutos gravados, incluyendo aportes, donaciones y cuotas realizadas a favor del Estado o asociaciones, limitados al 5% de la renta bruta del ejercicio.
- RUBRO 2 - Egresos deducibles del ejercicio fiscal: En esta sección se registran los gastos relacionados directamente con la actividad gravada, como egresos personales, adquisición de bienes, aportes a sistemas privados de seguridad social, gastos en salud y educación en el exterior, entre otros.
- RUBRO 3 - Resultado después de aplicar las deducciones: Se obtiene la renta neta imponible, sobre la cual se calcula el impuesto a pagar, aplicando las tasas correspondientes según los tramos establecidos en la ley.
- RUBRO 4 - Pérdida fiscal arrastrable: Se declara cualquier pérdida fiscal generada en ejercicios anteriores que pueda ser compensada en el presente ejercicio, en caso de que corresponda.
- RUBRO 5 - Determinación del impuesto y liquidación final: Aquí se realiza el cálculo final del impuesto a pagar, considerando las tasas del 8%, 9% y 10%, según los rangos de renta neta imponible.
Es importante completar cada sección con precisión y según las instrucciones oficiales, disponibles en la web de la SET y DNIT, para evitar errores que puedan generar sanciones o requerimientos por parte de las autoridades fiscales.
¿Qué documentos y datos se deben tener a mano para llenar el formulario?
Para completar correctamente el Formulario N° 515, se recomienda tener a disposición:
- La cédula de identidad del contribuyente.
- Comprobantes de ingresos, como facturas, recibos, contratos de prestación de servicios.
- Documentación que respalde los egresos deducibles, como facturas, comprobantes de pago, contratos de alquiler o compra de bienes.
- Información sobre aportes a sistemas de seguridad social y gastos en salud y educación realizados en el exterior.
- Datos históricos de ejercicios fiscales anteriores, en caso de pérdidas fiscales a arrastrar.
¿Cómo y dónde presentar el formulario?
El Formulario N° 515 debe ser presentado en formato digital a través del Portal Único de Declaraciones y Pagos, conforme a lo establecido por el Decreto 8709/2018. La declaración puede ser realizada en línea en cualquier momento dentro del período establecido por la SET, generalmente en los meses posteriores al cierre del ejercicio fiscal.
Es recomendable verificar que la declaración esté completa y correcta antes de su envío, ya que la información será utilizada para determinar la base imponible y el monto del impuesto a pagar.
Errores frecuentes y recomendaciones
Entre los errores más comunes al llenar este formulario se encuentran:
- Omitir ingresos o egresos relevantes, lo que puede afectar el cálculo del impuesto.
- Consignar montos con centavos, ya que las instrucciones indican que los importes deben consignarse sin céntimos.
- No adjuntar la documentación respaldatoria en caso de ser requerida por la autoridad tributaria.
- Presentar declaraciones fuera del plazo establecido, lo cual puede generar multas o intereses.
Se recomienda revisar cuidadosamente cada sección, consultar las instrucciones oficiales y, en caso de dudas, acudir a un contador o asesor tributario autorizado por la SET.
Conclusión
El Formulario N° 515 es una herramienta fundamental para que los contribuyentes independientes cumplan con sus obligaciones fiscales en Paraguay. La correcta declaración de ingresos y egresos, junto con la presentación en los plazos establecidos, garantiza el cumplimiento de la ley y evita sanciones. Es imprescindible seguir las instrucciones oficiales y mantener la documentación respaldatoria en orden para facilitar cualquier revisión futura por parte de las autoridades tributarias.