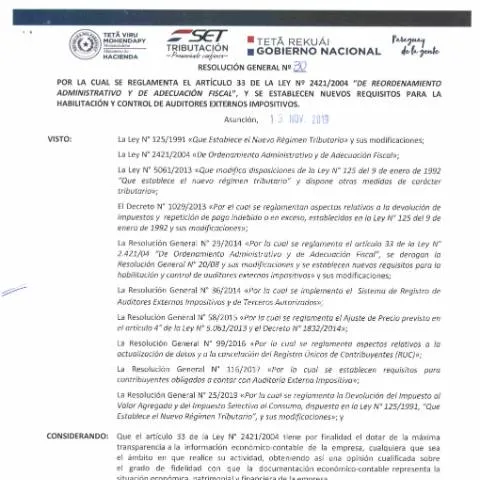
Guía sobre la Resolución General N° 30-2019 de la SET para Auditores Externos Impositivos en Paraguay
Objeto y alcance de la resolución
La Resolución General N° 30-2019, emitida por la Subsecretaría de Estado de Tributación (SET), establece nuevos requisitos y lineamientos para la habilitación y control de los auditores externos impositivos en Paraguay. Su principal finalidad es fortalecer la transparencia y la eficiencia en los procesos de auditoría de los contribuyentes, garantizando un mayor nivel de confianza en la información económico-contable presentada ante la autoridad tributaria.
Contexto legal y marco normativo
Esta resolución complementa y actualiza las disposiciones contenidas en la Ley N° 2421/2004 de Reordenamiento Administrativo y de Adecuación Fiscal, así como en otras normativas relacionadas, como la Ley N° 125/1991 y la Ley N° 5061/2013. Además, se fundamenta en el Decreto N° 1029/2013 y en las resoluciones previas que regulan la actividad de los auditores externos y la fiscalización tributaria en Paraguay.
Principales disposiciones y requisitos
- Definiciones clave: La resolución especifica conceptos esenciales como Auditor Externo Impositivo (AEI), Auditoría Externa Impositiva, y Contribuyente Obligado, estableciendo claramente sus funciones y obligaciones.
- Requisitos para la habilitación: Los profesionales o firmas que deseen ejercer como auditores externos impositivos deben contar con la certificación emitida por la SET, que se obtiene tras cumplir con requisitos específicos de idoneidad, experiencia y formación.
- Documentación y control: Se establece la obligatoriedad de presentar informes de auditoría, dictámenes y recomendaciones, los cuales deben ajustarse a las Normas de Auditoría aplicables, como las emitidas por la Federación Internacional de Contadores Públicos (IFAC).
- Inhabilitaciones y sanciones: La resolución prevé la cancelación del registro de auditores en caso de incumplimiento de las normativas, presentación de información falsa, o incumplimiento de las obligaciones fiscales y profesionales.
- Materialidad y estándares internacionales: Se refuerza la necesidad de aplicar estándares internacionales de auditoría (NIA, NIAS, etc.) y de considerar la materialidad en las revisiones, para asegurar la precisión y relevancia de los informes.
Impacto para los auditores y contribuyentes
Esta normativa representa un avance en la regulación de la actividad de auditoría externa en Paraguay, promoviendo una mayor profesionalización y control. Para los auditores, implica cumplir con requisitos más rigurosos en la certificación, actualización constante en las Normas Internacionales de Auditoría y en las disposiciones legales vigentes.
Para los contribuyentes, la resolución garantiza que las auditorías realizadas sean de mayor calidad, brindando mayor seguridad en la información financiera y tributaria presentada a la SET. Esto, a su vez, facilita la fiscalización y el cumplimiento voluntario de las obligaciones fiscales.
Procedimientos y obligaciones para los profesionales
- Inscripción en el Registro de Auditores Externos Impositivos de la SET, cumpliendo con los requisitos establecidos.
- Presentación periódica de informes y dictámenes conforme a las Normas Internacionales de Auditoría y a las disposiciones específicas de la resolución.
- Mantenimiento de la certificación vigente, mediante la participación en cursos de actualización y capacitación autorizados por la SET.
- Respetar las disposiciones sobre confidencialidad, independencia y ética profesional en todas las etapas del proceso de auditoría.
Conclusión
La Resolución General N° 30-2019 constituye un paso importante hacia la modernización y profesionalización de la auditoría impositiva en Paraguay. Al establecer requisitos claros y mecanismos de control, busca fortalecer la confianza en la información tributaria y mejorar la gestión fiscal del país. Los auditores externos y contribuyentes deben estar atentos a estos lineamientos para cumplir con las normativas vigentes y contribuir a un sistema tributario más transparente y eficiente.