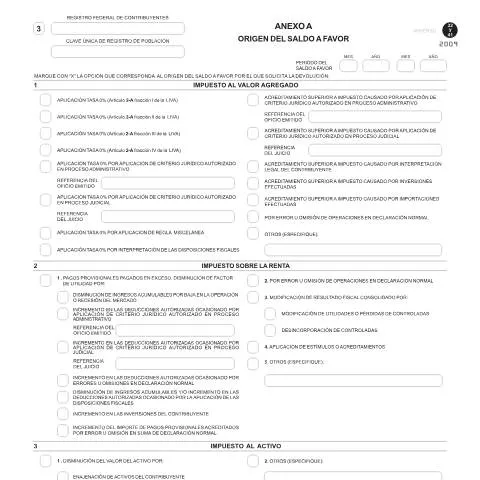
Comprendiendo el Origen del Saldo a Favor: Una Guía Esencial
Cuando se trata de la administración de impuestos en México, es esencial familiarizarse con los formularios y documentos oficiales que permiten a los contribuyentes gestionar eficientemente sus obligaciones fiscales. Uno de estos documentos clave es el Origen del Saldo a Favor, que se presenta como parte del proceso para solicitar la devolución de impuestos. Este formulario es de libre impresión y está regulado por el Código Fiscal de la Federación (CFF). Su correcta utilización puede evitar complicaciones y asegurar que el contribuyente reciba los beneficios que le corresponden.
¿Quiénes deben presentar el Origen del Saldo a Favor?
La presentación del Origen del Saldo a Favor es obligatoria para aquellos contribuyentes que hayan determinado un saldo a favor en sus declaraciones de impuestos, particularmente en el Impuesto al Valor Agregado (IVA) y el Impuesto sobre la Renta (ISR). Este formulario se utiliza específicamente para dar cuenta del origen de dicho saldo, permitiendo al Servicio de Administración Tributaria (SAT) evaluar la solicitud de devolución.
- Contribuyentes que hayan aplicado tasas del 0% en el IVA.
- Personas físicas y morales que hayan realizado pagos provisionales en exceso.
- Aquellos que hayan cometido errores u omisiones en sus declaraciones normales.
El rol del formulario en el contexto fiscal
El Origen del Saldo a Favor desempeña un papel fundamental en la gestión de las devoluciones de impuestos. Este documento debe ser presentado junto con las formas oficiales 32 o 41, lo que ayuda a clarificar la situación fiscal del contribuyente. Al detallar el origen del saldo, se establece un vínculo claro entre el monto a devolver y las operaciones fiscales realizadas durante el ejercicio fiscal correspondiente.
Una presentación correcta de este formulario no solo agiliza el proceso de devolución, sino que también proporciona una base sólida en caso de auditorías. Al ser un documento de libre impresión, es crucial que los contribuyentes se aseguren de utilizar la versión más actualizada y cumplir con todos los requisitos establecidos por el SAT.
Pasos para completar el formulario
Preparación previa
Antes de comenzar a llenar el Origen del Saldo a Favor, es recomendable tener a la mano la información necesaria. Esto incluye:
- Datos fiscales del contribuyente: RFC, CURP y datos de contacto.
- Referencias de las declaraciones previas que generaron el saldo a favor.
- Documentación que respalde los conceptos de saldo a favor que se están reclamando.
Instrucciones para el llenado
El formulario solicita que se marque con una "X" la opción correspondiente al origen del saldo a favor. Entre las opciones más comunes se encuentran:
| Tipo de Saldo a Favor | Descripción |
|---|---|
| IVA | Aplicación de tasas del 0% según la ley. |
| ISR | Pagos provisionales pagados en exceso. |
| Impuesto al Activo | Disminución del valor del activo por enajenación. |
Opciones de presentación: digital vs. físico
El Origen del Saldo a Favor puede presentarse de manera digital o en papel. Es fundamental entender las diferencias entre ambos métodos:
Presentación digital
- Requiere el uso de e.firma para autenticar la solicitud.
- Facilita el seguimiento del estado de la solicitud.
- Permite una respuesta más ágil por parte del SAT.
Presentación física
- Se debe presentar en las oficinas autorizadas del SAT.
- Es necesario llevar el formato en duplicado.
- La respuesta puede tardar más, dado el proceso manual involucrado.
Independientemente del método elegido, es crucial conservar una copia del formulario presentado, junto con cualquier comprobante o recibo que se obtenga.
Las implicaciones de no presentar el formulario
Entender las consecuencias de no presentar el Origen del Saldo a Favor es vital para cualquier contribuyente. Si se omite este trámite, se corre el riesgo de que el saldo a favor no sea reconocido, lo que puede resultar en:
- La pérdida del derecho a la devolución de impuestos.
- Posibles auditorías y sanciones por parte del SAT.
- Interés moratorio acumulado sobre el saldo no reclamado.
Consideraciones especiales para situaciones particulares
Existen varios escenarios en los que la presentación del Origen del Saldo a Favor puede requerir atención adicional. A continuación, se describen algunas de estas situaciones:
Contribuyentes extranjeros
Los contribuyentes extranjeros que operan en México y que generan un saldo a favor deben seguir procesos adicionales. Es recomendable contar con un asesor fiscal que conozca las particularidades de las leyes mexicanas para asegurar que la solicitud sea presentada correctamente.
Personas menores de edad
En el caso de los contribuyentes menores de edad, se necesita la representación legal de un tutor o padre al presentar el formulario. Debe incluirse una carta poder que acredite la representación.
Urgencias y plazos de presentación
Es importante estar al tanto de los plazos establecidos para la presentación de este formulario, ya que estos pueden variar dependiendo del tipo de impuesto y de la fecha de la declaración que generó el saldo a favor. Generalmente, se recomienda presentar el Origen del Saldo a Favor durante el mes siguiente a la presentación de la declaración correspondiente.
Documentación de respaldo: ¿qué incluir?
Al presentar el Origen del Saldo a Favor, es necesario adjuntar ciertos documentos que respalden la solicitud. Entre ellos se encuentran:
- Copias de las declaraciones donde se generó el saldo a favor.
- Comprobantes de pago que demuestren el exceso de IVA o ISR.
- Cualquier correspondencia oficial con el SAT relacionada con el saldo a favor.
Distinciones con formularios similares
Es fácil confundir el Origen del Saldo a Favor con otros formularios, como el formato para la solicitud de devolución de impuestos o el formato de declaración anual. Sin embargo, cada uno tiene un propósito específico:
- El Origen del Saldo a Favor se centra exclusivamente en la justificación del saldo a favor.
- La solicitud de devolución de impuestos implica un procedimiento más amplio y puede incluir diferentes tipos de impuestos.
- La declaración anual es un reporte completo de todos los ingresos y gastos del contribuyente durante un año fiscal.
Conocer estas distinciones es crucial para evitar errores y garantizar que se elija el formulario correcto para cada situación.
Consejos prácticos para un trámite exitoso
Para asegurar una correcta presentación del Origen del Saldo a Favor, se recomiendan las siguientes prácticas:
- Verificar regularmente el portal del SAT para estar al tanto de actualizaciones y cambios en los procedimientos.
- Consultar con un contador o asesor fiscal para evitar errores en el llenado del formulario.
- Guardar copias de todos los documentos presentados y de las respuestas recibidas del SAT.
Con una preparación adecuada y atención a los detalles, los contribuyentes pueden hacer uso efectivo del Origen del Saldo a Favor, asegurando así su derecho a la devolución de impuestos y evitando problemas futuros con la administración fiscal.
Origen del saldo a favor: Un análisis detallado
El saldo a favor es un concepto fiscal que se ha convertido en un tema recurrente entre los contribuyentes en México. Este saldo surge cuando, tras la presentación de la declaración anual de impuestos al Servicio de Administración Tributaria (SAT), se determina que el monto de impuestos pagados es superior al que realmente se debía. Existen múltiples razones por las cuales se puede generar un saldo a favor, y entender su origen es fundamental para cualquier contribuyente.
Una de las causas más comunes para la generación de un saldo a favor es el incorrecto cálculo de las retenciones de impuestos sobre ingresos. Por ejemplo, si un trabajador percibe ingresos de una fuente que no realiza las retenciones correspondientes o aplica un porcentaje erróneo, es posible que al momento de realizar la declaración se refleje un monto a favor. Asimismo, aquellos contribuyentes que realizan pagos anticipados de impuestos pueden también tener saldo a favor si sus estimaciones resultan ser mayores a su carga fiscal real.
Otro aspecto que contribuye a la formación de un saldo a favor es la deducción de gastos. En el caso de los contribuyentes que realizan actividades empresariales, la deducción de gastos relacionados con la operación puede llevar a que el impuesto a pagar sea significativamente menor al que se había anticipado. Esto se traduce en un saldo a favor, que puede ser redimido en futuras declaraciones o solicitado como devolución.
Además, es importante señalar que el saldo a favor no es exclusivo de personas físicas; las personas morales también pueden generar saldos a favor, especialmente en el contexto de la compensación de impuestos, donde se pueden ajustar saldos entre diferentes impuestos federales. Esta práctica se estipula en el Código Fiscal de la Federación (CFF) y permite una mayor flexibilidad en la gestión de las obligaciones fiscales.
Estrategias para maximizar el saldo a favor
Conocer las estrategias para maximizar un saldo a favor es clave para cualquier contribuyente que busque optimizar su situación fiscal. La planificación fiscal juega un papel determinante en este aspecto. Una de las estrategias más efectivas es mantener un control riguroso sobre las deducciones permitidas. Es fundamental que el contribuyente esté al tanto de todos los gastos que puede deducir, ya que una deducción mal aplicada puede llevar a una carga fiscal mayor.
Asimismo, la correcta administración de los ingresos es crucial. Los contribuyentes deben asegurarse de que todos sus ingresos estén debidamente registrados y que las retenciones se realicen de manera correcta. Esto no solo evita la generación de saldos a favor, sino que también asegura que el contribuyente cumpla con sus obligaciones tributarias de manera adecuada.
Otra estrategia es la utilización de herramientas digitales proporcionadas por el SAT. A través de su portal, los contribuyentes pueden acceder a simuladores que les permiten estimar su carga fiscal y, por ende, prever si es probable que generen un saldo a favor. Estas herramientas, sumadas al uso de la e.firma para trámites, simplifican el proceso y permiten una gestión más eficiente de los impuestos.
Finalmente, es recomendable que los contribuyentes establezcan un seguimiento anual de sus declaraciones. Esto les permitirá identificar tendencias en sus ingresos y deducciones, así como realizar ajustes necesarios que les ayuden a maximizar el saldo a favor en futuras declaraciones.
Devolución del saldo a favor: Procedimientos y requisitos
Una vez que se ha generado un saldo a favor, el siguiente paso es proceder a su devolución por parte del SAT. Este proceso es esencial para que el contribuyente pueda recuperar recursos y utilizarlos en su beneficio. Sin embargo, es crucial seguir los procedimientos adecuados para asegurar que la devolución se realice de manera efectiva y en el menor tiempo posible.
El primer paso en el proceso de devolución es la presentación de la declaración anual, donde el contribuyente debe marcar la opción correspondiente para solicitar la devolución del saldo a favor. Es fundamental que esta declaración esté correctamente elaborada y que todas las cifras sean precisas, ya que cualquier error puede llevar a retrasos en el proceso.
Después de presentar la declaración, el SAT tiene un plazo de 40 días hábiles para llevar a cabo la revisión y, en su caso, aprobar la devolución de impuestos. Durante este tiempo, el contribuyente puede verificar el estado del trámite a través del portal del SAT, donde se puede consultar el estatus de la solicitud de devolución mediante el uso del Registro Federal de Contribuyentes (RFC) y otros datos correspondientes.
Es importante tener en cuenta que el SAT puede solicitar información adicional o realizar auditorías en caso de que considere que las cifras presentadas no concuerdan o existen inconsistencias. Por ello, tener una adecuada organización de los documentos y comprobantes válidos es esencial para demostrar la veracidad de la información presentada.
La devolución se puede efectuar a través de un depósito en cuenta bancaria registrada o mediante un cheque, dependiendo de la elección del contribuyente al momento de realizar la declaración. La forma más rápida y eficiente es optar por el depósito bancario, ya que suele ser más ágil que la emisión de un cheque.
Por último, es recomendable que, tras recibir la devolución, el contribuyente realice una revisión de su situación fiscal. Esto incluye la verificación de los montos devueltos y la actualización de sus registros contables, asegurándose de que todo esté en orden para futuras declaraciones y trámites fiscales.