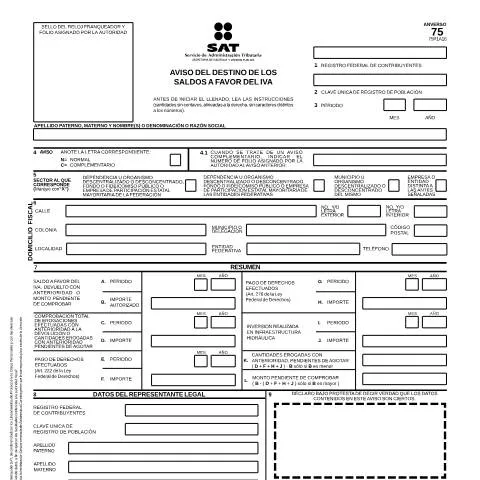
El Aviso del Destino de los Saldos a Favor del IVA: Importancia y Proceso
El Aviso del Destino de los Saldos a Favor del IVA, identificado con el código 75, es un documento crucial para los contribuyentes que buscan gestionar sus saldos a favor en el ámbito del Impuesto al Valor Agregado (IVA). Este aviso no solo facilita la devolución de montos a favor, sino que también asegura que los contribuyentes cumplan con sus obligaciones fiscales de manera adecuada y en los plazos establecidos.
¿Quiénes deben presentar el aviso?
Este aviso debe ser presentado por los contribuyentes que hayan generado un saldo a favor del IVA y que deseen reclamar la devolución de dicho monto. Los obligados a presentarlo pueden incluir:
- Personas físicas que están registradas ante el SAT.
- Personas morales que cuenten con Registro Federal de Contribuyentes (RFC).
- Contribuyentes en actividades económicas que generen IVA a favor.
Es importante destacar que pueden existir casos específicos, como contribuyentes extranjeros o aquellos con situaciones fiscales complejas, que también deben cumplir con este trámite.
Canales de Depósito: ¿Cómo Presentar el Aviso?
El aviso se puede presentar de varias maneras, cada una con sus propias características y requisitos:
- En línea: A través del portal del SAT, donde se puede subir el formato digitalmente utilizando la e.firma.
- Presencial: En las oficinas del SAT, lo que puede ser útil para quienes prefieren el contacto directo con un asesor fiscal.
- Por correo postal: Enviando el aviso a la dirección indicada por la autoridad fiscal, aunque esta opción es menos común.
La presentación en línea se recomienda por su rapidez y facilidad. Al hacerlo, el contribuyente puede recibir una confirmación inmediata de su trámite.
Diferencias con Otros Formularios
Es fundamental no confundir el Aviso del Destino de los Saldos a Favor del IVA con otros formularios relacionados con el IVA, como:
| Formulario | Descripción | Propósito |
|---|---|---|
| Declaración del IVA (Forma 30) | Presenta las operaciones gravadas y las deducciones realizadas. | Determinar el IVA a pagar o a favor. |
| Solicitud de devolución de saldos a favor (Forma 32) | Solicita formalmente la devolución del saldo a favor. | Iniciar el proceso de reembolso. |
| Aviso del destino de los saldos a favor del IVA (Forma 75) | Indica el destino y uso de los saldos a favor. | Gestionar la devolución o compensación del IVA. |
La clave es que mientras la Declaración del IVA y la Solicitud de devolución son documentos que gestionan el saldo en sí, el Aviso del Destino se enfoca en registrar cómo se manejarán esos saldos.
Pasos para Completar el Aviso del Destino de los Saldos a Favor del IVA
Completar el aviso puede parecer complejo, pero siguiendo las instrucciones adecuadas se puede hacer de manera efectiva. A continuación, se detallan los pasos a seguir:
- Descargar el formato: Asegúrate de tener la versión más reciente del aviso, disponible en el sitio web del SAT.
- Llena la información básica: Incluye tu nombre, RFC, CURP y domicilio fiscal. Es crucial asegurarse de que todos los datos sean correctos.
- Indica el periodo: Anota el periodo al que corresponde el saldo a favor y si es complementario, señala el folio del aviso anterior.
- Especifica el saldo: Indica el monto del saldo a favor, las cantidades pendientes de comprobar y cualquier otra información relevante.
- Declara bajo protesta: La firma o huella digital es necesaria para validar la veracidad de la información presentada.
Recuerda utilizar una máquina o impresora para el llenado, evitando anotaciones fuera de los campos designados.
Documentación Requerida y Justificativos
Para que tu aviso sea aceptado, es necesario adjuntar ciertos documentos que respaldan tu solicitud. Los más comunes son:
- Copia de la declaración del IVA donde se refleja el saldo a favor.
- Comprobantes fiscales digitales (CFDI) que respalden las transacciones.
- Documentación adicional según la naturaleza de la actividad económica.
Es recomendable revisar la Guía de Trámites Fiscales en el sitio web del SAT para asegurarse de tener toda la documentación necesaria.
¿Qué Hacer en Caso de Errores o Rechazos?
Los errores en la presentación del aviso o el rechazo por parte de la autoridad pueden ser situaciones estresantes para cualquier contribuyente. En caso de que tu aviso sea rechazado, considera los siguientes pasos:
- Revisa el motivo: Evalúa las observaciones realizadas por el SAT, que generalmente se envían por correo electrónico o a través del portal.
- Corrige el aviso: Si se trata de un error de llenado, prepara un nuevo aviso complementario indicando el número de folio del aviso anterior.
- Consulta con un experto: Si la situación es compleja, puede ser beneficioso acudir a un contador o asesor fiscal para obtener ayuda especializada.
Recuerda que es fundamental actuar rápidamente, ya que algunos plazos son estrictos y pueden influir en tu capacidad para recuperar el saldo a favor.
Plazos y Calendario: ¿Cuándo Presentar el Aviso?
El tiempo es un factor crítico en la gestión del Aviso del Destino de los Saldos a Favor del IVA. Asegúrate de tener en cuenta las siguientes fechas clave:
- El aviso debe ser presentado en un periodo de 30 días a partir de la fecha en que se genera el saldo a favor.
- Generalmente, se recomienda realizar la presentación durante el mes de abril, cuando se concilian las declaraciones anuales.
- Si se presenta un aviso complementario, también debe cumplir con los plazos establecidos por la autoridad fiscal.
Después de la presentación, el SAT tiene un plazo de respuesta que puede variar, pero es fundamental estar atento a cualquier comunicación oficial relacionada con tu trámite.
Consecuencias de No Presentar el Aviso
La omisión de este trámite puede acarrear consecuencias serias, tanto fiscales como administrativas. Algunas de las implicaciones incluyen:
- Pérdida del saldo a favor: Si no se presenta el aviso, el saldo a favor podría no ser recuperable.
- Multas y recargos: El incumplimiento puede resultar en sanciones que agravarían la carga fiscal del contribuyente.
- Complicaciones futuras: La falta de un correcto cumplimiento puede afectar la relación con la autoridad fiscal y complicar futuros trámites fiscales.
Por lo tanto, mantener un seguimiento adecuado de los plazos y requisitos es esencial para asegurar que tu situación fiscal se mantenga en orden.
Consideraciones Finales: Claves para un Proceso Exitoso
El Aviso del Destino de los Saldos a Favor del IVA es más que un simple documento; es una herramienta esencial para la gestión fiscal de los contribuyentes. Para asegurar que el proceso se lleve a cabo sin inconvenientes, considera las siguientes recomendaciones:
- Organizar los documentos necesarios desde el inicio del proceso.
- Revisar regularmente el portal del SAT para estar al tanto de las actualizaciones y cambios en los requisitos.
- Siempre validar la información antes de su presentación para evitar rechazos por errores simples.
En resumen, entender el papel y el proceso del Aviso del Destino de los Saldos a Favor del IVA no solo facilita la gestión de los recursos económicos, sino que también promueve un cumplimiento fiscal responsable y proactivo.
Aspectos Clave sobre el Aviso de Destino de Saldos a Favor del IVA
El Aviso del destino de los saldos a favor del IVA es un trámite fundamental para aquellos contribuyentes que, tras presentar su declaración del Impuesto al Valor Agregado (IVA), obtienen un saldo a favor. Este saldo puede ser utilizado en diversas formas, lo que permite una gestión más eficiente de los recursos fiscales. Es esencial entender cómo se puede aplicar este saldo, ya que se puede destinar a compensar impuestos a cargo, solicitar su devolución o incluso aplicarlo a futuros ejercicios fiscales.
Para realizar este aviso, los contribuyentes necesitan tener a la mano su Registro Federal de Contribuyentes (RFC) y su Clave Única de Registro de Población (CURP). La forma de aviso es de libre impresión, lo que significa que los contribuyentes pueden descargarla desde el portal del Servicio de Administración Tributaria (SAT) y llenarla de manera manual o digital. Además, el aviso debe presentarse dentro de un plazo específico después de la declaración que genera el saldo a favor, el cual es habitualmente de 5 días hábiles, siendo este un aspecto crucial a recordar para evitar sanciones.
Opciones para el Uso de Saldos a Favor del IVA
Los contribuyentes tienen varias opciones al momento de decidir el destino de sus saldos a favor del IVA. Cada opción tiene diferentes procedimientos y requerimientos que deben considerarse:
- Compensación de Impuestos: La primera opción es utilizar el saldo a favor para compensar otros impuestos a cargo del contribuyente. Esto se puede hacer en el mismo ejercicio fiscal o en ejercicios posteriores, lo que ofrece flexibilidad en la administración de las obligaciones fiscales. Para acceder a esta opción, es necesario presentar el aviso correspondiente y asegurarse de que no existan adeudos pendientes.
- Devolución de Saldo a Favor: Si el contribuyente opta por solicitar la devolución de su saldo a favor, deberá presentar una solicitud de devolución ante el SAT. Este proceso puede ser un poco más complejo, ya que se requiere cumplir con ciertos requisitos adicionales, como demostrar que el saldo a favor es legítimo y que no se han cometido errores en las declaraciones anteriores.
- Aplicación a Ejercicios Futuros: Otra alternativa es aplicar el saldo a favor a ejercicios fiscales futuros. Esta opción es particularmente útil para aquellos contribuyentes que anticipan continuar generando saldos a favor en los próximos períodos fiscales. Este uso efectivo ayuda a reducir la carga tributaria en el corto plazo y permite una planificación fiscal más efectiva.
Errores Comunes y Recomendaciones para el Aviso del Destino de Saldos a Favor
A la hora de presentar el aviso de destino de los saldos a favor del IVA, es común cometer ciertos errores que pueden resultar en inconvenientes o incluso sanciones. Un aspecto crítico es asegurarse de que el formato esté correctamente llenado. Los contribuyentes deben revisar que todos los campos sean ingresados con exactitud, incluyendo el monto del saldo a favor y su RFC, ya que cualquier error puede llevar a la invalidación del trámite.
Además, es recomendable llevar un control detallado de las declaraciones de IVA presentadas, así como de los saldos a favor generados. Esto no solo facilita el proceso de presentación del aviso, sino que también ayuda a los contribuyentes a tener una visión clara de su situación fiscal. Es aconsejable mantener copias de todas las declaraciones y avisos presentados, así como los acuses de recibo que el SAT otorga al momento de la presentación. Estos documentos son esenciales en caso de auditorías o revisiones fiscales por parte de las autoridades.
Asimismo, se sugiere estar al tanto de las actualizaciones en la normativa fiscal relacionada con el IVA y los saldos a favor. La legislación puede cambiar, y es responsabilidad del contribuyente mantenerse informado sobre cualquier modificación que pueda afectar sus obligaciones o derechos. Para esto, es útil suscribirse a boletines informativos del SAT y participar en foros o seminarios relacionados con la materia fiscal.