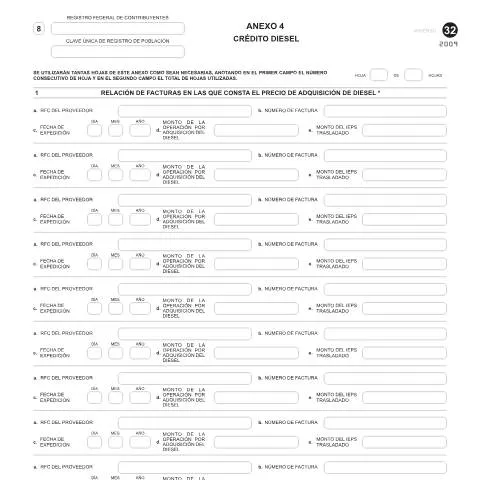
Contexto del Crédito Diesel en México
El Crédito Diesel, contenido en el Anexo 4 de la Forma Oficial 32, es un beneficio fiscal que permite a los contribuyentes deducir el Impuesto Especial sobre Producción y Servicios (IEPS) correspondiente a la adquisición de diesel para uso fiscalmente deducible. Este instrumento es esencial para las empresas del sector transporte, agrícola y de construcción, entre otros, que dependen del diesel como insumo clave en sus operaciones.
Plazos Clave para la Presentación del Anexo 4
El proceso para solicitar el Crédito Diesel está sujeto a plazos específicos que los contribuyentes deben seguir para evitar contratiempos. La presentación del Anexo 4 debe realizarse junto con la Forma Oficial 32 durante el periodo de declaración del IEPS que se establece anualmente en el calendario fiscal. Los momentos más críticos incluyen:
- Inicio del ciclo fiscal: Las empresas deben tener claridad sobre el inicio del año fiscal, que coincide con el calendario civil (1 de enero).
- Fecha límite para la presentación: Generalmente, esta se ubica en el mes de abril, posterior a la finalización del año fiscal.
- Período de revisión: Tras la presentación, la autoridad fiscal cuenta con un tiempo para revisar y validar las solicitudes, que suele ser de 40 días hábiles.
Es fundamental que los contribuyentes se mantengan informados sobre cualquier modificación en la normativa, ya que estos plazos pueden variar en función de disposiciones emitidas por el SAT.
Desglose de las Secciones del Anexo 4
El Anexo 4 consta de varias secciones que deben ser diligenciadas cuidadosamente. A continuación se presenta un análisis detallado de cada rubro:
Relación de Facturas
Esta sección se dedica a enlistar cada una de las facturas que acreditan la compra de diesel. Los datos que se deben incluir son:
- RFC del proveedor: Es crucial contar con el Registro Federal de Contribuyentes correcto del proveedor para validar la transacción.
- Número de factura: El dato debe ser exacto para evitar inconsistencias en la información reportada.
- Fecha de expedición: Debe coincidir con la fecha de emisión de la factura; cualquier error podría invalidar la deducción.
- Montos de operación: Se debe especificar el monto total de diesel adquirido y el monto del IEPS trasladado.
Un aspecto crítico es asegurarse de que todas las facturas que se relacionen en el Anexo sean válidas y cumplan con los requisitos fiscales establecidos.
Declaración de Suma y Totales
En esta sección, se requiere agregar las sumas de las operaciones detalladas en las hojas del Anexo. Se deben calcular los totales por cada hoja de forma precisa:
| Descripción | Monto Total |
|---|---|
| Suma del monto de las operaciones | [A + B] |
| Monto total del IEPS trasladado | [D + E] |
Estos totales serán críticos para determinar el monto que se puede solicitar como devolución, por lo que es vital que los cálculos sean revisados meticulosamente.
Proceso de Presentación y Acompañamiento de Documentos
Una vez que el Anexo 4 ha sido completado, es necesario presentarlo junto con la Forma Oficial 32. Este trámite se puede llevar a cabo de manera física o a través de los medios digitales habilitados por el SAT. Las pautas a seguir son:
- Presentación en línea: Si se opta por la vía digital, es esencial contar con la e.firma y acceso a la plataforma del SAT.
- Documentación extra: Se debe adjuntar tanto el original como fotocopia de las facturas relacionadas, así como otros documentos que justifiquen las operaciones de adquisición de diesel.
- Duplicado de presentación: Asegurarse de que se presente en duplicado, siguiendo los protocolos establecidos por el Código Fiscal de la Federación.
Errores Comunes y Cómo Evitarlos
Uno de los mayores retos al presentar el Anexo 4 es evitar errores que puedan llevar al rechazo de la solicitud de devolución. Algunos errores frecuentes incluyen:
- Datos incorrectos del RFC: Asegurarse de que el RFC del proveedor sea correcto y esté activo en el sistema del SAT.
- Montos mal calculados: Diligenciar las sumas incorrectamente puede llevar a que la solicitud sea desestimada.
- Falta de documentación: No incluir las facturas necesarias o no presentar las copias requeridas puede resultar en la negativa de la devolución.
Para evitar estos errores, se recomienda revisar cada dato antes de enviar la solicitud y, de ser posible, contar con la asesoría de un contador o especialista en trámites fiscales.
Seguimiento del Proceso y Resultados
Una vez presentada la solicitud, es esencial realizar un seguimiento del proceso para asegurarse de que se esté gestionando correctamente. El SAT proporciona diversas formas de verificar el estado de la solicitud:
- Portal del SAT: A través del sistema en línea, los contribuyentes pueden consultar el estatus de su trámite usando su RFC y el folio de la solicitud.
- Comunicación directa: En caso de dudas o si la respuesta tarda más de lo habitual, es recomendable contactar al SAT directamente.
Es importante estar atento a cualquier requerimiento adicional que pudiera surgir durante el proceso de revisión, ya que esto podría afectar el tiempo de respuesta.
Conclusiones Clave sobre el Crédito Diesel
El Anexo 4 de la Forma Oficial 32 es una herramienta vital para los contribuyentes que buscan optimizar sus gastos en diesel a través de deducciones fiscales. Conocer cada aspecto del proceso, desde la presentación hasta el seguimiento, es fundamental para garantizar el éxito en la solicitud del Crédito Diesel. Al estar bien informado y preparado, se pueden minimizar los riesgos de errores y maximizar los beneficios fiscales disponibles.
Requisitos para Obtener el Crédito Diesel
El Crédito Diesel es un beneficio fiscal que permite a los contribuyentes deducir parte de los costos asociados al uso de combustible diésel en sus actividades económicas. Para acceder a este crédito, es necesario cumplir con ciertos requisitos que garantizan su correcta aplicación y validación ante el Servicio de Administración Tributaria (SAT).
1. Registro como Contribuyente: Para solicitar el Crédito Diesel, primero debes estar registrado como contribuyente ante el SAT, obteniendo tu Registro Federal de Contribuyentes (RFC). Esto implica haber completado el proceso de inscripción y estar al corriente con tus obligaciones fiscales.
2. Documentación Obligatoria: Es fundamental contar con toda la documentación que respalde el uso del diésel para fines empresariales. Esto incluye facturas de compra del combustible, recibos de pago y cualquier otro documento que demuestre el consumo. Las facturas deben estar electrónicamente firmadas y cumplir con los requisitos del Comprobante Fiscal Digital por Internet (CFDI).
3. Uso Exclusivo en Actividades Productivas: El crédito solo es aplicable a aquellos gastos realizados en la adquisición de combustibles que se utilicen exclusivamente en actividades productivas y no para uso personal. Por lo tanto, es importante llevar un control riguroso del consumo de combustible vinculado a la actividad económica de la empresa.
4. Presentación de Declaraciones: Los contribuyentes que deseen aprovechar el Crédito Diesel deben incluirlo en su declaración anual del Impuesto Sobre la Renta (ISR). Esto implica que es necesario llevar un registro detallado de las compras de diésel y su correspondiente aplicación en la deducción fiscal, asegurándose de que la información coincida con los reportes del SAT.
Variaciones en el Crédito Diesel Según el Tipo de Contribuyente
El acceso y las condiciones del Crédito Diesel pueden variar según el tipo de contribuyente, como personas físicas, personas morales o aquellos sujetos a regímenes fiscales específicos. Es importante conocer estas diferencias para aprovechar al máximo el beneficio fiscal.
1. Personas Físicas: Aquellos contribuyentes que operan bajo un régimen de actividad empresarial y que obtienen ingresos por su cuenta pueden deducir el costo del diésel utilizado. Esto incluye a transportistas, agricultores y pescadores. Sin embargo, deben demostrar el uso exclusivo para actividades económicas, lo que implica un registro detallado del consumo.
2. Personas Morales: Las empresas constituidas como personas morales tienen la opción de deducir el costo del combustible en función de sus operaciones. Sin embargo, esto viene acompañado de un proceso de auditoría más extensivo, donde el SAT puede solicitar documentación adicional que respalde el uso y los gastos relacionados con el diésel.
3. Contribuyentes del Régimen de Incorporación Fiscal (RIF): Los contribuyentes que se encuentran en este régimen tienen condiciones especiales, como límites en la cantidad de ingresos y deducciones. El Crédito Diesel puede aplicarse, pero con ciertas restricciones en comparación con los contribuyentes que operan en regímenes más tradicionales.
Impacto del Crédito Diesel en la Sostenibilidad Ambiental
A medida que el mundo avanza hacia prácticas más sostenibles y responsables con el medio ambiente, el Crédito Diesel también puede jugar un papel importante en este contexto. La forma en que se implementa y se utiliza puede influir en la adopción de tecnologías más limpias y eficientes.
1. Promoción del Uso Eficiente del Combustible: Al ofrecer un incentivo fiscal para el uso de diésel en actividades productivas, se fomenta un consumo más racional de combustibles fósiles. Esto, a su vez, puede llevar a que las empresas busquen optimizar sus operaciones y reducir su huella de carbono.
2. Inversión en Tecnología Limpia: Los contribuyentes que se benefician del Crédito Diesel pueden considerar reinvertir sus ahorros fiscales en tecnologías más limpias y sostenibles, como vehículos eléctricos o sistemas de transporte menos contaminantes. Esto no solo ayuda al medio ambiente, sino que también puede reducir los costos operativos a largo plazo.
3. Compromiso con Normativas Ambientales: Al utilizar el Crédito Diesel, las empresas también se ven motivadas a cumplir con normativas ambientales y de sostenibilidad. Esto implica que deben llevar un control estricto de sus emisiones y buscar cumplir con las regulaciones vigentes para evitar sanciones e incentivar prácticas responsables.