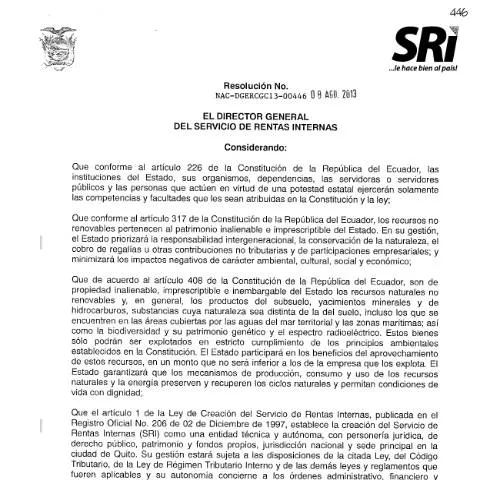
Guía sobre la Resolución NAC-DGERCGC13-00446 del Servicio de Rentas Internas (SRI) en Ecuador
Contexto y alcance de la resolución
La Resolución NAC-DGERCGC13-00446, publicada como suplemento en el Registro Oficial No. 62 el 20 de agosto de 2013, establece disposiciones importantes en materia del Impuesto al Valor Agregado (IVA) y regula aspectos relacionados con la gestión tributaria del Servicio de Rentas Internas (SRI) en Ecuador. Esta normativa responde a la necesidad de fortalecer el control y la fiscalización del cumplimiento de obligaciones tributarias, en especial, en lo que respecta a la recaudación del IVA y otros tributos asociados.
¿A quiénes afecta esta resolución?
La resolución tiene un impacto directo en los contribuyentes del IVA, incluyendo a empresas, comerciantes, y otros agentes económicos que realizan actividades gravadas con este impuesto. Además, afecta a las instituciones públicas y privadas encargadas de la administración tributaria, así como a los responsables de realizar pagos y declaraciones relacionados con regalías, derechos mineros, y otros conceptos señalados en la normativa.
Aspectos clave de la resolución
- Gestión de regalías y pagos anticipados: La resolución establece que los concesionarios mineros y otros responsables deben realizar pagos anticipados de regalías, de acuerdo con los porcentajes y condiciones señaladas en la normativa. Estos pagos se liquidan semestralmente, y la normativa especifica los procedimientos para su cálculo y declaración.
- Declaraciones y liquidaciones: Se detallan los mecanismos para la declaración y pago de regalías, incluyendo las fechas y formas en que los contribuyentes deben cumplir con estas obligaciones. La resolución también regula la liquidación provisional y definitiva, asegurando que las obligaciones tributarias se cumplan en tiempo y forma.
- Control y fiscalización: El documento refuerza las facultades del SRI para realizar auditorías, revisiones y verificaciones en las operaciones de los contribuyentes, con el fin de prevenir y detectar posibles incumplimientos en el pago del IVA y otros tributos.
- Normas sobre liquidación y pago de regalías: Se establecen los parámetros para calcular las regalías en función del valor de venta del mineral, así como los requisitos para la declaración de estos pagos ante el SRI. La resolución también regula las sanciones en caso de incumplimiento o pago tardío.
- Procedimientos administrativos: La normativa define los pasos a seguir para la presentación de declaraciones, solicitudes de devolución, y otros trámites administrativos relacionados con el cumplimiento tributario en el sector minero y otros sectores regulados.
Referencias y organismos de referencia
La resolución forma parte del marco legal establecido por la Ley de Minería, la Ley de Régimen Tributario Interno y otras normativas complementarias. El principal organismo responsable de su aplicación y fiscalización es el Servicio de Rentas Internas (SRI), que tiene la facultad de realizar auditorías, imponer sanciones y administrar los tributos señalados en la normativa.
Para mayor información, los contribuyentes y responsables pueden consultar el texto completo de la resolución en el Registro Oficial, así como las circulares y guías que el SRI publica periódicamente en su portal oficial.
Importancia para los contribuyentes y la economía nacional
Esta resolución busca fortalecer la gestión tributaria en sectores estratégicos como la minería, promoviendo la transparencia y el cumplimiento voluntario de las obligaciones fiscales. Además, contribuye a la redistribución de los recursos económicos del Estado, asegurando que las regalías y otros pagos lleguen a los fondos públicos para su inversión en desarrollo social, infraestructura y protección del medio ambiente.
Conclusión
La Resolución NAC-DGERCGC13-00446 representa un marco regulatorio clave para la gestión del IVA y las regalías en Ecuador. Es fundamental que los contribuyentes y administradores tributarios conozcan y apliquen correctamente sus disposiciones para evitar sanciones y garantizar la transparencia en sus operaciones económicas.