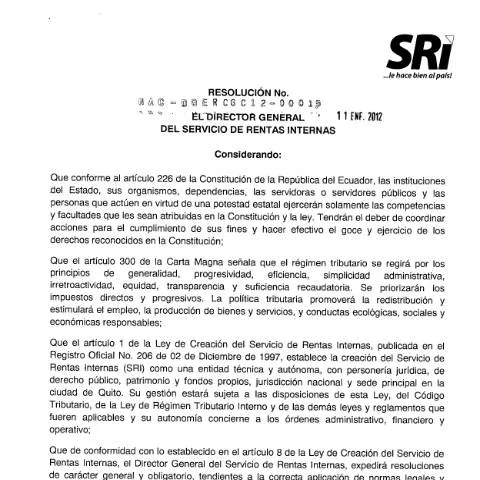
Guía sobre la Resolución NAC-DGERCGC12-00015 del Servicio de Rentas Internas (SRI) en Ecuador
Contexto y alcance de la resolución
La resolución NAC-DGERCGC12-00015, publicada en el Registro Oficial No. 620 el 17 de enero de 2012, establece las disposiciones para la declaración del Impuesto al Valor Agregado (IVA) en relación con las bebidas envasadas en botellas plásticas no retornables. Este acto normativo fue emitido por el Director General del Servicio de Rentas Internas (SRI) con el objetivo de regular y facilitar el cumplimiento tributario en este ámbito específico, en línea con las obligaciones fiscales establecidas en la legislación ecuatoriana.
¿A quiénes afecta esta resolución?
La resolución está dirigida principalmente a los productores, importadores y comercializadores de bebidas envasadas en botellas plásticas no retornables, así como a los responsables de presentar las declaraciones del IVA relacionadas con estas bebidas. También tiene implicaciones para los consumidores finales, en la medida en que las empresas deben cumplir con los requisitos establecidos para la declaración y pago del impuesto.
Principales puntos de la resolución
- Obligatoriedad de presentar declaraciones: Los responsables de bebidas envasadas en botellas plásticas no retornables deben declarar mensualmente el Impuesto Redimible a las Botellas Plásticas No Retornables, utilizando el formulario establecido por el SRI.
- Forma de declaración y pago: La declaración debe realizarse a través del portal institucional del SRI (www.sri.gob.ec), y el pago correspondiente debe efectuarse en los plazos establecidos en la normativa tributaria vigente.
- Plazos para declarar: La resolución especifica que las declaraciones correspondientes a los meses de enero y febrero de 2012 deben presentarse antes del 30 de mayo de 2012. Posteriormente, las declaraciones deberán hacerse mensualmente, según los plazos habituales del calendario tributario.
- Normas para la presentación: La declaración debe efectuarse únicamente mediante el formulario digital habilitado en la plataforma del SRI, asegurando la precisión y veracidad de los datos proporcionados.
- Consecuencias por incumplimiento: La falta de presentación, presentación tardía o errores en las declaraciones pueden acarrear sanciones administrativas, multas y otros efectos legales previstos en la normativa tributaria ecuatoriana.
Aspectos transitorios y disposiciones finales
La resolución también contempla medidas transitorias para facilitar la implementación de estas disposiciones, especialmente para los responsables que deben ajustar sus procesos administrativos y de declaración. En particular, se establece que las declaraciones de los meses de enero y febrero de 2012 deben hacerse mediante los formularios específicos y en los plazos señalados, para garantizar la correcta recaudación del impuesto.
Asimismo, la normativa aclara que la presentación tardía, la omisión o los errores en las declaraciones pueden sancionarse conforme a la legislación vigente, y que la resolución entrará en vigor a partir del día siguiente a su publicación en el Registro Oficial, asegurando así su aplicabilidad en el proceso tributario ecuatoriano.
Relevancia para los contribuyentes y la administración tributaria
Esta resolución refleja el compromiso del SRI por fortalecer la gestión tributaria en sectores específicos, promoviendo la formalización y el cumplimiento voluntario de los responsables de bebidas envasadas en botellas plásticas no retornables. Además, busca reducir la evasión fiscal y mejorar la recaudación del Impuesto Redimible, contribuyendo al financiamiento de las políticas públicas y al desarrollo económico del país.
Resumen final
En síntesis, la resolución NAC-DGERCGC12-00015 establece un marco normativo claro para la declaración y pago del Impuesto Redimible a las Botellas Plásticas No Retornables en Ecuador. Es fundamental que los responsables de estas bebidas conozcan y cumplan con las disposiciones, utilizando los canales digitales habilitados por el SRI, para evitar sanciones y contribuir a la transparencia fiscal del país.