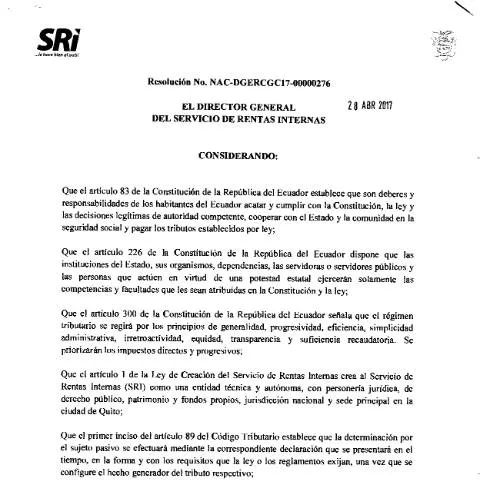
Guía sobre la Resolución No. NAC-DGERCGC17-00000276 del Servicio de Rentas Internas (SRI) de Ecuador
Contexto y alcance de la resolución
La Resolución No. NAC-DGERCGC17-00000276, emitida por el Servicio de Rentas Internas (SRI) el 28 de abril de 2017, representa un documento oficial que complementa y actualiza las disposiciones relacionadas con el Impuesto al Valor Agregado (IVA) en Ecuador. Este acto administrativo se inscribe en el marco legal establecido por la Constitución de la República y la Ley de Creación del Servicio de Rentas Internas, con el objetivo de regular de manera específica aspectos relacionados con la tributación en las zonas rurales y áreas similares, en particular en la Región Amazónica.
Su alcance abarca las condiciones para la determinación, presentación y pago del IVA, así como las exenciones y certificaciones requeridas para los sujetos pasivos en estas áreas, en línea con las políticas de equidad tributaria y desarrollo rural del país.
¿Quiénes son los principales afectados por esta resolución?
- Contribuyentes que realizan actividades económicas en zonas rurales, especialmente en la Región Amazónica y áreas similares.
- Municipios y entidades que elaboran el catastro y certifican la propiedad o posesión de tierras rurales.
- El mismo Servicio de Rentas Internas, encargado de la fiscalización y cumplimiento de las disposiciones establecidas.
Este reglamento busca facilitar el cumplimiento tributario en áreas de difícil acceso, garantizando que los sujetos pasivos puedan cumplir con sus obligaciones de manera sencilla y en línea con la normativa vigente.
Aspectos clave de la resolución
- Determinación del impuesto en zonas rurales: La resolución establece que la base gravable para el impuesto a las tierras en zonas rurales será definida en función de la propiedad o posesión de tierras iguales o superiores a 25 hectáreas, con un valor mínimo de un milésimo de la fracción básica del impuesto a la renta. La valoración de estas propiedades se realiza según los parámetros del catastro rural, que debe estar actualizado y homologado por los municipios y el Ministerio de Agricultura y Ganadería.
- Exoneraciones y certificaciones: Se regula que los sujetos pasivos en estas áreas deben obtener certificaciones del organismo competente para acreditar la propiedad o posesión de tierras, además de cumplir con los requisitos establecidos en la normativa vigente para acceder a exoneraciones del impuesto.
- Declaración y pago del impuesto: La resolución define que las declaraciones de impuestos y pagos correspondientes se realizarán mediante medios electrónicos, en línea con la política de digitalización del SRI. Además, se establecen los plazos y requisitos específicos para la presentación de dichas declaraciones en las zonas rurales.
- Actualización de las bases gravables: La disposición transitoria segunda indica que para el cálculo del impuesto en las zonas rurales, en particular en la Región Amazónica, se considerarán los valores de propiedad o posesión establecidos en el catastro, ajustados según la extensión de tierras y la normativa vigente, con un período de actualización cada año.
Referencias y organismos de referencia
La resolución se sustenta en varias disposiciones legales, incluyendo la Constitución de la República, la Ley de Creación del Servicio de Rentas Internas, y el Código Orgánico de la Producción, Comercio e Inversiones. Además, se apoya en la Ley de Régimen Tributario Interno, que regula las obligaciones fiscales de los contribuyentes en todo el territorio nacional.
El documento también hace referencia a las normativas específicas para la gestión y actualización del catastro rural, así como a las certificaciones necesarias emitidas por los municipios y el Ministerio de Agricultura y Ganadería.
En conclusión, esta resolución representa un paso importante para fortalecer la fiscalización y el cumplimiento tributario en las zonas rurales de Ecuador, promoviendo una gestión más eficiente y equitativa del impuesto al valor agregado en áreas de difícil acceso y en regiones con particularidades geográficas y sociales.