Les rôles-clés dans la transmission d'un patrimoine : qui peut représenter une succession auprès de HMRC
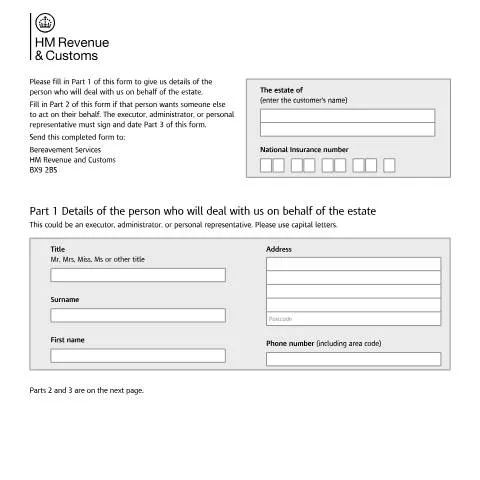
Lorsqu'un décès survient au Royaume-Uni, la gestion administrative de la succession implique nécessairement des échanges avec HM Revenue & Customs. Le formulaire P1000 constitue le premier maillon de cette chaîne relationnelle, permettant d'identifier clairement qui sera l'interlocuteur privilégié de l'administration fiscale pour toutes les questions touchant aux impôts, aux déclarations fiscales en suspens et aux obligations de la succession.
Ce document révèle une subtilité importante du système britannique : contrairement à d'autres juridictions où l'identification des représentants légaux suit un processus automatique, HMRC exige une déclaration formelle et signée précisant non seulement l'identité du responsable principal, mais aussi toute délégation de pouvoir vers un tiers professionnel ou familial.
La particularité du P1000 réside dans sa structure tripartite qui anticipe les configurations les plus courantes : le représentant direct (executor, administrator ou personal representative), la possible délégation vers un conseil externe, et la validation juridique par signature. Cette approche reflète la complexité croissante des patrimoines modernes, où les familles font souvent appel à des intermédiaires spécialisés.
Décryptage des statuts juridiques : executor, administrator et personal representative
Le formulaire P1000 distingue trois catégories principales de personnes habilitées à représenter une succession, chacune correspondant à des situations juridiques spécifiques :
| Statut | Origine de la désignation | Pouvoirs typiques |
|---|---|---|
| Executor | Nommé explicitement dans le testament | Pleins pouvoirs selon les volontés du défunt |
| Administrator | Désigné par la Probate Court en l'absence de testament | Pouvoirs encadrés par la loi sur les successions intestats |
| Personal representative | Terme générique couvrant les deux cas précédents | Variables selon le contexte juridique |
L'executor bénéficie généralement de la légitimité la plus forte, puisque sa désignation émane directement de la volonté du défunt. Toutefois, cette nomination n'est effective qu'après validation par la Probate Court, qui vérifie la validité du testament et l'aptitude de la personne désignée.
L'administrator intervient dans les successions intestats ou lorsque le testament ne désigne pas d'executor valide. Sa nomination suit un ordre de priorité légal : conjoint survivant, enfants majeurs, parents, puis autres membres de la famille selon des règles précises.
La catégorie "Other" prévue dans la Partie 3 du formulaire couvre des situations particulières : trustees de family trusts, représentants de sociétés, ou encore situations où plusieurs personnes exercent conjointement les fonctions de personal representative.
Mécanismes de délégation : quand faire intervenir un professionnel
La Partie 2 du P1000 révèle une dimension stratégique souvent méconnue : la possibilité pour le personal representative de déléguer tout ou partie de ses relations avec HMRC vers un tiers qualifié. Cette délégation ne transfère pas la responsabilité légale, mais permet une gestion plus efficace des aspects techniques.
Les situations justifiant cette délégation incluent :
- Complexité fiscale du patrimoine : participations dans des sociétés, investissements à l'étranger, structures de trusts
- Éloignement géographique : personal representative résidant à l'étranger ou dans une région éloignée
- Contraintes temporelles : obligations professionnelles incompatibles avec les délais de HMRC
- Expertise technique requise : valorisation d'actifs complexes, optimisation fiscale post-mortem
La distinction entre "agent" et "family member or friend" dans cette section n'est pas anodine. Un agent professionnel (solicitor, accountant, tax advisor) dispose généralement de références client et d'assurances professionnelles, tandis qu'un proche agit à titre personnel. HMRC adapte ses procédures de vérification en conséquence.
Limites et responsabilités de la délégation
Même en cas de délégation complète, le personal representative demeure juridiquement responsable de toutes les déclarations et obligations fiscales de la succession. La délégation constitue un mandat de représentation, non un transfert de responsabilité.
Cette nuance importante implique que le personal representative doit maintenir un niveau de supervision suffisant, notamment pour les décisions engageant financièrement la succession ou modifiant la répartition des actifs.
Procédure de soumission et circuits administratifs
L'adresse unique Bereavement Services, HM Revenue & Customs, BX9 2BS centralise tous les formulaires P1000, reflétant la spécialisation de HMRC dans le traitement des successions. Cette centralisation permet une expertise dédiée et des délais de traitement plus prévisibles.
Le formulaire doit impérativement comporter :
- Le nom complet du défunt tel qu'il apparaît dans les documents officiels
- Le National Insurance number, élément-clé du système d'identification britannique
- Les coordonnées complètes du personal representative en lettres capitales
- La signature originale (pas de copie ou de scan accepté pour l'envoi initial)
HMRC traite généralement ces notifications dans un délai de 15 jours ouvrables, mais ce délai peut s'étendre durant les périodes de pointe (janvier-février, correspondant aux échéances de Self Assessment).
Conséquences de la validation du P1000
Une fois le formulaire validé, HMRC ouvre un dossier succession et attribue un référent dédié. Ce référent devient l'interlocuteur unique pour toutes les questions relatives aux obligations fiscales du défunt et de la succession :
- Finalisation de la dernière déclaration fiscale (Self Assessment)
- Récupération de remboursements d'impôts éventuels
- Règlement de dettes fiscales en suspens
- Conseil sur les implications de Inheritance Tax
Articulation avec les autres démarches de succession
Le P1000 s'inscrit dans un calendrier administratif précis, où chaque étape conditionne les suivantes. Sa soumission intervient généralement en parallèle des démarches de probate, mais peut parfois les précéder lorsque des obligations fiscales urgentes se présentent.
La séquence typique s'organise ainsi :
| Étape | Délai indicatif | Organisme concerné |
|---|---|---|
| Déclaration de décès | 5 jours | Register Office local |
| Soumission P1000 | 2-4 semaines | HMRC Bereavement Services |
| Demande de probate/letters of administration | 4-8 semaines | Probate Court |
| Déclaration Inheritance Tax (si applicable) | 12 mois maximum | HMRC |
Cette synchronisation revêt une importance particulière pour les successions importantes, où les délais de Inheritance Tax (actuellement 40% sur la part excédant £325,000) génèrent des intérêts de retard significatifs.
Cas particuliers nécessitant une approche adaptée
Certaines situations complexifient l'utilisation du P1000 et nécessitent des démarches complémentaires :
Résidence fiscale ambiguë du défunt : Pour les personnes ayant vécu partiellement à l'étranger, HMRC peut exiger des justificatifs supplémentaires avant d'accepter le P1000. La détermination du statut de résident fiscal britannique influence directement l'étendue des obligations déclaratives.
Patrimoines internationaux : Lorsque la succession comprend des actifs situés dans plusieurs pays, le personal representative doit souvent coordonner avec les administrations fiscales étrangères. Le P1000 ne couvre que les aspects britanniques, mais HMRC peut demander des informations sur l'ensemble du patrimoine mondial.
Successions d'entreprise : Les dirigeants d'entreprise décédés génèrent souvent des obligations fiscales complexes (PAYE, VAT, Corporation Tax). Le P1000 doit alors s'accompagner de notifications spécifiques pour chaque entité concernée.
Implications pratiques pour les familles endeuillées
Au-delà de son aspect purement administratif, le P1000 revêt une dimension humaine importante. Pour beaucoup de familles, ce formulaire constitue le premier contact officiel avec l'administration fiscale après un décès, moment souvent chargé d'émotion et de stress.
La conception du formulaire reflète cette sensibilité : langage accessible, structure claire, et possibilité de délégation permettant aux proches de se concentrer sur leur deuil tout en respectant leurs obligations légales.
Les erreurs les plus fréquentes concernent l'identification précise du défunt (variations d'orthographe, noms d'usage vs noms officiels) et la qualification exacte du statut du déclarant. Ces erreurs peuvent retarder significativement le traitement et compliquer l'accès aux comptes bancaires ou aux investissements bloqués en attente de probate.
Conséquences du non-dépôt ou du retard
L'absence de notification via le P1000 ne suspend pas les obligations fiscales de la succession. HMRC peut continuer à envoyer des rappels et des pénalités à l'adresse du défunt, créant une situation administrative confuse.
Plus problématique, le défaut de notification peut retarder l'accès aux remboursements d'impôts dus au défunt, sommes parfois substantielles qui font partie intégrante de l'actif successoral.
Évolutions récentes et perspectives d'usage
La version 07/25 du P1000 témoigne des ajustements réguliers opérés par HMRC pour s'adapter aux évolutions sociétales et technologiques. Les modifications récentes incluent une meilleure prise en compte des structures familiales modernes et une simplification du vocabulaire juridique.
L'administration fiscale britannique explore actuellement des solutions de dématérialisation pour les formulaires de succession, mais le P1000 conserve pour l'instant son format papier en raison des exigences de signature originale et de l'importance juridique des déclarations qu'il contient.
Cette approche prudente reflète les enjeux considérables : une erreur d'identification du personal representative peut invalider des mois de démarches administratives et retarder significativement la liquidation de la succession. La signature manuscrite demeure donc un gage de sécurité juridique, même si elle complique les démarches pour les familles dispersées géographiquement.
Les professionnels du secteur anticipent une évolution progressive vers des solutions hybrides, combinant validation électronique sécurisée et maintien d'une traçabilité papier pour les étapes cruciales. Cette évolution s'inscrirait dans la stratégie plus large de HMRC de modernisation des services aux usagers, tout en préservant les garanties juridiques essentielles en matière successorale.
Managing Multiple Executors and Professional Representatives
When an estate involves multiple executors or professional representatives, notifying HMRC becomes more complex and requires careful coordination. The tax authority recognises that estates often have several appointed executors named in the will, or administrators appointed by the probate court when someone dies intestate.
If you're one of several executors, you must decide collectively who will act as the lead contact with HMRC. This person becomes the 'nominated representative' and their details should be provided when completing the initial notification. However, all executors remain jointly and severally liable for any tax obligations, regardless of who handles the day-to-day correspondence.
Professional representatives such as solicitors or accountants can be appointed to deal with HMRC on behalf of the executors. When this occurs, you'll need to complete form 64-8 (Authorising your agent) to grant them authority to act. This form must specify exactly what powers the agent has – whether they can simply receive information, submit returns, or make binding decisions about tax matters.
For estates involving significant assets or complex tax arrangements, many executors choose to appoint specialist probate solicitors or tax advisers. These professionals understand the intricacies of inheritance tax calculations, business property relief, and agricultural property relief. When appointing such representatives, ensure they're authorised and regulated by appropriate professional bodies such as the Solicitors Regulation Authority or the Association of Chartered Certified Accountants.
If you initially notify HMRC that you're handling the estate personally but later decide to appoint professional help, you must inform HMRC of this change immediately. Similarly, if a professional representative's appointment ends or changes, this must be communicated promptly to avoid delays in processing.
Joint executors should establish clear communication protocols to prevent confusion or conflicting instructions being sent to HMRC. Consider maintaining a shared record of all correspondence and decisions, particularly regarding inheritance tax elections or claims for reliefs that have strict time limits.
Dealing with Cross-Border Estates and International Assets
Estates involving international elements require particularly careful handling when notifying HMRC, as complex rules govern how overseas assets are treated for UK tax purposes. The deceased's domicile status significantly affects what assets fall within the scope of UK inheritance tax, making accurate initial reporting crucial.
If the deceased was UK domiciled, their worldwide assets are potentially subject to UK inheritance tax. This includes property, bank accounts, investments, and business interests held anywhere in the world. When notifying HMRC, you must provide details of all such assets, even if they're located in countries with which the UK has double taxation agreements.
For non-UK domiciled individuals, only UK assets (known as 'UK situs assets') are normally subject to inheritance tax. However, the deemed domicile rules can catch long-term UK residents, making them liable on worldwide assets even if they retain foreign domicile for other purposes. These rules are particularly complex for individuals who've been UK resident for 15 of the 20 tax years before death.
Overseas assets often require local probate or administration procedures before they can be dealt with. Banks and investment institutions in different countries have varying requirements for releasing funds to UK executors. Some may require local legal representation or translated death certificates. When notifying HMRC, indicate if you're waiting for overseas probate procedures to complete, as this may affect reporting timescales.
Double taxation relief may be available where overseas tax has been paid on the same assets subject to UK inheritance tax. However, claiming this relief requires detailed documentation of foreign tax paid and often involves complex calculations. Professional advice is typically essential for such estates.
Exchange rate fluctuations can significantly affect the UK value of overseas assets between the date of death and when assets are realised. HMRC generally requires valuations at the date of death using exchange rates from that date, but subsequent variations may affect the final tax liability.
If the estate includes assets in countries with which the UK has mutual legal assistance arrangements, obtaining valuations and documentation may be more straightforward. However, estates with assets in jurisdictions with strict banking secrecy laws or complex local regulations may face significant challenges in gathering required information.
Special Circumstances and Complex Estate Structures
Certain types of estates require additional considerations when notifying HMRC about who's dealing with the administration. These situations often involve complex legal structures, disputed wills, or unusual asset types that don't fit standard reporting categories.
Trust structures within estates create particular complexity. If the deceased was a trustee of existing trusts, or if the will creates new trust arrangements, different tax rules may apply to different parts of the estate. Some assets may be subject to inheritance tax immediately, while others might face periodic or exit charges under the trust tax regime. When notifying HMRC, clearly distinguish between assets passing directly to beneficiaries and those entering trust structures.
Business assets often qualify for significant inheritance tax reliefs, particularly business property relief and agricultural property relief. However, these reliefs have strict qualifying conditions that must be met both at the date of death and throughout the preceding ownership period. Executors dealing with business assets should notify HMRC promptly about their intention to claim these reliefs, as detailed supporting documentation will be required.
Estates involving partnerships require careful handling, as the deceased's partnership interest may need to be valued and potentially transferred according to partnership agreement terms. Some partnerships have buy-back provisions that affect the inheritance tax treatment, while others may continue with the estate as a partner until a replacement is found.
When wills are disputed or likely to be challenged, executors face difficult decisions about how to proceed with HMRC notifications. While you must still report the estate and pay any inheritance tax due, the final distribution of assets may remain uncertain pending legal resolution. In such cases, consider seeking court directions about how to proceed, particularly if substantial tax payments are involved.
Estates involving missing beneficiaries or unknown assets present ongoing challenges. You may need to make initial notifications based on known information while continuing searches for additional assets or beneficiaries. HMRC allows for supplementary returns when new information emerges, but interest and penalties may apply if delays are considered unreasonable.
Life insurance policies require careful analysis to determine their inheritance tax treatment. Policies written in trust typically fall outside the estate, while those that aren't may be fully taxable. The distinction can significantly affect the overall tax liability and influences how you should structure your initial notification to HMRC.
Foreign currency assets, cryptocurrency holdings, and other non-traditional investments are increasingly common in modern estates. HMRC has specific guidance for valuing such assets, but the volatile nature of some investments can make accurate reporting challenging. Consider professional valuation services for significant holdings in these categories.