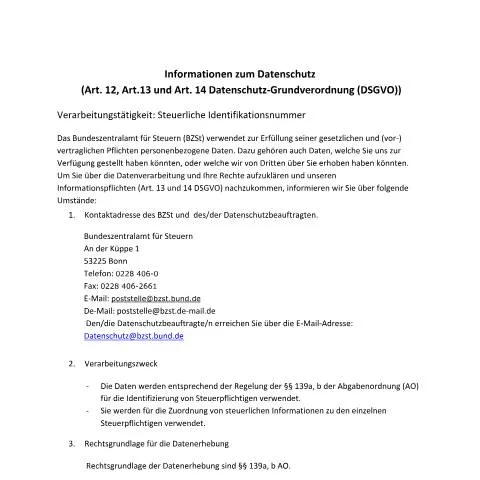
Verwendung des Formulars zur Steuerlichen Identifikationsnummer beim Bundeszentralamt für Steuern
Das Formular zur Steuerlichen Identifikationsnummer (Steuer-ID) ist ein zentrales Dokument im deutschen Steuerwesen. Es dient dazu, die eindeutige Identifikation von Steuerpflichtigen zu gewährleisten und die Zuordnung steuerlicher Informationen effizient zu ermöglichen. Das Bundeszentralamt für Steuern (BZSt) stellt dieses Formular bereit, um die Erhebung, Verarbeitung und Nutzung der personenbezogenen Daten im Rahmen der gesetzlichen Vorgaben transparent zu gestalten.
In welchen Situationen ist das Formular erforderlich?
Das Formular zur Steuerlichen Identifikationsnummer ist in verschiedenen Situationen notwendig. Es wird insbesondere bei:
- der erstmaligen Anmeldung beim Finanzamt,
- der Beantragung einer Steuer-ID für neugeborene Kinder,
- der Änderung persönlicher Daten,
- bei der Anmeldung eines Wohnsitzes im Inland,
- im Rahmen von Steuererklärungen,
- bei der Identifikation im Zusammenhang mit Lohnsteuerabzugsverfahren,
- bei der Mitteilung an Dritte, die steuerliche Informationen benötigen.
Das Formular ist somit ein unverzichtbares Dokument für alle Personen, die in Deutschland steuerlich erfasst werden sollen.
Welche personenbezogenen Daten werden im Formular erfasst?
Das Formular zur Steuerlichen Identifikationsnummer sammelt eine Vielzahl personenbezogener Daten, die für die eindeutige Identifikation notwendig sind. Dazu gehören:
- Name, auch frühere Namen und Vornamen,
- Doktorgrad,
- Geburtsdatum und Geburtsort,
- Geschlecht,
- aktuelle oder letzte bekannte Anschrift,
- Zuständige Finanzbehörde,
- Angaben zu Auskunftssperren nach dem Bundesmeldegesetz,
- Sterbedatum (falls zutreffend),
- Datum des Ein- und Auszugs.
Besondere Kategorien personenbezogener Daten, wie Geburtsstaat bei Auslandsgeburten, werden ebenfalls erfasst, um eine eindeutige Zuordnung zu gewährleisten.
Wie erfolgt die Übermittlung und Verarbeitung der Daten?
Die Daten im Rahmen des Formulars werden vom Bundeszentralamt für Steuern verarbeitet, um die gesetzlichen Pflichten gemäß §§ 139a, b der Abgabenordnung (AO) zu erfüllen. Die Übermittlung erfolgt hauptsächlich durch die Meldebehörden, Finanzbehörden, Mitteilungspflichtige sowie direkt durch die Steuerpflichtigen selbst. Die Daten werden an:
- die zuständigen Finanzämter,
- Mitteilungspflichtige, die die Steuer-ID für steuerliche Bescheinigungen oder Kontrollmaterial benötigen,
- bei Bedarf auch an die Steuerpflichtigen selbst zur Einsichtnahme,
Datenschutz und Aufbewahrungsfristen
Der Datenschutz ist beim Umgang mit der Steuerlichen Identifikationsnummer ein zentrales Anliegen. Das BZSt informiert gemäß den Artikeln 12, 13 und 14 der Datenschutz-Grundverordnung (DSGVO) über die Verarbeitung der personenbezogenen Daten. Die Daten werden grundsätzlich nur so lange gespeichert, wie es für die Erfüllung der gesetzlichen Aufgaben notwendig ist. Die Aufbewahrungsfrist beträgt maximal 20 Jahre nach dem Tod des Steuerpflichtigen. Nach Ablauf dieser Frist werden die Daten gelöscht.
Rechte der Betroffenen
Betroffene Personen haben verschiedene Rechte im Zusammenhang mit ihren Daten. Dazu zählen insbesondere:
- das Recht auf Auskunft,
- das Recht auf Berichtigung unrichtiger Daten,
- das Recht auf Löschung,
- das Recht auf Einschränkung der Verarbeitung,
- das Recht auf Datenübertragbarkeit,
- das Widerspruchsrecht gegen die Datenverarbeitung.
Außerdem besteht die Möglichkeit, eine Beschwerde bei der zuständigen Datenschutzaufsichtsbehörde einzureichen.
Fazit
Das Formular zur Steuerlichen Identifikationsnummer ist ein essenzielles Instrument für die steuerliche Verwaltung in Deutschland. Es stellt sicher, dass personenbezogene Daten korrekt erfasst, verarbeitet und geschützt werden. Für Steuerpflichtige ist es wichtig, das Formular sorgfältig auszufüllen und bei Bedarf bei den zuständigen Stellen einzureichen, um eine reibungslose steuerliche Abwicklung zu gewährleisten.