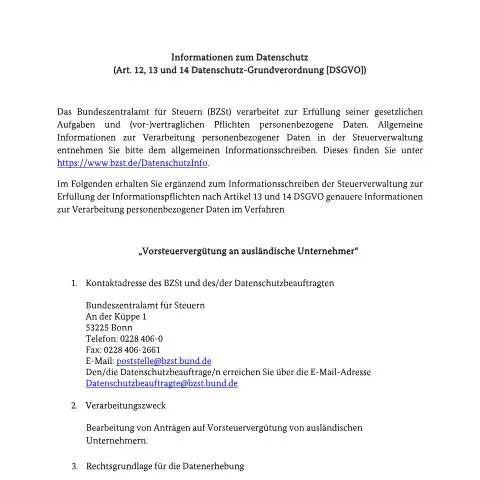
Zweck und Ziel des Formulars „Vorsteuervergütung an ausländische Unternehmer“
Das offizielle Formular mit dem Titel „Vorsteuervergebung an ausländische Unternehmer“ dient dazu, ausländischen Unternehmern die Rückerstattung der in Deutschland gezahlten Umsatzsteuer zu ermöglichen. Es ist ein offizielles Antragsverfahren, das vom Bundeszentralamt für Steuern (BZSt) bereitgestellt wird. Ziel ist es, die steuerliche Entlastung für im Ausland ansässige Unternehmen zu gewährleisten, die in Deutschland Umsätze tätigen und dort Vorsteuerbeträge geltend machen möchten.
Das Formular richtet sich an Unternehmer, die keine Ansässigkeit in Deutschland haben, aber in Deutschland steuerpflichtige Lieferungen oder Leistungen empfangen haben. Durch die Antragstellung können diese Unternehmen die von ihnen gezahlte Umsatzsteuer zurückfordern, sofern die Voraussetzungen erfüllt sind.
Verfahren und Einreichung des Antrags
Online-Übermittlung
Der Antrag auf Vorsteuervergütung ist grundsätzlich elektronisch über das spezielle Online-Portal des Bundeszentralamts für Steuern einzureichen. Das Portal ist im Rahmen des Onlinezugangsgesetzes (OZG) integriert und ermöglicht eine sichere und effiziente Datenübermittlung. Für die Nutzung ist eine elektronische Identifikation erforderlich, beispielsweise die eID-Funktion des Personalausweises oder eine qualifizierte elektronische Signatur.
Voraussetzungen für die Antragstellung
- Die Antragsteller müssen im Ausland ansässig sein und in Deutschland steuerpflichtige Umsätze ausgeführt haben.
- Der Antrag muss innerhalb bestimmter Fristen gestellt werden, in der Regel bis zum 30. September des Folgejahres, in dem die Umsätze ausgeführt wurden.
- Alle erforderlichen Rechnungsunterlagen und Nachweise müssen vollständig eingereicht werden, darunter Rechnungen mit korrekten Angaben zu Leistung, Steuernummer des Rechnungsausstellers und Leistungszeitraum.
Fristen und Bearbeitungsdauer
Die Frist für die Antragstellung endet am 30. September des auf das Steuerjahr folgenden Jahres. Nach Einreichung prüft das BZSt die Unterlagen und entscheidet über die Vergütung. Die Bearbeitungsdauer variiert, liegt jedoch in der Regel im Rahmen der gesetzlichen Vorgaben.
Datenschutz und Datenverarbeitung
Das BZSt verarbeitet die personenbezogenen Daten ausschließlich im Rahmen der gesetzlichen Vorgaben gemäß DSGVO und des Umsatzsteuergesetzes. Die Daten werden für die Dauer von zehn Jahren nach Abschluss des Verfahrens gespeichert und anschließend gelöscht.
Betroffene Personen haben das Recht auf Auskunft, Berichtigung, Löschung, Einschränkung der Verarbeitung sowie auf Datenübertragbarkeit. Bei Fragen oder Beschwerden kann die zuständige Datenschutzaufsichtsbehörde kontaktiert werden.
Kontaktinformationen für Datenschutzfragen
| Institution | Adresse | Telefon | |
|---|---|---|---|
| Bundeszentralamt für Steuern | An der Küppe 1, 53225 Bonn | 0228 406-0 | [email protected] |
| Datenschutzbeauftragte | [email protected] | - |
Weiterführende Informationen zum Datenschutz in der Steuerverwaltung finden Sie im offiziellen Informationsschreiben unter https://www.bzst.de/DatenschutzInfo.
Empfänger und Weitergabe der Daten
Die personenbezogenen Daten werden primär an die Bundesfinanzkasse weitergeleitet. In bestimmten Fällen können auch Landesfinanzverwaltungen, Bundesbetriebsprüfungen, Finanzgerichte sowie andere EU-Mitgliedstaaten Zugriff auf die Daten haben, sofern dies gesetzlich zulässig ist. Die Weitergabe erfolgt stets im Rahmen der gesetzlichen Vorgaben und dient der Bearbeitung des Antrags sowie der Überprüfung der Anspruchsvoraussetzungen.
Bei der Weitergabe an Dritte wird stets auf die Einhaltung der Datenschutzbestimmungen geachtet, um die Vertraulichkeit der Daten zu gewährleisten.