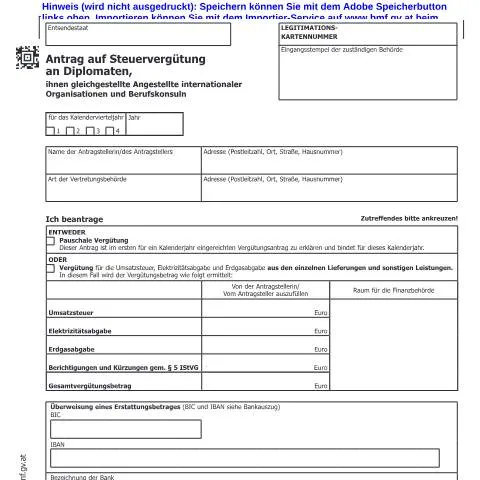
Die Bedeutung des Antrags U43 für Diplomaten und Konsuln
Der U43 — Antrag auf Steuervergütung an Diplomaten, ihnen gleichgestellte Angestellte internationaler Organisationen und Berufskonsuln spielt eine zentrale Rolle für ausländische Diplomaten und Konsuln sowie für bestimmte Angestellte internationaler Organisationen, die in Österreich tätig sind. Dieser Antrag ermöglicht es diesen Personen, eine Rückerstattung von Steuern zu beantragen, die sie möglicherweise zu Unrecht gezahlt haben. Die Steuervergütung ist nicht nur ein finanzieller Ausgleich, sondern auch ein wichtiges Instrument zur Förderung der internationalen Beziehungen und der diplomatischen Zusammenarbeit.
Wer kann den U43-Antrag einreichen?
Der Kreis der Berechtigten für den U43-Antrag ist klar definiert. Dazu gehören:
- Diplomaten, die in Österreich akkreditiert sind
- Angestellte internationaler Organisationen, die den gleichen rechtlichen Status wie Diplomaten genießen
- Berufskonsuln, die ebenfalls in Österreich tätig sind.
Es ist wichtig zu beachten, dass die Berechtigung zur Einreichung dieses Antrags nicht nur auf die oben genannten Personen beschränkt ist. In einigen Fällen können auch Angehörige dieser Gruppen, wie begleitende Familienmitglieder, in den Genuss von Steuervergünstigungen kommen. Die genaue Auslegung der Berechtigung kann jedoch von Fall zu Fall variieren.
Vorbereitung der Antragsunterlagen
Um den U43-Antrag erfolgreich einzureichen, ist eine ordnungsgemäße Vorbereitung der erforderlichen Unterlagen unerlässlich. Folgende Dokumente sollten zusammengetragen werden:
- Ein vollständig ausgefüllter U43-Antrag, der ordnungsgemäß unterschrieben ist.
- Nachweise über die Diplomateneigenschaft oder den Status als Angestellter einer internationalen Organisation.
- Kopien von Steuerbescheiden, die die gezahlten Steuern belegen.
- Gegebenenfalls weitere Nachweise, die die Berechtigung zur Steuervergütung belegen.
Eine sorgfältige Zusammenstellung dieser Dokumente kann dazu beitragen, Verzögerungen im Antragsprozess zu vermeiden.
Das Verfahren zur Einreichung des Antrags
Der Antrag U43 muss bei der zuständigen Finanzbehörde eingereicht werden. Dieser Vorgang kann sowohl online über die E-Government-Plattform als auch in Papierform erfolgen. Bei der Einreichung sind folgende Schritte zu beachten:
- Online-Einreichung: Melden Sie sich mit Ihrer ID Austria an und wählen Sie den U43-Antrag aus der entsprechenden Kategorie.
- Papiereinreichung: Senden Sie den ausgefüllten Antrag zusammen mit den erforderlichen Unterlagen per Post an die zuständige Finanzbehörde.
Es ist ratsam, eine Kopie des Antrags und der eingereichten Unterlagen für Ihre eigenen Unterlagen zu behalten.
Fristen und Terminologie im Antragsprozess
Die Fristen für die Einreichung des U43-Antrags sind an das Kalenderjahr gebunden und unterliegen den allgemeinen steuerlichen Abgabefristen in Österreich. In der Regel gilt Folgendes:
- Der Antrag kann innerhalb eines Jahres nach Ablauf des Steuerjahres eingereicht werden, für das die Steuervergütung beantragt wird.
- Die Bearbeitungszeit kann einige Wochen in Anspruch nehmen, abhängig von der Komplexität des Antrags und der Arbeitsbelastung der Finanzbehörde.
Nach dem Antrag werden die Antragsteller in der Regel über den Status ihres Antrags informiert und erhalten, falls genehmigt, die Rückerstattung auf das angegebene Bankkonto.
Rechte und Pflichten der Antragsteller
Die Einreichung des U43-Antrags bringt für die Antragsteller sowohl Rechte als auch Pflichten mit sich:
- Rechte:
- Recht auf Rückerstattung von zu Unrecht gezahlten Steuern.
- Recht auf Informationen über den Status des Antrags und die Gründe einer möglichen Ablehnung.
- Pflichten:
- Pflicht zur korrekten und vollständigen Angabe aller relevanten Informationen im Antrag.
- Pflicht, alle angeforderten Nachweise und Unterlagen fristgerecht einzureichen.
Ein Versäumnis in der Einhaltung dieser Pflichten kann zu Verzögerungen oder sogar zu einer Ablehnung des Antrags führen.
Umgang mit Ablehnungen und Fehlern im Antrag
Falls der U43-Antrag abgelehnt wird oder wenn Fehler festgestellt werden, sollten Antragsteller folgende Schritte in Betracht ziehen:
- Prüfen Sie den Ablehnungsbescheid sorgfältig, um die Gründe für die Ablehnung zu verstehen.
- Reichen Sie gegebenenfalls einen Berichtigungsantrag ein, in dem die erforderlichen Änderungen vorgenommen werden.
- Falls notwendig, können Sie einen Einspruch gegen die Entscheidung einlegen, um Ihre Ansprüche geltend zu machen.
Die Fristen für die Einlegung eines Einspruchs sind gesetzlich festgelegt, und es ist ratsam, diese genau zu beachten, um die eigenen Rechte zu wahren.
Besondere Situationen und Ausnahmen im Antragsverfahren
In bestimmten Fällen können Sonderregelungen oder Ausnahmen gelten, die für die Antragsteller von Bedeutung sein können:
- Mehrfache Diplomateneigenschaft: Bei Personen, die sowohl als Diplomaten als auch als Angestellte internationaler Organisationen tätig sind, kann es zu Überschneidungen in den Antragsverfahren kommen.
- Wechsel des Status: Wenn sich der Status eines Antragstellers während des Antragsverfahrens ändert, z.B. durch Versetzung oder Wechsel der Organisation, sollte dies unverzüglich der Finanzbehörde mitgeteilt werden.
- Internationale Abkommen: In einigen Fällen können internationale Abkommen zusätzliche Steuervergünstigungen oder spezifische Regelungen vorsehen, die die Antragsberechtigung beeinflussen.
Es ist wichtig, sich über solche Regelungen zu informieren und gegebenenfalls rechtlichen Rat einzuholen.
Schlussfolgerungen und Ausblick auf den Antragsprozess
Der U43-Antrag stellt für Diplomaten und Konsuln in Österreich ein wichtiges Verfahren dar, um steuerliche Gerechtigkeit und Rückerstattungen zu erhalten. Eine sorgfältige Vorbereitung, das Einhalten der Fristen und das Verständnis der Rechte und Pflichten sind entscheidend, um den Antrag erfolgreich zu gestalten. Bei Unsicherheiten ist es ratsam, sich direkt an die zuständigen Finanzbehörden zu wenden oder rechtlichen Rat einzuholen, um die bestmöglichen Ergebnisse zu erzielen.
Voraussetzungen für den Antrag auf Steuervergütung
Bei der Beantragung einer Steuervergütung für Diplomaten und ähnliche Beschäftigte internationaler Organisationen sind bestimmte Voraussetzungen zu erfüllen. Zunächst ist es wichtig zu klären, ob die betreffende Person tatsächlich unter die geltenden Bestimmungen fällt. Der Antragsteller muss entweder Diplomatisches Personal, ein Angestellter einer internationalen Organisation oder ein Berufskonsul sein. Darüber hinaus ist der Nachweis erforderlich, dass die Einkünfte in Österreich steuerpflichtig sind, um die Steuervergütung zu beantragen.
Ein weiterer entscheidender Punkt ist der Nachweis der entsprechenden diplomatischen oder konsularischen Immunität. Dies erfolgt in der Regel durch die Vorlage einer offiziellen Bescheinigung der jeweiligen Botschaft oder internationalen Organisation. Es ist ratsam, alle erforderlichen Unterlagen in Kopie bereitzuhalten und diese sorgfältig zusammenzustellen, um Verzögerungen im Antragsprozess zu vermeiden.
Fristen und Ablauf des Antragsverfahrens
Der Antrag auf Steuervergütung muss innerhalb eines bestimmten Zeitrahmens eingereicht werden, um berücksichtigt zu werden. Gemäß den Richtlinien des Bundesministeriums für Finanzen (BMF) ist der Antrag bis spätestens 30. April des folgenden Kalenderjahres einzureichen. Dies bedeutet, dass für das Steuerjahr 2023 der Antrag bis zum 30. April 2024 vorliegen muss.
Der Ablauf des Antragsverfahrens ist wie folgt: Nach der Einreichung des Antrags wird dieser von der zuständigen Finanzbehörde geprüft. Innerhalb von drei Monaten nach Fristablauf sollte der Antragsteller eine Rückmeldung erhalten. Bei fehlenden oder unzureichenden Unterlagen kann die Bearbeitung verlängert werden. Es ist empfehlenswert, sich proaktiv mit der Finanzbehörde in Verbindung zu setzen, um den Status des Antrags zu erfragen und eventuell benötigte Informationen schnell bereitzustellen.
Besondere Regelungen für internationale Organisationen
Internationale Organisationen unterliegen speziellen Regelungen, die von den allgemeinen Steuervorschriften in Österreich abweichen können. So haben zum Beispiel Mitarbeiter von Organisationen wie den Vereinten Nationen (UN) oder der Europäischen Union (EU) oft besonderen Status, der ihnen gewisse steuerliche Vorteile einräumt. Diese Vorteile können je nach Status der Organisation und den bilateralen Abkommen zwischen Österreich und dem jeweiligen Heimatstaat des Antragstellers variieren.
Ein wichtiger Aspekt ist der sogenannte „Headquarters Agreement“, der zwischen Österreich und der internationalen Organisation besteht. Dieses Abkommen regelt nicht nur steuerliche Fragen, sondern auch Fragen der sozialen Sicherheit und der diplomatischen Immunitäten. Daher sollten Antragsteller sicherstellen, dass sie die spezifischen Bestimmungen ihres jeweiligen Abkommens kennen und einhalten, um eventuelle Probleme bei der Beantragung der Steuervergütung zu vermeiden.