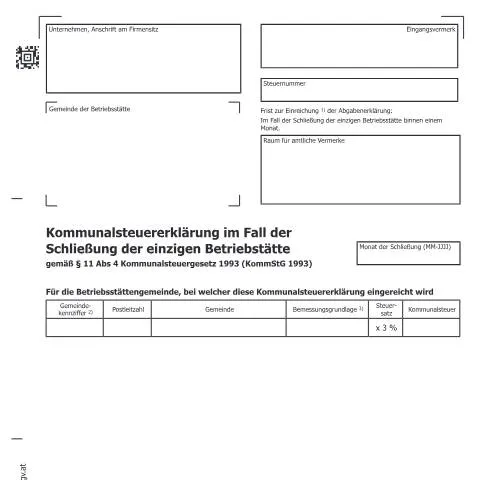
Die Kommunalsteuererklärung KommSt2: Ein unverzichtbares Instrument bei Betriebsstätten-Schließungen
Wenn ein Unternehmer beschließt, die einzige Betriebsstätte zu schließen, führt dies nicht nur zur Beendigung seiner Geschäftstätigkeit an diesem Standort, sondern auch zu spezifischen steuerlichen Verpflichtungen gegenüber der Gemeinde. Die Kommunalsteuererklärung, im Folgenden als KommSt2 bezeichnet, spielt hierbei eine zentrale Rolle. Dieses Dokument ermöglicht es der Gemeinde, die geschuldete Kommunalsteuer genau zu erfassen und sicherzustellen, dass alle gesetzlichen Vorgaben eingehalten werden. Für Unternehmer kann das rechtzeitige Einreichen dieser Erklärung entscheidend sein, um mögliche Strafen oder Nachzahlungen zu vermeiden.
Wer ist zur Abgabe der KommSt2 verpflichtet?
Die Verpflichtung zur Einreichung der KommSt2 liegt in erster Linie bei den Unternehmern, die ihre einzige Betriebsstätte in einer Gemeinde schließen. Die relevanten Personengruppen, die zur Abgabe dieses Formulars verpflichtet sind, umfassen:
- Einzelunternehmer
- Gesellschafter-Geschäftsführer von Kapitalgesellschaften
- Diverse Freiberufler und Selbständige, die in der betreffenden Gemeinde tätig sind
Wichtig ist, dass die Verpflichtung zur Abgabe der KommSt2 nur dann besteht, wenn tatsächlich die einzige Betriebsstätte geschlossen wird. Wenn das Unternehmen zusätzliche Betriebsstätten in anderen Gemeinden hat, entfällt diese Pflicht.
Der Prozess der Einreichung der KommSt2: Ein Schritt-für-Schritt-Leitfaden
Die Einreichung der KommSt2 erfolgt in einem klar strukturierten Prozess, der mehrere Schritte umfasst:
- Feststellung des Schließungsdatums: Das Datum der Schließung muss klar definiert werden, da die Frist für die Einreichung der KommSt2 innerhalb eines Monats nach diesem Datum liegt.
- Zusammenstellung relevanter Informationen: Der Unternehmer muss alle benötigten Informationen zur Berechnung der Kommunalsteuer zusammenstellen. Dazu zählt insbesondere die Bemessungsgrundlage.
- Ausfüllen des Formulars: Das KommSt2-Formular muss vollständig und korrekt ausgefüllt werden. Besondere Aufmerksamkeit sollte den Angaben zur Gemeindekennziffer und den Löhnen der Mitarbeiter geschenkt werden.
- Einreichung des Formulars: Die Einreichung kann entweder elektronisch über FinanzOnline erfolgen oder in Papierform, wenn technische Voraussetzungen wie der fehlende Internetzugang vorliegen.
- Warten auf die Bestätigung: Nach der Einreichung wird das Dokument von der Gemeinde geprüft, und es folgt eine Bestätigung über den Eingang.
Besonderheiten bei der Berechnung der Kommunalsteuer
Die Kommunalsteuer wird auf Grundlage der Bruttoarbeitslöhne berechnet, die in einem Kalendermonat an die Mitarbeiter der Betriebsstätte gezahlt werden. Hierbei sind einige Punkte zu beachten:
- Bemessungsgrundlage: Die Bemessungsgrundlage ist die Summe der Bruttoarbeitslöhne, die dem jeweiligen Monat zuzuordnen sind.
- Steuersatz: Der Steuersatz beträgt in der Regel 3 % der Bemessungsgrundlage.
- Ausnahmen: Bestimmte Bezüge, wie Ruhe- und Versorgungsbezüge, sind von der Bemessungsgrundlage ausgeschlossen.
| Bezüge | Inkludiert in der Bemessungsgrundlage? |
|---|---|
| Bruttoarbeitslöhne | Ja |
| Freie Dienstnehmervergütungen | Ja |
| Abfertigungen | Nein |
| Renten und Pensionen | Nein |
Was geschieht bei Versäumnissen oder Fehlern in der Einreichung?
Ein Versäumnis, die KommSt2 rechtzeitig einzureichen, kann schwerwiegende Konsequenzen für den Unternehmer haben. Diese umfassen:
- Nachzahlungen: Bei verspäteter Einreichung muss möglicherweise die gesamte Kommunalsteuer nachgezahlt werden, was finanzielle Engpässe zur Folge haben kann.
- Strafzahlungen: Die Gemeinde kann Strafzahlungen verhängen, die die finanzielle Belastung weiter erhöhen.
- Rechtliche Konsequenzen: Im schlimmsten Fall könnte es zu rechtlichen Auseinandersetzungen kommen.
Um solchen Problemen vorzubeugen, ist es ratsam, bereits frühzeitig mit der Vorbereitung der Unterlagen zu beginnen. Bei Unsicherheiten kann es hilfreich sein, rechtlichen Rat einzuholen oder sich mit einem Steuerberater in Verbindung zu setzen.
Fallbeispiele: Besondere Situationen und Ausnahmen
In einigen Fällen können individuelle Umstände die Einreichung der KommSt2 beeinflussen. Folgende Szenarien können auftreten:
- Internationale Unternehmen: Unternehmen mit Sitz im Ausland, die eine Betriebsstätte in Österreich unterhalten, müssen gegebenenfalls zusätzliche Regelungen beachten.
- Ende der Geschäftstätigkeit: Schließt ein Unternehmen nicht aufgrund von wirtschaftlichen Gründen, sondern beispielsweise aufgrund einer Fusion, können besondere Regelungen greifen.
- Übertragung der Betriebsstätte: Wird die Betriebsstätte an einen neuen Betreiber übergeben, kann dies ebenfalls Auswirkungen auf die Einreichung der KommSt2 haben.
In diesen Fällen sollte eine detaillierte Prüfung der gesetzlichen Bestimmungen erfolgen, um sicherzustellen, dass alle verpflichtenden Schritte eingehalten werden.
Ressourcen und Hilfestellungen für die Einreichung der KommSt2
Die Abwicklung der KommSt2 kann durch verschiedene Ressourcen erleichtert werden. Zahlreiche Hilfsmittel stehen zur Verfügung, um die Unternehmer bei der Erfüllung ihrer Pflichten zu unterstützen:
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
- Offizielle Webseiten: Die Webseite des Bundesministeriums für Finanzen (bmf.gv.at) bietet umfassende Informationen zu steuerlichen Themen.
- Steuerberater: Professionelle Beratung durch Steuerexperten kann erhebliche Vorteile bringen, insbesondere bei komplexen Fällen.
- Online-Foren und Netzwerke: Der Austausch mit anderen Unternehmern kann wertvolle Einblicke und Erfahrungen bieten.
Die Einreichung der KommSt2 ist ein essenzieller Schritt für jeden Unternehmer, der seine einzige Betriebsstätte schließt. Ein sorgsames Vorgehen, das Einhalten der Fristen und eine genaue Berechnung der Kommunalsteuer sind Voraussetzungen, um unangenehme finanzielle Folgen zu vermeiden. Die Nutzung von verfügbaren Ressourcen und die Einbindung von Fachleuten können den Prozess erheblich erleichtern und dabei helfen, alles ordnungsgemäß zu erledigen.
Besonderheiten bei der Schließung einer Betriebsstätte
Die Schließung einer Betriebsstätte kann nicht nur steuerliche, sondern auch rechtliche Implikationen nach sich ziehen. Es ist daher wichtig, nicht nur die Steuererklärungen korrekt einzureichen, sondern auch alle vertraglichen und gesetzlichen Verpflichtungen zu beachten. Wenn Sie Ihre einzige Betriebsstätte schließen, müssen Sie sicherstellen, dass alle Mitarbeiter ordnungsgemäß informiert und entlassen werden, was in Übereinstimmung mit dem Arbeitsrecht erfolgen muss. Auch die Abwicklung von Verträgen mit Lieferanten und Dienstleistern ist ein wesentlicher Schritt, der nicht vernachlässigt werden sollte. Die rechtzeitige Kündigung dieser Verträge kann Ihnen helfen, finanzielle Belastungen zu vermeiden.
Kommunalsteuererklärung für spezifische Branchen
Die Vorschriften für die Kommunalsteuererklärung können je nach Branche variieren. Beispielsweise gelten für Unternehmen in den Bereichen Gastronomie und Bauwesen spezifische Regelungen, die berücksichtigt werden müssen. Wenn Ihr Unternehmen in einer dieser Branchen tätig ist und Sie Ihre einzige Betriebsstätte schließen, sollten Sie sich über zusätzliche Anforderungen informieren, die möglicherweise an die Schließung geknüpft sind. Dazu gehört oft auch die Einhaltung von Hygienevorschriften oder Bauvorschriften, die sicherstellen, dass alle gesetzlichen Anforderungen erfüllt werden, bevor die Betriebsstätte offiziell geschlossen wird.
Rückerstattung von Kommunalsteuern im Falle der Schließung
Bei der Schließung einer Betriebsstätte kann es auch zu Fragen bezüglich der Rückerstattung von bereits gezahlten Kommunalsteuern kommen. Unternehmen haben unter bestimmten Umständen das Recht, zu viel gezahlte Kommunalsteuern zurückzufordern. Dies kann insbesondere dann zutreffen, wenn die Betriebsstätte zum Zeitpunkt der Steuererklärung nicht mehr aktiv war. Es ist ratsam, in solchen Fällen einen Antrag auf Rückerstattung zu stellen, der die relevanten Nachweise enthält, wie z.B. den Nachweis über die Schließung der Betriebsstätte. Informationen über den Antrag und die erforderlichen Nachweise können direkt beim zuständigen Finanzamt oder über das BMF eingeholt werden.