Die Bedeutung der Feststellungserklärung (E 6) im Steuerprozess 2025
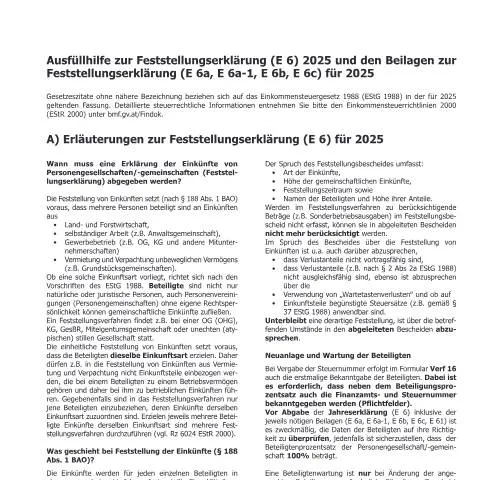
Im österreichischen Steuerrecht stellt die Feststellungserklärung (E 6) einen zentralen Baustein dar, insbesondere für Personengesellschaften und Gemeinschaften. Diese Erklärung ist nicht nur ein Dokument zur Erfassung von Einkünften, sondern auch ein entscheidender Schritt im Rahmen der steuerlichen Pflichten, die von den Beteiligten zu erfüllen sind. In einer Zeit, in der Transparenz und Nachvollziehbarkeit im Steuerwesen immer wichtiger werden, spielt die E 6 eine bedeutende Rolle. Hierbei sind die jeweiligen Personengesellschaften gefordert, ihre finanziellen Ergebnisse gemeinsam zu erklären, um die Grundlage für die individuelle Besteuerung zu schaffen.
Wer muss die E 6 abgeben?
Die Abgabe der Feststellungserklärung ist Pflicht für alle Personengesellschaften, die Einkünfte aus den folgenden Kategorien erzielen:
- Land- und Forstwirtschaft
- Selbständige Arbeit (beispielsweise Anwaltsgemeinschaften)
- Gewerbebetriebe (z. B. OG, KG)
- Vermietung und Verpachtung von Immobilien
Besonders relevant ist, dass auch nicht eingetragene Personengesellschaften, wie beispielsweise Miteigentumsgemeinschaften oder stille Gesellschaften, zur Abgabe verpflichtet sind. Jeder Beteiligte muss seine Einkünfte entsprechend der Art seiner Beteiligung in die Feststellung einbringen.
Die Voraussetzungen für die Abgabe der Feststellungserklärung
Bevor die E 6 abgegeben werden kann, müssen einige wichtige Voraussetzungen erfüllt sein:
- Die Gesellschaft muss aus mehreren Personen bestehen.
- Die Einkünfte müssen der gleichen Einkunftsart zugeordnet werden können.
- Eine einheitliche Feststellung der Einkünfte ist nur möglich, wenn alle Beteiligten die gleiche Einkunftsart erzielen.
Falls dies nicht gegeben ist, können separate Feststellungsverfahren notwendig werden. Die Einhaltung dieser Voraussetzungen ist entscheidend, um rechtliche Auseinandersetzungen und steuerliche Nachforderungen zu vermeiden.
Die Rolle der Beilagen zur Feststellungserklärung
Neben der Hauptfeststellungserklärung (E 6) gibt es mehrere relevante Beilagen, darunter:
- E 6a: Beilage für betriebliche Einkünfte
- E 6a-1: Ergänzungsbeilage zu E 6a
- E 6b: Beilage für Einkünfte aus Vermietung und Verpachtung
- E 6c: Beilage für Einkünfte aus Land- und Forstwirtschaft
- E 61: Beilage bei Beteiligung an weiteren Gemeinschaften
Beim Ausfüllen der E 6 müssen die entsprechenden Beilagen stets vollständig eingereicht werden, um eine ordnungsgemäße Steuerfeststellung zu gewährleisten. Versäumnisse in diesem Punkt können zu Verzögerungen oder gar Ablehnungen führen.
Das Ausfüllen der Feststellungserklärung: Schritt für Schritt
Das korrekte Ausfüllen des Formulars E 6 ist von entscheidender Bedeutung. Der Prozess lässt sich in mehrere Schritte unterteilen:
- Identifikation der Beteiligten: Zunächst müssen alle Gesellschafter mit Namen, Adressen und Steuernummern im Formular aufgeführt werden.
- Eingabe der Einkünfte: Die Einkünfte müssen je nach Einkunftsart differenziert eingetragen werden. Besonders aufmerksam sollten die Beteiligten bei den Beträgen sein, da hier Fehler gravierende steuerliche Folgen nach sich ziehen können.
- Angabe von Sonderausgaben: Eventuelle Spezifikationen zu Sonderbetriebsausgaben oder Verlusten sind ebenfalls einzutragen, da diese die steuerliche Belastung der Beteiligten beeinflussen können.
Es ist ratsam, vor der endgültigen Einreichung eine Überprüfung der eingegebenen Daten vorzunehmen, um Unstimmigkeiten zu vermeiden. Zudem sollte das Formular rechtzeitig vor der Frist, die in der Regel im Mai endet, eingereicht werden.
Fristen und Abgabemöglichkeiten
Die Feststellungserklärung für das Steuerjahr 2025 muss bis zum 30. April 2026 beim zuständigen Finanzamt eingereicht werden. Es gibt jedoch die Möglichkeit, eine Fristverlängerung zu beantragen, was besonders für komplexe Fälle von Bedeutung sein kann. Die Abgabe kann sowohl in Papierform als auch elektronisch über die Plattform FinanzOnline erfolgen, die durch das E-Government-Gesetz (eGovG) ermöglicht wird.
Die Konsequenzen eines Versäumnisses
Ein Versäumnis bei der Abgabe der Feststellungserklärung kann vielfältige Konsequenzen nach sich ziehen. Diese umfassen unter anderem:
- Festsetzung von Zwangsstrafen durch die Finanzbehörde
- Schätzung der Einkünfte durch das Finanzamt, was häufig zu höheren Steuerlasten führt
- Rechtliche Auseinandersetzungen zwischen den Beteiligten
Für die Beteiligten ist es daher entscheidend, die gesetzlichen Fristen einzuhalten und die Erklärungen fehlerfrei auszufüllen. Ein Versäumnis kann nicht nur die steuerlichen Pflichten der Gesellschaft beeinflussen, sondern auch das Vertrauen zwischen den Gesellschaftern belasten.
Die Bedeutung der korrekten Angaben im Steuerbescheid
Die in der Feststellungserklärung getätigten Angaben werden vom Finanzamt in den entsprechenden Steuerbescheid übernommen. Dies bedeutet, dass Ungenauigkeiten oder Fehler direkt Auswirkungen auf die Besteuerung der einzelnen Beteiligten haben können. Bei Unstimmigkeiten kann es erforderlich sein, eine Berichtigung des Bescheides zu beantragen, was zusätzliche Zeit und Aufwand bedeutet.
Rechtsmittel und Einspruchsmöglichkeiten
Nach Erhalt des Feststellungsbescheides haben die Beteiligten die Möglichkeit, Einspruch einzulegen. Dieser muss innerhalb eines Monats nach Zustellung des Bescheides erfolgen und sollte gut begründet sein. Die Einspruchsfrist ist von entscheidender Bedeutung, da nach Ablauf der Frist keine Änderungen mehr an den Feststellungen vorgenommen werden können. Daher ist es ratsam, sich bei Unklarheiten frühzeitig rechtlich beraten zu lassen.
Wartung der Beteiligten und Anpassungen
Die Wartung der Daten der Beteiligten ist ebenfalls ein wichtiger Aspekt, der im Rahmen der Feststellungserklärung berücksichtigt werden muss. Änderungen in der Zusammensetzung der Gesellschaft, wie zum Beispiel der Eintritt oder Austritt eines Gesellschafters, sind dem Finanzamt umgehend zu melden. Für diese Anpassungen ist das Formular Verf 60 zu nutzen, welches eine präzise Aktualisierung der Beteiligtenverhältnisse ermöglicht.
Praktische Tipps für die Abgabe der E 6
- Frühzeitige Vorbereitung: Beginnen Sie frühzeitig mit der Sammlung aller notwendigen Informationen.
- Prüfung der Beilagen: Stellen Sie sicher, dass alle erforderlichen Beilagen korrekt ausgefüllt sind.
- Vermeidung von Fehlern: Nutzen Sie Checklisten oder Vorlagen, um typische Fehler zu vermeiden.
- Rechtzeitig einreichen: Achten Sie auf die Fristen und reichen Sie die Erklärung rechtzeitig ein.
Mit diesen Tipps können Sie sicherstellen, dass die Feststellungserklärung korrekt und fristgerecht abgegeben wird, um mögliche Probleme mit dem Finanzamt zu vermeiden.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Einführung in die Feststellungserklärung E6 und ihre Bedeutung
Die Feststellungserklärung E6 stellt ein zentrales Element in der österreichischen Steuererklärung dar, insbesondere für Personen, die Einkünfte aus verschiedenen Quellen erzielen. Diese Erklärung ermöglicht es dem Finanzamt, eine einheitliche steuerliche Behandlung zu gewährleisten und ist damit für die korrekte Berechnung der Steuerlast unerlässlich. Mit dem E6-Formular können Steuerpflichtige ihre Einkünfte, Abzüge und mögliche Steuerfreibeträge detailliert darstellen.
Die Feststellungserklärung ist insbesondere relevant für gemeinsam veranlagte Steuerpflichtige, beispielsweise Ehepaare oder Lebensgemeinschaften, sowie für juristische Personen, die Einkünfte erzielen. Bei der Ausfüllhilfe zum E6-Formular ist es wichtig, die unterschiedlichen Anlagen, wie E6a bis E6c, zu beachten, die spezifische Informationen zu verschiedenen Einkunftsarten und -quellen liefern. Jede Anlage hat ihre eigenen Voraussetzungen und Anforderungen, die erfüllt werden müssen, um eine vollständige und korrekte Erklärung abzugeben.
Besonderheiten der Beilagen zur Feststellungserklärung
Die Beilagen E6a, E6a-1, E6b und E6c dienen dazu, zusätzliche Informationen zu bestimmten Einkünften oder Abzügen zu liefern. Insbesondere die Anlage E6a ist für nichtselbstständig Erwerbstätige von Bedeutung, da sie die notwendigen Daten zu den Einkünften aus nichtselbstständiger Arbeit erfasst. Diese Anlage wird in der Regel von Arbeitgebern ausgefüllt und dient zur Bestätigung der Bruttovergütung sowie der einbehaltenen Lohnsteuer.
Die Anlage E6b ist für selbstständig Erwerbstätige von Bedeutung und erfordert eine detaillierte Aufstellung der Betriebseinnahmen und -ausgaben. Hier sollten alle relevanten Belege und Nachweise gesammelt werden, um die Richtigkeit der angegebenen Zahlen zu untermauern. Zudem ist es ratsam, die Einnahmen-Überschussrechnung (EÜR) in einem separaten Dokument zu führen, um die Übersichtlichkeit zu wahren.
Die E6c-Anlage hingegen wird verwendet, wenn Steuerpflichtige Einkünfte aus Vermietung und Verpachtung haben. Hier sollten alle relevanten Informationen zu den Immobilien, den Mietverhältnissen sowie den damit verbundenen Kosten dargelegt werden. Es ist wichtig, auch hier sämtliche Belege gut zu dokumentieren, um mögliche Rückfragen des Finanzamtes zu vermeiden.
Praktische Tipps zur Fehlervermeidung bei der Einreichung der Feststellungserklärung
Die korrekte und vollständige Einreichung der Feststellungserklärung E6 ist entscheidend, um mögliche Rückfragen des Finanzamtes zu vermeiden und eventuelle Nachzahlungen zu verhindern. Um häufige Fehler zu vermeiden, sollten Sie folgende Praxistipps beachten:
- Sorgfältige Vorbereitung: Stellen Sie sicher, dass Sie alle notwendigen Unterlagen, wie Lohnzettel, Rechnungen und Quittungen, vorliegen haben, bevor Sie mit dem Ausfüllen des E6-Formulars beginnen.
- Belege sammeln: Halten Sie alle relevanten Belege und Nachweise geordnet, um eine zügige Bearbeitung Ihrer Erklärung zu gewährleisten. Digitale Kopien können ebenfalls hilfreich sein, um den Überblick zu behalten.
- Fristen beachten: Achten Sie unbedingt auf die Abgabefristen für die Feststellungserklärung. In der Regel müssen die Erklärungen bis spätestens Ende April des Folgejahres eingereicht werden. Bei verspäteter Einreichung drohen Säumniszuschläge und mögliche Strafen.
- Hilfe in Anspruch nehmen: Wenn Sie unsicher sind, ob Sie alle Angaben korrekt gemacht haben, ziehen Sie in Erwägung, einen Steuerberater hinzuzuziehen. Dies kann Ihnen helfen, potenzielle Fehler zu vermeiden und Ihre Steuerlast zu optimieren.