Einblick in die Einkommensteuererklärung E8 für beschränkt Steuerpflichtige
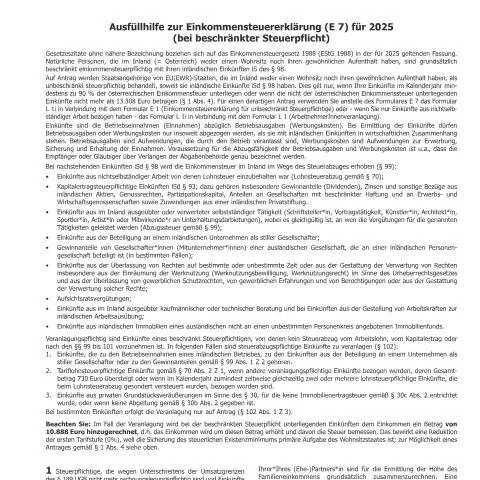
Jedes Jahr stellen sich viele Menschen in Österreich der Herausforderung, ihre Einkommensteuererklärung korrekt auszufüllen. Unter diesen Dokumenten sticht das Formular E8 — Ausfüllhilfe zur Einkommensteuererklärung (E 7) für 2025 (bei beschränkter Steuerpflicht) hervor. Es dient als Leitfaden für Personen, die nicht in Österreich wohnen, aber dennoch inländische Einkünfte erzielen. Wie dieses Dokument formuliert ist und welche speziellen Vorkehrungen zu treffen sind, wird hier detailliert erläutert.
Der Hintergrund: Wer ist betroffen und warum?
Die beschränkte Steuerpflicht betrifft natürliche Personen ohne Wohnsitz oder gewöhnlichen Aufenthalt in Österreich, die jedoch inländische Einkünfte beziehen. Gemäß § 98 des Einkommensteuergesetzes (EStG) sind diese Personen steuerpflichtig, jedoch nur für ihre inländischen Einkünfte. Dies umfasst beispielsweise Einnahmen aus selbstständiger Tätigkeit oder Arbeitsverhältnissen, die in Österreich ausgeübt werden.
Ein entscheidendes Element ist der Antrag auf unbeschränkte Steuerpflicht, der für Staatsangehörige von EU/EWR-Staaten möglich ist, sofern mindestens 90 % ihrer Einkünfte der österreichischen Einkommensteuer unterliegen oder ihre nicht steuerpflichtigen Einkünfte 13.308 Euro nicht überschreiten (gemäß § 1 Abs. 4 EStG). Dies eröffnet zahlreiche steuerliche Vorteile, die es wert sind, in Erwägung gezogen zu werden.
Der Prozess: Vom Antrag bis zur Steuererklärung
Der Ablauf bei der Einreichung des E8-Formulars umfasst mehrere Schritte, die wichtig sind, um sicherzustellen, dass die Erklärung korrekt und fristgerecht eingereicht wird. Der Steuerpflichtige sollte folgende Schritte beachten:
- Informationsbeschaffung: Vor dem Ausfüllen des Formulars sollten alle relevanten Informationen und Unterlagen bereitgestellt werden. Dazu gehören Lohnabrechnungen, Nachweise über Einnahmen aus selbstständiger Tätigkeit und andere relevante Belege.
- Ausfüllen des Formulars E7: Das E8-Dokument dient als Unterstützung beim Ausfüllen der tatsächlichen Einkommensteuererklärung E7. Hier werden die spezifischen Rubriken erläutert, auf die besonders geachtet werden muss.
- Einreichung des Formulars: Das ausgefüllte Formular E7, das die Basis der Steuerpflicht abdeckt, wird beim zuständigen Finanzamt eingereicht, und zwar sowohl online über die Plattform des Bundesministeriums für Finanzen (BMF) als auch in Papierform.
- Steuerbescheid und Nachverfolgung: Nach der Einreichung wird das Finanzamt den Steuerbescheid erstellen, der dem Steuerpflichtigen zugestellt wird. Es ist wichtig, auf mögliche Rückfragen oder Nachforderungen des Finanzamts zu reagieren.
Die Schlüsselrubriken des E8-Formulars
Das E8-Formular selbst ist in mehrere Rubriken unterteilt, die sorgfältig ausgefüllt werden müssen. Hier sind die wichtigsten Abschnitte, die es zu beachten gilt:
| Rubrik | Beschreibung | Besonderheiten |
|---|---|---|
| Persönliche Daten | Angaben zur Identität des Steuerpflichtigen, einschließlich Name, Adresse und Geburtsdatum. | Stellen Sie sicher, dass alle Angaben korrekt und vollständig sind, um Verzögerungen zu vermeiden. |
| Einkünfte aus nichtselbstständiger Arbeit | Hier werden die Einkünfte angegeben, die aus einem Arbeitsverhältnis stammen. | Vorsicht bei der Berechnung der Lohnsteuer, die bereits einbehalten wurde. |
| Einkünfte aus selbstständiger Tätigkeit | Erklärung der Einnahmen und Ausgaben aus selbstständigen Tätigkeiten. | Betriebsausgaben müssen nachgewiesen werden; dazu gehören auch Reisekosten und andere geschäftsbezogene Ausgaben. |
| Kapitalerträge | Erfassung von Erträgen aus Kapitalanlagen und deren Besteuerung. | Detaillierte Nachweise sind erforderlich, um alle potenziellen Abzüge zu berücksichtigen. |
Wichtige Fristen und Termine
Die Einhaltung der Fristen ist von entscheidender Bedeutung, um mögliche Strafen oder Nachzahlungen zu vermeiden. Für das Steuerjahr 2025 sind folgende Fristen relevant:
- Der Stichtag für die Einreichung der Einkommensteuererklärung E7 ist in der Regel der 30. April 2026, sofern diese elektronisch eingereicht wird.
- Für die Einreichung in Papierform gilt der 30. September 2026.
- Die Frist für die Nachreichung von Unterlagen oder für die Einlegung von Rechtsmitteln beträgt 30 Tage nach Erhalt des Steuerbescheids.
Besonderheiten bei internationalen Steuerpflichtigen
Für Steuerpflichtige, die aus dem Ausland nach Österreich kommen, gibt es zusätzliche Vorkehrungen und Regelungen, die berücksichtigt werden müssen. Insbesondere die Frage, ob eine unbeschränkte Steuerpflicht beantragt werden sollte, ist für viele relevant. Zur Beantragung sind folgende Bedingungen zu beachten:
- Die Einkünfte müssen zu mindestens 90 % der österreichischen Einkommensteuer unterliegen.
- Die nicht steuerpflichtigen Einkünfte dürfen 13.308 Euro nicht überschreiten.
Diese Regelungen zielen darauf ab, die steuerlichen Belastungen für internationale Steuerpflichtige zu minimieren, während dennoch sicherstellt wird, dass das österreichische Steuersystem intakt bleibt.
Die Rolle des E8-Formulars im größeren Kontext
Das E8-Formular ist nicht nur ein isoliertes Dokument, sondern spielt eine zentrale Rolle im System der österreichischen Steuererhebung. Es dient nicht nur der Erfassung von Einkünften, sondern auch der Berechnung der Steuerpflicht und der rechtlichen Rahmenbedingungen, die im Einkommensteuergesetz festgelegt sind. Das korrekt ausgefüllte E8 trägt dazu bei, dass die Steuerpflichtigen die ihnen zustehenden Vorteile und Abzüge in Anspruch nehmen können, wodurch sie unter Umständen zu viel gezahlte Steuern zurückerhalten können.
Die korrekte Handhabung des E8-Formulars ist also entscheidend für die finanzielle Gesundheit eines jeden Steuerpflichtigen und kann erhebliche Auswirkungen auf die Höhe der zu zahlenden Steuer haben.
Praktische Tipps für die Einreichung
Um sicherzustellen, dass die Einkommensteuererklärung reibungslos verläuft, sind hier einige praktische Tipps zu beachten:
- Frühzeitig beginnen: Warten Sie nicht bis zur letzten Minute, um die Steuererklärung auszufüllen. Beginnen Sie frühzeitig, um alle eventuell benötigten Unterlagen zu sammeln.
- Verwendung von Online-Tools: Nutzen Sie die digitalen Möglichkeiten, die das BMF anbietet. Diese Tools erleichtern das Ausfüllen und die Einreichung der Formulare erheblich.
- Auf Rückmeldungen achten: Seien Sie bereit, auf Rückfragen des Finanzamtes zu reagieren. Eine prompte Kommunikation kann viele Probleme lösen.
Die steuerliche Selbstveranlagung kann auf den ersten Blick kompliziert erscheinen, doch mit dem richtigen Wissen und den geeigneten Hilfsmitteln ist es möglich, diese Herausforderung erfolgreich zu meistern. Der Schlüssel zum Erfolg liegt im korrekten Verständnis der Anforderungen und der sorgfältigen Vorbereitung der notwendigen Dokumente.
Zusammenfassung der wichtigsten Punkte
Die Einkommensteuererklärung E8 bietet eine wertvolle Hilfestellung für beschränkt Steuerpflichtige, die in Österreich Einkünfte erzielen. Die richtige Handhabung des Formulars, die Einhaltung von Fristen und die Berücksichtigung spezieller Regelungen für internationale Steuerpflichtige sind von größter Bedeutung. Durch genaue Vorbereitung und das Verständnis der Anforderungen können Steuerpflichtige sicherstellen, dass sie ihre steuerlichen Verpflichtungen korrekt erfüllen und mögliche Vorteile ausschöpfen.
Besondere Regelungen für beschränkte Steuerpflicht
Die beschränkte Steuerpflicht in Österreich betrifft Personen, die ihren Wohnsitz oder gewöhnlichen Aufenthalt nicht im Inland haben, jedoch in Österreich Einkünfte erzielen. Für diese Steuerpflichtigen gelten besondere Regelungen, die im Einkommensteuergesetz (EStG) verankert sind. Eine der wichtigsten Aspekte ist, dass nur die in Österreich erzielten Einkünfte besteuert werden.
Zu den typischen Einkünften, die einer beschränkten Steuerpflicht unterliegen, zählen beispielsweise Einnahmen aus unselbständiger Arbeit oder Mieteinnahmen aus in Österreich belegenen Immobilien. Bei der Ausfüllhilfe zur Einkommensteuererklärung (E 7) für 2025 sollten beschränkt Steuerpflichtige darauf achten, dass sie nur die relevanten Einkünfte angeben und die entsprechenden Abzüge geltend machen, die für ihre Situation zulässig sind.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Ein weiterer wichtiger Punkt ist die Anrechnung ausländischer Steuern. Wenn Sie als beschränkt Steuerpflichtiger in einem anderen Land Steuern auf die gleichen Einkünfte bezahlt haben, kann dies unter bestimmten Umständen zu einer Steueranrechnung in Österreich führen. Hierbei ist das Doppelbesteuerungsabkommen (DBA) zwischen Österreich und dem jeweiligen Land von Bedeutung. Es empfiehlt sich, die jeweiligen Bestimmungen genau zu prüfen und gegebenenfalls einen Steuerberater hinzuzuziehen, um sicherzustellen, dass die Steuererklärung korrekt ausgefüllt ist.
Fristen und Termine für die Einreichung der Einkommensteuererklärung
Die Fristen für die Einreichung der Einkommensteuererklärung sind für alle Steuerpflichtigen in Österreich von zentraler Bedeutung. Für das Steuerjahr 2025 müssen die Erklärungen in der Regel bis zum 30. April 2026 beim Finanzamt eingereicht werden, wenn diese in Papierform eingereicht werden. Bei der elektronischen Einreichung über FinanzOnline verlängert sich die Frist bis zum 30. Juni 2026. Für beschränkt Steuerpflichtige ist es besonders wichtig, diese Fristen im Auge zu behalten, da Verspätungen zu Säumniszuschlägen führen können.
Die Einhaltung dieser Fristen ermöglicht nicht nur eine fristgerechte Steuerberechnung, sondern auch die Möglichkeit, Rückerstattungen zeitnah zu erhalten. Wenn Sie eine Rückerstattung erwarten, ist es ratsam, die Erklärung so früh wie möglich einzureichen, um mögliche Verzögerungen zu vermeiden. Zudem sollte beachtet werden, dass bei verspäteter Einreichung keine Abzüge oder Vergünstigungen mehr geltend gemacht werden können, die zur Minderung der Steuerlast hätten beitragen können.
Häufige Fehler bei der Ausfüllhilfe zur Einkommensteuererklärung (E 7)
Bei der Ausfüllhilfe zur Einkommensteuererklärung (E 7) können Fehler leicht auftreten, die negative Auswirkungen auf die Steuerpflichtigen haben können. Ein häufiger Fehler ist die falsche Angabe von Einkünften oder das Versäumnis, alle relevanten Einkünfte aufzuführen. Es ist wichtig, alle in Österreich erworbenen Einkünfte korrekt und vollständig anzugeben, um Probleme mit dem Finanzamt zu vermeiden.
Ein weiterer häufig vorkommender Fehler ist das Nichtbeachten von steuerlichen Abzugsmöglichkeiten. Beispielsweise haben beschränkt Steuerpflichtige Anspruch auf bestimmte Werbungskosten oder Sonderausgaben, die ihre Steuerlast mindern können. Diese Abzüge sollten genau im Ausfüllhilfeformular E 7 vermerkt werden, um sicherzustellen, dass die Steuerberechnung korrekt erfolgt.
Zusätzlich sollten Steuerpflichtige darauf achten, das Formular ordentlich und nachvollziehbar auszufüllen. Unleserliche Schrift oder unklare Angaben können zu Rückfragen seitens des Finanzamtes führen und die Bearbeitungszeit verlängern. Es empfiehlt sich, das Formular zu drucken und alle Angaben deutlich zu machen sowie Belege gut zu organisieren, um bei Bedarf darauf zurückgreifen zu können.