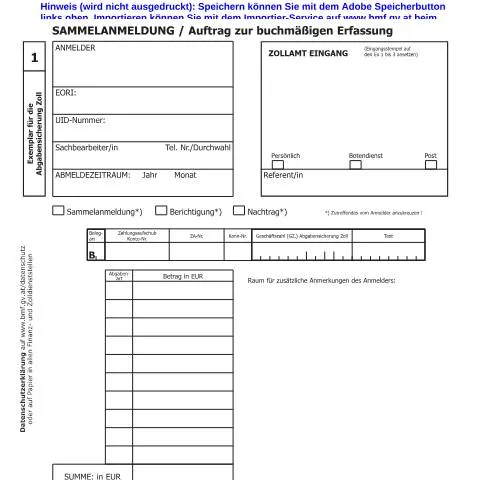
Die Bedeutung der Zoll-Sammelanmeldung Za130
In der Welt des internationalen Handels sind präzise und korrekte Zollanmeldungen unerlässlich. Die Sammelanmeldung oder der Auftrag zur buchmäßigen Erfassung, bekannt als Za130, ist ein zentrales Dokument, das Unternehmen und Einzelpersonen hilft, ihre Waren ordnungsgemäß beim Zoll anzumelden. Dieses Dokument wird benötigt, um eine reibungslose Abwicklung der Zollformalitäten zu gewährleisten und potenzielle rechtliche Schwierigkeiten zu vermeiden.
Wer ist für die Einreichung verantwortlich?
Die Verantwortung für die Einreichung des Za130-Dokuments liegt in der Regel bei Importeuren, Exporteuren sowie Zollagenten oder Spediteuren, die im Namen ihrer Klienten handeln. Es gibt spezielle Profile von Nutzern, die durch besondere Umstände hervorgehoben werden sollten:
- Unternehmen: Firmen, die regelmäßig Waren importieren oder exportieren, sind primäre Nutzer dieses Formulars.
- Einzelpersonen: Privatpersonen, die gelegentlich Waren aus dem Ausland beziehen, müssen ebenfalls dieses Formular ausfüllen.
- Zollagenten: Professionelle Vertreter, die im Namen von Unternehmen oder Einzelpersonen handeln, spielen eine entscheidende Rolle.
Besondere Ausnahmen und Fälle
Es gibt jedoch auch Ausnahmen, z.B. bei bestimmten Waren oder unter festgelegten Bedingungen. Auch der Wert der Waren kann Einfluss auf die Notwendigkeit der Einreichung haben. Bei geringwertigen Sendungen können alternative Verfahren zur Anwendung kommen.
Der Kalender der Einreichung: Fristen und Zusätze
Die Fristen für die Einreichung des Za130 sind abhängig von den spezifischen Gegebenheiten der Zollabwicklung. Es ist wichtig, den zeitlichen Rahmen im Auge zu behalten, um Verzögerungen oder rechtliche Konsequenzen zu vermeiden. Generell gilt:
- Die Einreichung sollte vor der physikalischen Einfuhr der Waren erfolgen.
- Fristen für die Nachreichung von Dokumenten können ebenfalls relevant sein und sollten beachtet werden.
Nachverfolgung des Verfahrens
Nach der Einreichung des Za130 kann es sinnvoll sein, den Status der Anmeldung nachzuverfolgen, um sicherzustellen, dass alle notwendigen Schritte ordnungsgemäß durchgeführt werden. Dies kann über das Zollamt oder digital über E-Government-Plattformen geschehen.
Einblick in die Struktur des Za130-Formulars
Das Za130-Formular ist in verschiedene Abschnitte unterteilt, die nützliche Informationen enthalten, die für die Zollabwicklung notwendig sind. Eine detaillierte Analyse der individuellen Rubriken ist notwendig, um häufige Fehler zu vermeiden:
| Rubrik | Inhalt/Beschreibung | Häufige Fehler |
|---|---|---|
| Empfänger | Vollständiger Name und Adresse des Empfängers | Fehler bei der Schreibweise oder unvollständige Adressen |
| Warenbeschreibung | Detaillierte Beschreibung der Waren | Unklare oder zu allgemeine Beschreibungen |
| Wert der Waren | Marktwert der Waren als Grundlage für die Zollgebühren | Unterschätzung oder Überbewertung |
Besondere Hinweise zur Ausfüllung
Bei der Ausfüllung des Formulars ist Sorgfalt geboten. Ein falsch ausgefülltes Za130 kann zu Verzögerungen bei der Zollabwicklung führen. Achten Sie darauf, alle erforderlichen Informationen klar und präzise anzugeben, um mögliche Rückfragen vom Zoll zu vermeiden.
Die Einreichungskanäle: Wo und wie?
Die Einreichung des Za130 kann auf mehreren Wegen erfolgen, die sich je nach Situation unterscheiden. Hier sind die gängigsten Methoden:
- Online: Über die E-Government-Plattform können Formulare digital eingereicht werden. Dies ermöglicht eine schnellere Bearbeitung.
- Papierform: Alternativ kann das ausgefüllte Formular auch per Post an das zuständige Zollamt gesendet werden.
- Persönlich: Eine persönliche Einreichung am Schalter des Zollamtes kann ebenfalls erfolgen, was manchmal zusätzliche Unterstützung bietet.
Integration des Za130 in den umfassenden Zollprozess
Das Za130-Formular ist nicht isoliert, sondern Teil eines umfassenden Zollverfahrens. Es ist entscheidend, die Verbindung zu anderen notwendigen Schritten im Zollprozess zu verstehen. Beispielsweise kommt das Za130 typischerweise vor der definitiven Zollanmeldung und der Zahlung der Zollgebühren.
Ein reibungsloser Ablauf erfordert, dass die Sammelanmeldung rechtzeitig und korrekt eingereicht wird, um die nachfolgenden Schritte nicht zu behindern.
Regulatorischer Hintergrund und Änderungen: Ein Ausblick
Die rechtlichen Rahmenbedingungen für das Za130-Dokument sind Teil eines dynamischen Systems, das regelmäßig aktualisiert wird. Der aktuelle Stand weist darauf hin, dass das Dokument momentan überarbeitet wird. Dies kann mögliche Änderungen in der Handhabung oder zusätzliche Anforderungen mit sich bringen.
Aufgrund dieser Entwicklungen ist es ratsam, sich regelmäßig über die neuesten Informationen auf den offiziellen Zoll-Webseiten zu informieren und auch die entsprechenden Schulungen oder Informationsveranstaltungen in Anspruch zu nehmen.
Mit dem richtigen Wissen und einer gründlichen Vorbereitung kann die Einreichung des Za130-Dokuments zu einem reibungslosen Zollprozess beitragen und somit den internationalen Handel erleichtern.
1. Einleitung zur Sammelanmeldung ZA130
Die Sammelanmeldung ZA130 ist ein essenzielles Instrument für Unternehmen in Österreich, die ihre Umsatzsteuerverpflichtungen effizient und rechtskonform erfüllen möchten. Diese Form ist besonders relevant für Unternehmen, die innerhalb eines bestimmten Zeitraums mehrere Transaktionen durchführen. Über die Sammelanmeldung kann eine gebündelte Abrechnung der Umsatzsteuer erfolgen, was nicht nur die administrative Last verringert, sondern auch die Übersichtlichkeit der Steuererklärung erhöht.
Ein wesentlicher Aspekt der ZA130 ist, dass sie die Möglichkeit bietet, sowohl eingehende als auch ausgehende Rechnungen zusammenzufassen. Dadurch wird die Berechnung der Umsatzsteuer vereinfacht. Die Sammelanmeldung muss in der Regel vierteljährlich eingereicht werden, wobei die genauen Fristen und die Anforderungen je nach Größe und Umsatz des Unternehmens variieren können.
2. Antragsverfahren und Besonderheiten der Sammelanmeldung
Das Antragsverfahren für die Sammelanmeldung ZA130 erfolgt über das elektronische System der Finanzverwaltung, welches im Rahmen des E-Government-Gesetzes implementiert wurde. Die Authentifizierung erfolgt hierbei über die ID Austria, die eine sichere Identifikation ermöglicht. Um eine Sammelanmeldung korrekt einzureichen, sind verschiedene Schritte zu beachten:
- Vorbereitung der Daten: Vor der Einreichung müssen alle relevanten Daten zu den Transaktionen, wie Rechnungsbeträge und Steuersätze, erfasst werden. Diese Daten sollten zudem in einem geeigneten Format bereitgestellt werden, um eine reibungslose Übertragung in das System zu gewährleisten.
- Auswahl des Zeitraums: Unternehmen müssen den entsprechenden Abrechnungszeitraum definieren, für den die Sammelanmeldung erstellt wird. Dies erfolgt in der Regel nach dem Kalenderjahr, wobei besondere Regelungen für Kleinunternehmer gelten können.
- Online-Einreichung: Nach der Vorbereitung der Unterlagen kann die Sammelanmeldung über das Online-Portal des BMF (Bundesministerium für Finanzen) eingereicht werden. Hierbei sind sämtliche Vorgaben der Finanzverwaltung zu beachten, um Verzögerungen oder Ablehnungen zu vermeiden.
Des Weiteren sollten Unternehmen darauf achten, dass die Sammelanmeldung fristgerecht eingereicht wird, um eventuelle Strafen oder Nachzahlungen zu vermeiden. Bei verspäteter Einreichung drohen zusätzlich Zinsen auf die geschuldete Steuer, was die finanzielle Belastung des Unternehmens erhöhen kann.
3. Fehler und Korrekturen bei der Sammelanmeldung
Trotz sorgfältiger Vorbereitung können bei der Erstellung und Einreichung der Sammelanmeldung Fehler auftreten. Es ist wichtig, sich der häufigsten Fehlerquellen bewusst zu sein und zu wissen, wie man korrigieren kann:
- Falsche Beträge: Wenn Beträge oder Steuersätze falsch eingegeben wurden, sollte eine Berichtigung erfolgen. Hierzu kann der Antrag auf Korrektur der Sammelanmeldung verwendet werden, der gesondert beim BMF einzureichen ist.
- Fehlende Dokumente: Sollte nach Einreichung der Sammelanmeldung festgestellt werden, dass wichtige Unterlagen fehlen, empfiehlt es sich, umgehend Kontakt mit dem zuständigen Finanzamt aufzunehmen. In vielen Fällen kann eine Nachreichung der Dokumente innerhalb einer definierten Frist erfolgen.
- Mitteilungspflicht: Unabhängig von den Fehlern, die aufgetreten sind, müssen Unternehmen sicherstellen, dass sie die zuständigen Behörden über die Korrekturen informieren. Versäumnisse in diesem Punkt können zu zusätzlichen rechtlichen Konsequenzen führen.
Ein kontinuierlicher Abgleich der eingereichten Daten mit den Buchhaltungsunterlagen ist daher ratsam, um rechtzeitig auf Unstimmigkeiten reagieren zu können.
4. Besondere Regelungen für Kleinunternehmer
Kleinunternehmer in Österreich, die gemäß § 6 Abs. 1 Z 27 UStG von der Umsatzsteuerpflicht befreit sind, haben spezielle Regelungen zu beachten, die sich auch auf die Sammelanmeldung ZA130 auswirken können. Diese Regelungen sind im Detail wie folgt:
- Freiwillige Umsatzsteuerpflicht: Kleinunternehmer haben die Option, freiwillig zur Umsatzsteuer zu optieren, um Vorsteuerabzüge zu erhalten. In diesem Fall müssen sie eine Sammelanmeldung einreichen, auch wenn sie unter die Kleinunternehmerregelung fallen.
- Eingeschränkte Dokumentationspflicht: Kleinunternehmer haben eine weniger umfangreiche Dokumentationspflicht, was die Erstellung der Sammelanmeldung erleichtert. Sie müssen jedoch weiterhin sicherstellen, dass ihre Einnahmen die festgelegte Grenze nicht überschreiten.
- Fristen und Fristverlängerungen: Die Fristen für die Einreichung der Sammelanmeldung sind für Kleinunternehmer identisch, jedoch können bei nachweisbaren Gründen Fristverlängerungen beantragt werden. Hierbei sollten die entsprechenden Formulare fristgerecht ausgefüllt und eingereicht werden.
Kleinunternehmer sollten sich regelmäßig über die aktuellen steuerlichen Regelungen informieren, da Änderungen in der Gesetzgebung Einfluss auf ihre Verpflichtungen haben können.
5. Vorbereitung auf mögliche Prüfungen durch die Finanzverwaltung
Unternehmen sollten sich darüber im Klaren sein, dass nach der Einreichung der Sammelanmeldung ZA130 Prüfungen durch die Finanzverwaltung erfolgen können. Diese Prüfungen dienen der Sicherstellung der Compliance und der korrekten Abwicklung von Steuerangelegenheiten. Folgende Aspekte sind hierbei zu beachten:
- Dokumentation: Eine lückenlose Dokumentation aller relevanten Transaktionen und Belege ist unerlässlich. Unternehmen sollten sicherstellen, dass sie alle Rechnungen, Quittungen sowie Korrespondenzen aufbewahren und bei Bedarf bereitstellen können.
- Schulungen und Informationen für Mitarbeiter: Es ist ratsam, Mitarbeiter, die mit der Erstellung von Steuerunterlagen beauftragt sind, regelmäßig zu schulen. Die Kenntnis der aktuellen steuerlichen Vorschriften und der Umgang mit den digitalen Tools der Finanzverwaltung sind entscheidend für eine korrekte Abwicklung.
- Reaktion auf Prüfungsanfragen: Im Falle einer Prüfung ist es wichtig, schnell und kooperativ auf Anfragen der Finanzverwaltung zu reagieren. Eine transparente Kommunikation kann oft dazu beitragen, Missverständnisse auszuräumen.
Durch proaktive Maßnahmen können Unternehmen nicht nur mögliche Schwierigkeiten vermeiden, sondern auch das Vertrauen der Finanzverwaltung in ihre steuerlichen Praktiken stärken.