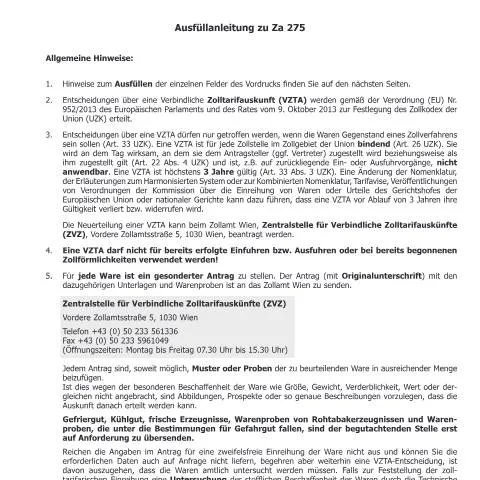
Einführung in die Ausfüllanleitung zu Za 275
Die Ausfüllanleitung zu Za 275 ist ein wichtiges Dokument, das den Antragstellern bei der elektronischen Beantragung einer verbindlichen Zolltarifauskunft (VZTA) hilft. Dieses Dokument, herausgegeben vom Bundesministerium für Finanzen (BMF), bietet eine umfassende Anleitung zur korrekten Ausfüllung des Antragsformulars und stellt sicher, dass alle relevanten gesetzlichen Vorgaben eingehalten werden.
Umfang und Grenzen der Ausfüllanleitung
Die Ausfüllanleitung zu Za 275 dient als Unterstützung, um die spezifischen Anforderungen und Verfahren bei der Beantragung einer VZTA zu verstehen. Es ist wichtig zu betonen, dass diese Anleitung lediglich Hilfestellung bietet und keine rechtlichen Entscheidungen trifft. Die Gültigkeit der VZTA ist an bestimmte Bedingungen und Fristen geknüpft, die im Dokument detailliert beschrieben werden. Eine VZTA ist nur für die spezifischen Waren gültig, für die sie beantragt wurde, und ist nicht für bereits durchgeführte Zollverfahren anwendbar.
Schlüsselaspekte der VZTA
- Gültigkeit: Eine VZTA ist maximal drei Jahre gültig.
- Bindung: Die Entscheidung ist für alle Zollstellen im Zollgebiet der Union bindend.
- Maximale Anzahl der Anträge: Für jede Ware muss ein separater Antrag gestellt werden.
Die Verbindliche Zolltarifauskunft: Ein wichtiger Baustein
Die VZTA ist ein entscheidendes Instrument im Zollwesen, das hilft, die Einordnung von Waren zu klären und mögliche Zolltarife im Voraus zu bestimmen. Sie bietet Unternehmen sowie Einzelpersonen Sicherheit, da sie genaue Informationen über die zu erwartenden Kosten und die Zollbestimmungen liefert. Die VZTA wird durch die Verordnung (EU) Nr. 952/2013 des Europäischen Parlaments und des Rates geregelt.
Artikulationspunkte mit anderen Dokumenten
Im Rahmen der Zollverfahren ist es wichtig, die Verknüpfung der VZTA mit anderen Dokumenten zu verstehen. Dazu zählen:
- Einfuhranmeldungen: Diese müssen die Angaben der VZTA berücksichtigen.
- Ausfuhranmeldungen: Genauso wie bei Einfuhren sind bei Ausfuhren die relevanten Zolltarifauskünfte verbindlich.
- Lieferverträge: Diese sollten auch die Informationen aus der VZTA reflektieren, um Streitigkeiten zu vermeiden.
Zielgruppe und Anwendungsfälle
Die Ausfüllanleitung zu Za 275 richtet sich an Unternehmen, Import- und Exporthändler sowie Privatpersonen, die internationale Warenhandel betreiben. Insbesondere in den folgenden Situationen ist dieser Leitfaden unverzichtbar:
- Einführung neuer Produkte auf dem Markt, die einer Zolltarifauskunft bedürfen.
- Änderungen in der Warenklassifizierung, die eine Überprüfung der Zollsätze erfordern.
- Entwicklung einer langfristigen Zollstrategie für Unternehmen, die regelmäßig Waren importieren oder exportieren.
Verfahrensschritte und -details
Um die VZTA zu beantragen, müssen präzise Schritte befolgt werden. Diese Schritte sind wie folgt:
- Prüfung der relevanten Warenkategorie und Sammlung aller notwendigen Unterlagen.
- Ausfüllen des Antragsformulars Za 275, unter Berücksichtigung der Informationen in der Ausfüllanleitung.
- Übermittlung des Antrags an die Zentralstelle für Verbindliche Zolltarifauskünfte (ZVZ) in Wien.
- Beigabe von Mustern oder Proben der Waren, sofern erforderlich.
- Warten auf die Entscheidung des Zolls und beachten der Fristen und Bedingungen.
Wichtige Informationen zu den Beigaben
Die Beigabe von Mustern oder detaillierten Produktbeschreibungen ist oft entscheidend für die schnelle Bearbeitung des Antrags. Es wird empfohlen, die Unterlagen regelmäßig auf Vollständigkeit und Richtigkeit zu überprüfen, um Verzögerungen zu vermeiden.
Häufige Missverständnisse und Eindeutigkeit
Bei der Beantragung einer VZTA gibt es häufig Missverständnisse, die zu Fehlern im Ausfüllprozess führen können. Zu den gängigsten gehören:
- Fehlende Proben oder unzureichende Beschreibungen der Waren.
- Unklarheiten über die Gültigkeit der VZTA bei Änderungen in den Zollrichtlinien.
- Verwendung von bereits abgelaufenen oder ungültigen VZTA bei neuen Anträgen.
Es ist ratsam, vor der Antragstellung die aktuellsten Richtlinien und Vorgaben zu überprüfen, um Missverständnisse zu vermeiden.
Erweiterte Informationen zur Datenverarbeitung
Die im Antrag angegebenen Daten sowie die Entscheidung über die VZTA werden in der Datenbank der Europäischen Kommission gespeichert. Dies hat mehrere Konsequenzen:
- Transparenz: Die Datenbank ermöglicht eine Überprüfung der Gültigkeit von VZTA durch Dritte.
- Vertraulichkeit: Bestimmte Angaben werden als vertraulich behandelt und sind entsprechend geschützt.
- Öffentliche Zugänglichkeit: Der Zugriff auf die Datenbank ist für die Öffentlichkeit zugänglich, was bedeutet, dass unternehmensspezifische Daten nicht ohne weiteres eingesehen werden können.
Verpflichtungen der Inhaber einer VZTA
Inhaber einer VZTA sind verpflichtet, diese bei der Überführung von Waren in ein Zollverfahren zu berücksichtigen. Dies bedeutet, dass sie im Zollantrag auf die bestehende VZTA hinweisen müssen. Eine Nichteinhaltung kann zu rechtlichen Konsequenzen führen.
Schlussfolgerungen und praktische Tipps
Die Ausfüllanleitung zu Za 275 ist ein unverzichtbarer Bestandteil des Zollverfahrens, die nicht nur die korrekte Antragstellung erleichtert, sondern auch dazu beiträgt, rechtliche Probleme zu vermeiden. Ein paar praktische Tipps können helfen, den Prozess zu optimieren:
- Lesen Sie die Ausfüllanleitung sorgfältig durch und notieren Sie sich alle wichtigen Informationen.
- Organisieren Sie Ihre Unterlagen im Voraus und stellen Sie sicher, dass alle notwendigen Proben beigefügt sind.
- Halten Sie sich über die aktuellen Vorschriften und Änderungen im Zollrecht auf dem Laufenden.
Indem Sie diese Hinweise beachten, können Sie die Effizienz Ihres Antragsprozesses steigern und mögliche Verzögerungen minimieren.
Die Rolle der Technologien im Zollwesen
Mit dem Fortschreiten der Digitalisierung im Bereich der Zollverfahren wird die Bedeutung von Technologien immer größer. E-Government-Dienste, die unter dem E-Government-Gesetz (eGovG) geregelt werden, ermöglichen eine vereinfachte und schnellere Antragstellung und Verwaltung von Zollangelegenheiten. Die Einführung von ID Austria als Authentifizierungsmechanismus in Verbindung mit den digitalen Antragsverfahren verbessert nicht nur die Sicherheit, sondern auch die Zugänglichkeit der Dienstleistungen.
Perspektiven für die Zukunft
In den kommenden Jahren wird erwartet, dass die Technologien im Zollwesen weiterentwickelt werden, um den administrativen Aufwand zu minimieren. Unternehmen müssen sich daher anpassen und sich mit digitalen Tools vertraut machen, um wettbewerbsfähig zu bleiben. Es ist ratsam, auch Schulungsmaßnahmen in Betracht zu ziehen, um die Mitarbeiter optimal auf die neuen Anforderungen vorzubereiten.
Wichtige Hinweise zur elektronischen Antragstellung
Bei der elektronischen Antragstellung für das Za 275-Formular sind einige wichtige Aspekte zu beachten, die den Prozess effizienter gestalten können. Es ist entscheidend, dass Sie über ein gültiges ID Austria-Konto verfügen, um sich im E-Government-Portal der österreichischen Behörden anzumelden. Diese Authentifizierung stellt sicher, dass Ihre Daten sicher übertragen werden und dass nur Sie Zugriff auf Ihre Antragsinformationen haben.
Bevor Sie mit dem Ausfüllen des Za 275-Formulars beginnen, sollten Sie sicherstellen, dass Sie alle erforderlichen Unterlagen und Informationen bereit haben. Dazu gehören insbesondere:
- Ihre Sozialversicherungsnummer, die als zentrales Identifikationsmerkmal dient.
- Eine Übersicht über Ihre bisherigen Steuererklärungen, um relevante Informationen leicht abrufen zu können.
- Dokumente, die Ihre Einkünfte und Ausgaben nachweisen, wie z.B. Gehaltsabrechnungen oder Rechnungen.
Die elektronische Einreichung des Za 275-Formulars erfolgt über das FinanzOnline-Portal des Bundesministeriums für Finanzen (BMF). Dort finden Sie auch zusätzliche Hilfestellungen und FAQs, die Ihnen durch den Antragungsprozess helfen können. Bei Fragen oder Unsicherheiten stehen Ihnen die Mitarbeiter des BMF telefonisch oder per E-Mail zur Verfügung.
Besondere Situationen und Ausnahmen
Es gibt verschiedene besondere Situationen, in denen die Antragsstellung auf das Za 275-Formular abweichen kann. Beispielsweise, wenn Sie im Ausland leben oder im Rahmen einer internationalen Beschäftigung tätig sind. In solchen Fällen sollten Sie sich über spezielle Regelungen informieren, die für Ihren Wohnsitzstaat gelten. Zudem kann es erforderlich sein, zusätzliche Nachweise zu erbringen, um Ihren Status als Steuerausländer zu bestätigen.
Ein weiterer wichtiger Aspekt betrifft die Einkünfte aus selbständiger Tätigkeit. Sollten Sie als Selbständiger tätig sein, gelten für Sie besondere steuerliche Vorschriften. Hierbei ist es nötig, dass Sie auch die entsprechenden Nachweise für Betriebsausgaben und anfallende Steuern bereitstellen. Es lohnt sich, einen Steuerberater zu konsultieren, der Ihnen wertvolle Tipps geben kann und sicherstellt, dass Sie alle relevanten Formulare korrekt ausfüllen.
Nachweisführung und Dokumentation
Die Nachweisführung ist ein zentraler Bestandteil der Antragstellung für das Za 275-Formular. Es ist unerlässlich, dass Sie während des gesamten Prozesses eine klare Dokumentation Ihrer eingereichten Unterlagen führen. Sie sollten Kopien aller relevanten Dokumente aufbewahren, um diese bei Bedarf vorlegen zu können. Dies schließt insbesondere die Bestätigungen über den Eingang Ihres Antrags ein, die Sie nach der elektronischen Einreichung von FinanzOnline erhalten.
Darüber hinaus kann es hilfreich sein, eine Checkliste zu erstellen, um sicherzustellen, dass Sie alle erforderlichen Informationen und Nachweise gesammelt haben, bevor Sie den Antrag abschicken. Diese Liste könnte folgende Punkte enthalten:
- Vollständige Angaben zu Ihrer Person (Name, Adresse, Geburtsdatum).
- Alle relevanten Steuerunterlagen (z.B. Vorjahresbescheide).
- Nachweise über Ihre Einkünfte und Ausgaben.
Die genaue und vollständige Nachweisführung kann Ihnen helfen, Rückfragen der Finanzbehörde zu vermeiden und den Bearbeitungsprozess zu beschleunigen. Zudem sollten Sie sich immer bewusst sein, dass steuerliche Angelegenheiten durch gesetzliche Fristen geregelt sind. Halten Sie sich daher an die festgelegten Einreichfristen, um mögliche finanzielle Nachteile zu vermeiden.