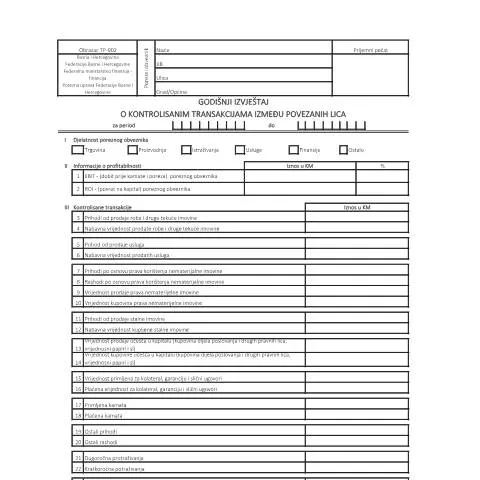
Uloga obrasca TP-902 u poreznom sistemu Bosne i Hercegovine
Obrazac TP-902, poznatiji kao GODIŠNJI IZVJEŠTAJ O KONTROLISANIM TRANSAKCIJAMA IZMEĐU POVEZANIH LICA, predstavlja ključni dokument unutar poreskog sistema Bosne i Hercegovine, a posebno za pravna lica. Njegova svrha je da osigura transparentnost i odgovornost u poslovanju povezanih subjekata, što je u skladu sa zakonskim regulativama o porezu na dobit.
Kada pravna lica ostvaruju transakcije sa povezanim licima, važno je da se te transakcije pravilno evidentiraju i prijave poreznoj upravi. Obrazac TP-902 pomaže u tome, omogućavajući vlastima da prate i analiziraju takve transakcije. U ovom kontekstu, pravna lica imaju odgovornost da pravilno popune ovaj obrazac i da ga dostave nadležnim organima.
Ko su obveznici popunjavanja obrasca TP-902?
Obveznici popunjavanja obrasca TP-902 su sva pravna lica koja su uključena u transakcije sa povezanim licima. Ovo obuhvata:
- Trgovinske kompanije
- Proizvođačke firme
- Finansijske institucije
- Druga pravna lica koja su registrovana u Bosni i Hercegovini
S obzirom na raznovrsnost pravnih subjekata koji mogu biti obveznici, važno je napomenuti da su i poduzeća koja su u vlasništvu istih fizičkih lica obavezna da podnesu ovaj obrazac, bez obzira na vrstu posla koji obavljaju.
Struktura obrasca TP-902: Ključne rubrike i njihovo značenje
Obrazac TP-902 se sastoji od više rubrika koje moraju biti pažljivo popunjene. Svaka rubrika ima svoju specifičnu svrhu i značaj, a greške u popunjavanju mogu dovesti do nepravilnosti u izvještavanju. Analizirajmo najvažnije dijelove obrasca:
| Rubrika | Opis |
|---|---|
| Obveznik | Osnovni podaci o pravnom licu koje podnosi izvještaj. |
| Kontrolisane transakcije | Detaljno prikazivanje transakcija sa povezanim licima, uključujući vrste i iznose transakcija. |
| Povezana lica | Podaci o subjektima koji su uključeni u transakcije. |
| Podaci o profitabilnosti | Informacije o finansijskim rezultatima pravnog lica. |
| Pod materijalnom i krivičnom odgovornošću | Izjava odgovornog lica o tačnosti podataka. |
Svaka od ovih rubrika igra ključnu ulogu u osiguravanju transparentnosti i tačnosti izvještaja, te je važno da se prilikom popunjavanja posveti posebna pažnja.
Priprema potrebne dokumentacije: Šta je neophodno imati?
Prije nego što se pristupi popunjavanju obrasca TP-902, važno je pripremiti sve potrebne dokumente i informacije koje će olakšati taj proces. To uključuje:
- Finansijske izvještaje za tekuću poslovnu godinu
- Ugovore i dokumentaciju o transakcijama sa povezanim licima
- Izvode iz knjigovodstva koji pokazuju transakcije
- Dokaze o uplati poreza i drugih obaveza
Osim toga, preporučuje se da se konsultuje sa stručnjacima iz oblasti poreza ili računovodstva, kako bi se osiguralo da su svi podaci tačni i u skladu sa važećim zakonima.
Posljedice neblagovremenog podnošenja obrasca TP-902
Pravna lica imaju zakonsku obavezu da podnesu obrazac TP-902 u određenom roku. Neispravno ili neblagovremeno podnošenje ovog obrasca može imati ozbiljne posljedice, uključujući:
- Novčane kazne
- Kamate na neplaćene poreze
- Inspekcijske provjere i dodatne kontrole
U slučaju da se utvrde nepravilnosti, pravna lica mogu biti podložna dodatnim sankcijama od strane poreskih vlasti. Ovo naglašava važnost pravovremenog i tačnog izvještavanja.
Kako se podnosi obrazac TP-902? Procedura i rokovi
Procedura podnošenja obrasca TP-902 je jasno regulisana i uključuje nekoliko koraka:
- Popunjavanje obrasca s tačnim podacima.
- Prikupiti sve potrebne dokumente koji mogu podržati informacije navedene u obrascu.
- Podnijeti obrazac nadležnom organu, što može biti putem fizičkog ili elektronskog puta, zavisno od pravilnika.
- Osigurati da se dobije potvrda o prijemu obrasca.
Rok za podnošenje obrasca TP-902 obično se određuje na kraju poslovne godine, a pravna lica su obavezna da ga dostave u roku od 60 dana od isteka godine.
Pravna osnova za obrazac TP-902: Zakonodavni okvir
Obrazac TP-902 se oslanja na više zakonskih regulativa koje se bave poreskim obavezama pravnih lica u Bosni i Hercegovini. Osnovni zakoni koji uređuju ovu oblast uključuju:
- Zakon o porezu na dobit - koji definira obaveze i prava poreskih obveznika.
- Zakon o općem upravnom postupku - koji regulira postupke podnošenja dokumenata i administrativnih zahtjeva.
- Specifični pravilnici i uputstva koja donosi Porezna uprava Federacije Bosne i Hercegovine.
Ovaj pravni okvir osigurava pravilnu primjenu zakona i omogućava poreskim organima da efikasno kontrolišu i objedine informacije o transakcijama poreznih obveznika.
Razlikovanje obrasca TP-902 od sličnih obrazaca
U poreskoj administraciji, često se susrećemo sa raznim obrascima koji imaju slične namjene. Međutim, obrazac TP-902 se specifično fokusira na kontrolisane transakcije između povezanih lica. Evo šta ga izdvaja:
- Specifičnost transakcija: TP-902 se bavi samo transakcijama između povezanih lica, dok drugi obrasci mogu obuhvatati šire kategorije poslovanja.
- Regulatorni zahtjevi: Svaki obrazac ima svoje specifične zahtjeve i rokove, što može uvesti zbunjenost.
- Uloga u poreznoj kontroli: Ovaj obrazac je ključan za procjenu i analizu transfernih cijena i poreznih obaveza povezanih lica.
Razumijevanje razlika između ovog i drugih obrazaca je ključno za pravilno ispunjavanje poreznih obaveza i izbjegavanje potencijalnih problema s poreskim organima.
Zaključak: Ključne smjernice za uspješno popunjavanje obrasca TP-902
Popunjavanje obrasca TP-902 zahtijeva pažnju, preciznost i razumijevanje svih relevantnih zakonskih okvira. Pravilno vođenje evidencije i transparentno poslovanje sa povezanim licima su temelj uspješnog poslovanja pravnih lica u Bosni i Hercegovini. Prije podnošenja, preporučuje se da se dodatno informišete o zakonskim odredbama i konsultujete sa stručnjacima, kako biste osigurali usklađenost sa svim potrebnim zahtjevima.
Priprema godišnjeg izvještaja o kontrolisanim transakcijama
Priprema godišnjeg izvještaja o kontrolisanim transakcijama između povezanih lica predstavlja ključni korak za pravna lica koja posluju u Bosni i Hercegovini. Ovaj izvještaj služi kao detaljna analiza svih transakcija koje su obavljene između povezanih lica tokom prethodne fiskalne godine. Od suštinskog je značaja da se izvještaj sastavi u skladu sa propisima koji su definišu Zakon o porezu na dobit i Pravilnikom o kontrolisanim transakcijama.
Prvo, potrebno je utvrditi koji subjekti se smatraju povezanim licima. Prema važećim zakonima, povezana lica obuhvataju kompanije koje su pod zajedničkom kontrolom, kao i one u kojima jedan subjekt ima značajan uticaj na odlučivanje drugog, što se obično definiše kao više od 20% vlasničkog udjela. Ovaj uticaj može biti direktan ili indirektan.
Nakon identifikacije povezanih lica, potrebno je prikupiti sve relevantne informacije o transakcijama koje su obavljene tokom godine. To uključuje analizu ugovora i faktura, kao i prateće dokumentacije koja se koristi u poslovanju. Pravi pristup u ovoj fazi može uključivati konsultacije sa pravnikom ili revizorom koji su specijalizovani za međunarodne transakcije, kako bi se osiguralo da se svi aspekti pravilno dokumentuju.
Obavezni sadržaj godišnjeg izvještaja
Godišnji izvještaj o kontrolisanim transakcijama mora sadržavati određene ključne komponente kako bi ispunio zakonske obaveze. U nastavku su navedene osnovne stavke koje trebaju biti uključene:
- Identifikacija povezanih lica: Imena, registre i vrsta povezanosti.
- Opis transakcija: Detaljan opis svake transakcije, uključujući datume, uslove i iznose.
- Metoda određivanja cijena: Objašnjenje metode koja je korištena za određivanje cijena transakcija, kao što su komparativne cijene ili rezultati analize tržišta.
- Analiza usklađenosti: Provjera da li su transakcije izvršene u skladu s pravilima i propisima, uključujući porezne obaveze.
- Finansijski podaci: Pregled finansijskih izvještaja i ostali relevantni dokumenti.
Svaka od ovih stavki mora biti pažljivo razrađena, a sve informacije moraju biti potkrijepljene odgovarajućom dokumentacijom. U slučaju revizije od strane Porezne uprave, potpunost i tačnost izvještaja mogu značajno uticati na konačne odluke u vezi s poreznim obavezama kompanije.
Specifični izazovi i rješenja u izradi izvještaja
Iako izrada godišnjeg izvještaja o kontrolisanim transakcijama može izgledati kao rutinska procedura, postoje brojni izazovi s kojima se pravna lica suočavaju tokom ovog procesa. Jedan od glavnih izazova je složenost međunarodnih transakcija i razlike u poreznim zakonima između različitih jurisdikcija. Ovaj faktor može otežati primjenu pravilnika o transfernim cijenama i izračunavanje poreza na dobit.
Poduzeća često imaju problema sa prikupljanjem svih potrebnih podataka, posebno kada su uključeni više strani partneri ili različiti poslovni modeli. Rješenje može uključivati razvijanje internog sistema za praćenje transakcija, kako bi se olakšalo sakupljanje podataka i automatizovao proces izvještavanja. Uvođenjem takvih sistema, pravna lica mogu smanjiti vrijeme i resurse potrebne za pripremu godišnjeg izvještaja.
Osim toga, pravna lica bi trebala redovno organizovati obuke za zaposlene koji su uključeni u pripremu ovih izvještaja. Ovakve obuke mogu pomoći u razumevanju trenutnih zakonskih okvira, kao i u razvoju vještina koje su potrebne za precizno dokumentovanje i analizu transakcija.