Uloga GODIŠNJE PRIJAVE POREZA NA DOHODAK u fiskalnom sistemu
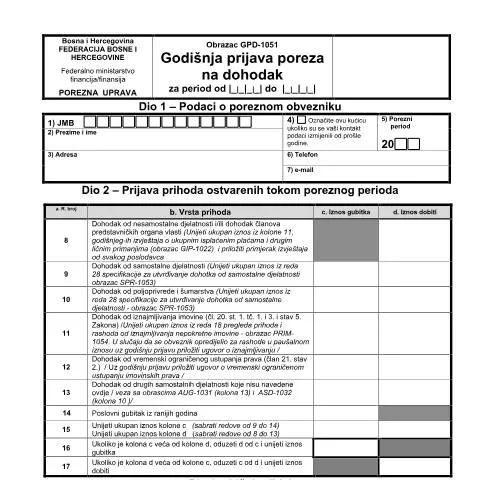
Godišnja prijava poreza na dohodak, označena kao GPD-1051, ima ključnu ulogu u obezbjeđivanju transparentnosti i pravičnosti u fiskalnom sistemu Bosne i Hercegovine. Ova prijava se podnosi od strane fizičkih lica koja su ostvarila dohodak u prethodnoj godini, čime se omogućava državi da pravilno obračuna i naplati porez na dohodak. Ovaj obrazac se koristi za prijavu svih vrsta prihoda, uključujući dohodak od nesamostalne i samostalne djelatnosti, kao i prihode od iznajmljivanja imovine.
Ko sve podnosi prijavu? Specijalne kategorije obveznika
Obrazac GPD-1051 je obavezan za fizička lica koja su ostvarila oporezivi dohodak tokom protekle godine, osim u slučajevima kada su ostvarili dohodak isključivo od jednog poslodavca koji je već obračunao i uplatio porez. To znači da su sljedeće kategorije obveznika dužne da podnesu ovu prijavu:
- Građani koji su radili za više poslodavaca: Ukoliko su imali više izvora dohotka ili su radili na druge načine pored zaposlenja, moraju podnijeti ovu prijavu.
- Obrtnički subjekti: Fizička lica koja obavljaju samostalnu djelatnost, bilo da su registrovani kao obrtnici ili ne.
- Osobe sa prihodima od iznajmljivanja: Fizička lica koja ostvaruju dohodak od iznajmljivanja imovine, poput stanova ili poslovnih prostora.
Struktura obrasca: Rubrike i njihova značenja
Obrazac GPD-1051 je podijeljen u nekoliko dijelova, svaki sa specifičnim informacijama koje obveznici moraju popuniti.
Dio 1 – Podaci o poreznom obvezniku
Ovdje se unose osnovni podaci o obvezniku, uključujući:
- JMBG: Jedinstveni matični broj građana, koji služi kao osnovni identifikator.
- Prezime i ime: Ime obveznika koje se podudara s podacima u službenim dokumentima.
- Adresa: Mjesto prebivališta obveznika.
- Kontakt informacije: Telefon i e-mail adresa preko kojih porezna uprava može kontaktirati obveznika.
Dio 2 – Prijava prihoda
U ovom dijelu prijave obveznici navode sve prihode ostvarene tokom poreznog perioda, koji su oporezivi. Od njih se traži da unesu:
- Dohodak od nesamostalne djelatnosti
- Dohodak od samostalne djelatnosti
- Dohodak od iznajmljivanja imovine
Važno je da obveznici pažljivo unesu iznose i prilože odgovarajuće izvještaje i dokaze kako bi izbjegli eventualne nesporazume ili greške tokom obrade prijave.
Dio 3 – Lični odbici
U ovoj sekciji obveznici mogu unijeti različite lične odbitke koji smanjuju osnovicu za obračun poreza. Odbici se mogu odnositi na:
- Troškove za zdravstvene usluge
- Kamatne troškove na stambene kredite
Obveznici moraju priložiti validnu dokumentaciju koja potvrđuje navedene troškove.
Priprema dokumentacije: Šta je potrebno za prijavu?
Za pravilno popunjavanje obrasca GPD-1051, obveznici trebaju pripremiti sljedeće dokumente:
- Godšnji izvještaji: Izvještaji o isplaćenim plaćama (GIP-1022) od svih poslodavaca za koje su radili.
- Dokazi o prihodima: Računi, ugovori ili drugi dokumenti koji potvrđuju ostvarene prihode.
- Dokumentacija o odbicima: Računi ili potvrde o troškovima koji se smatraju odbicima.
Prikupljanje i priprema ovih dokumenata unaprijed će olakšati proces popunjavanja i smanjiti rizik od grešaka.
Razlika između GPD-1051 i drugih obrazaca
U Bosni i Hercegovini postoji više obrazaca koji se koriste za izvještavanje o različitim vrstama prihoda i poreza. Obrazac GPD-1051 se često brka sa drugim obrascima kao što su:
| Obrazac | Namjena |
|---|---|
| GIP-1022 | Izvještaj o isplaćenim plaćama od strane poslodavca. |
| SPR-1053 | Osnovni obrazac za utvrđivanje dohotka od samostalne djelatnosti. |
| PRIM-1054 | Izvještaj o prihodima i rashodima od iznajmljivanja. |
Svaki od ovih obrazaca ima svoju specifičnu namjenu i svrhu, a neispravno korištenje može dovesti do problema sa poreznom upravom.
Šta se događa nakon podnošenja obrasca?
Jednom kada se obrazac GPD-1051 podnese, povratne informacije od porezne uprave mogu varirati. Postupak nakon podnošenja uključuje:
- Pregled prijave: Porezna uprava će pregledati sve unose i provjeriti dokumentaciju.
- Obračun poreza: Na osnovu dostavljenih podataka, izvršiće se obračun eventualnog duga ili preplate.
- Komunikacija: Ukoliko bude potrebne dodatne informacije ili dokumentacija, obveznik će biti kontaktiran.
Ukoliko je obračunala preplatu, obveznik može odabrati njen prenos kao akontaciju za narednu godinu ili zatražiti povrat. Ukoliko dođe do greške, obveznik može biti pozvan na dodatna objašnjenja ili ispravke.
Zakonske osnove i obaveze obveznika
Obaveznost podnošenja Godišnje prijave poreza na dohodak uređena je Zakonom o porezu na dohodak. Ovaj zakon propisuje sve aspekte vezane za oporezivanje fizičkih lica, uključujući pravila o odbicima, kamatnim stopama i rokovima za podnošenje prijava. U slučaju nepoštivanja zakonskih rokova, obveznici se suočavaju sa sankcijama koje uključuju novčane kazne.
Praktični savjeti za uspješnu prijavu
Da bi proces prijave bio što jednostavniji i efikasniji, obveznicima se preporučuje:
- Planirati unaprijed: Prikupiti sve potrebne dokumente i informacije prije nego što započnu popunjavanje obrasca.
- Provjeriti tačnost podataka: Osigurati da su svi unosi u obrascu tačni i u skladu sa priloženom dokumentacijom.
- Informisati se o zakonskim promjenama: Pratiti sve promjene u zakonodavstvu koje se odnose na porez na dohodak kako bi se izbjegli nesporazumi i greške.
Na ovaj način, obveznici mogu osigurati nesmetano podnošenje svoje prijave i izbeći potencijalne probleme sa poreznom upravom.
Obaveze prema Poreznoj upravi u vezi sa godišnjom prijavom poreza na dohodak
Prijava poreza na dohodak u Bosni i Hercegovini podrazumijeva niz obaveza prema Poreznoj upravi. S obzirom na to da se porezi razlikuju među entitetima, važno je razumjeti specifične zahtjeve i procedure koje se razlikuju između Federacije BiH i Republike Srpske. Prilikom prijave, fizička lica su obavezna da dostave sve relevantne informacije o svojim prihodima, troškovima, kao i eventualnim olakšicama. U Federaciji BiH, na primjer, obavezni su da popune Obrazac JMB-1, dok u RS-u koriste obrazac PPD-1.
Osim osnovnih informacija, kao što su JMBG, ime, prezime, i adresa, potrebno je priložiti i dokaze o prihodima, poput potvrda od poslodavaca ili drugih izvora prihoda. U slučajevima kada porezni obveznici ostvaruju prihode iz inostranstva, potrebno je dostaviti i dokumentaciju koja potvrđuje te prihode, kao i eventualne porezne obaveze koje su ispunjene u stranoj zemlji.
Važno je napomenuti da postoji i mogućnost da se na osnovu godišnje prijave poreza na dohodak vrši povrat poreza za prethodnu godinu ukoliko su ostvareni gubici ili su plaćeni viši iznosi poreza nego što je to bilo potrebno. Tokom procesa, preporučuje se konsultovanje sa poreznim savjetnikom u cilju optimizacije poreznih obaveza i korištenja svih dostupnih olakšica.
Specifičnosti prijave za samozaposlene i preduzetnike
Samozaposleni i preduzetnici imaju dodatne obaveze prilikom godišnje prijave poreza na dohodak. Njihova prijava se često razlikuje od onih koji su zaposleni kod poslodavca, jer moraju izračunati svoj dohodak na osnovu poslovnih knjiga i evidencija. Za njih je ključno vođenje precizne evidencije o svojim prihodima i rashodima tokom cijele godine, kako bi se osiguralo tačno izračunavanje poreza.
Preduzetnici su dužni da prilože i dodatne obrasce, kao što su Obrazac za porez na dodatu vrijednost (PDV), ukoliko su registrovani za PDV. U slučaju da preduzetnik realizuje prihode od više od 50.000 KM godišnje, on postaje obavezan registrovati se za PDV. Pored toga, ukoliko preduzetnik zaposli radnike, mora ispunjavati dodatne obaveze vezane za obračun i isplatu poreza i doprinosa zaposlenima.
U ovom kontekstu, samozaposleni i preduzetnici mogu koristiti različite olakšice, kao što su troškovi poslovanja i drugi odbitci, koji mogu značajno smanjiti osnovicu za obračun poreza. Na primjer, troškovi putovanja, komunikacije ili zakupa poslovnih prostora mogu biti odbitni, ali je neophodno imati odgovarajuću dokumentaciju koja potkrepljuje te troškove.
Faze kontrole i revizije poreznih prijava
Nakon podnošenja godišnje prijave poreza na dohodak, Porezna uprava može izvršiti kontrolu i reviziju prijave. Ova procedura može biti pokrenuta nasumično ili na osnovu određenih kriterija koji ukazuju na mogućnost nepravilnosti. Kontrole se vrše kako bi se osigurala tačnost podataka i poštovanje važećih poreznih zakona.
Porezni inspektori imaju pravo tražiti dodatne dokumente ili objašnjenja u vezi sa podnijetom prijavom. Ukoliko se utvrde nepravilnosti, Porezna uprava može izreći kazne ili dodatne porezne obaveze. U slučaju da porezni obveznik ne može dokazati ili opravdati određene troškove, oni se ne mogu priznati, što može dovesti do dodatnog opterećenja porezom.
Tokom revizije, Porezna uprava uzima u obzir i prethodne prijave kako bi se utvrdila dosljednost u izvještavanju. U slučaju da se utvrde značajne razlike ili neusklađenosti, porezni obveznik može biti pozvan na razgovor kako bi dao objašnjenja. Preporučuje se da porezni obveznici čuvaju svu relevantnu dokumentaciju najmanje pet godina, jer je to zakonski period za koji Porezna uprava može vršiti reviziju.