Qayda haqqında ümumi məlumat və məqsədlər
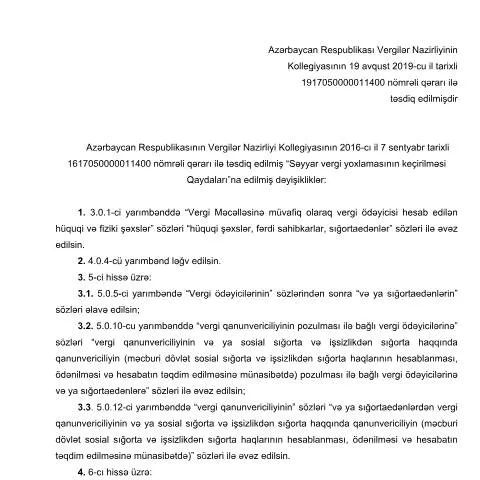
Azərbaycan Respublikasının Vergilər Nazirliyinin Kollegiyasının 19 avqust 2019-cu il tarixli qərarı ilə təsdiq edilmiş və 2016-cı il 7 sentyabr tarixli qərarda edilmiş dəyişikliklərə əsasən, səyyar vergi yoxlamalarının keçirilməsi qaydaları yenidən tənzimlənmişdir. Bu qaydalar, vergi və sosial sığorta qanunvericiliyinin pozulmasının qarşısını almaq və vergi orqanlarının yoxlama prosesini daha şəffaf və effektiv həyata keçirmək məqsədi daşıyır.
Yeniliklərin əsas məqamları və dəyişikliklərin mahiyyəti
Əsas dəyişikliklər arasında vergi ödəyicilərinin və ya sığortaedənlərin siyahısında hüquqi şəxslər, fərdi sahibkarlar və sığortaedənlərin qeyd olunması, yoxlama zamanı tətbiq olunan prosedurlar və sənədlərin təqdimatı ilə bağlı tələblər yer alır. Bu dəyişikliklər, yoxlama zamanı sənədlərin düzgün və vaxtında təqdim olunmasını təmin etmək və yoxlama prosesinin daha şəffaf keçməsini məqsəd qoyur.
Qaydalara uyğun yoxlama prosesinin təşkili və əsas qaydalar
Yoxlamanın başlanması və sənədlərin təqdimatı
- Səyyar vergi yoxlaması yalnız vergi və ya sosial sığorta qanunvericiliyinin pozulması barədə əsaslı məlumat və ya müraciət əsasında həyata keçirilir.
- Yoxlama üçün müraciət və sənədlərin təqdimatı zamanı vergi orqanı və ya sığortaedən tərəfindən tələb olunan sənədlər yazılı və ya elektron formada təqdim edilməlidir. Bu sənədlər, vergi orqanlarının elektron xidmət portalı vasitəsilə də göndərilə bilər.
- Elektron sənədlərin təsdiqi üçün möhür və ya digər təsdiq vasitələri tələb olunmur, lakin sənədlər imzalanmalı və düzgün qeydiyyata alınmalıdır.
Yoxlamanın həyata keçirilməsi və sənədlərin hüquqi qüvvəsi
- Səyyar yoxlamanın keçirilməsi barədə qərar yuxarı vergi orqanı tərəfindən qəbul edilir və həmin qərar yoxlamanın başlanması üçün hüquqi əsasdır.
- Qərarın ləğvi və dəyişdirilməsi yalnız yuxarı orqan tərəfindən ləğv edilə bilər və bu zaman xüsusi qərar qəbul edilir.
- Yoxlama zamanı sənədlərin göndərilməsi və alınması zamanı sənədlər, vergi orqanı və vergi ödəyicisi və ya sığortaedən arasında imzalanmalı və möhürlə təsdiqlənməlidir. Elektron sənədlər isə qeyd olunan tələblərə uyğun olmalıdır.
Yoxlama zamanı və sonrakı prosedurlar
Yoxlama zamanı və ya yoxlama ilə bağlı qərarların qəbul edilməsində tərəflər arasında yazılı və ya elektron tələblər və sənədlər tələbi vacibdir. Bu, yoxlama prosesinin qanuni əsaslara uyğun və şəffaf şəkildə həyata keçirilməsini təmin edir. Eyni zamanda, yoxlamanın nəticələri və sənədlərin təqdimatı ilə bağlı bütün prosedurlar Azərbaycan Respublikasının Vergi Məcəlləsi və sosial sığorta qanunvericiliyi ilə tənzimlənir.
Əsas məqsəd və gələcək istiqamətlər
Bu qaydalar, vergi və sosial sığorta sahəsində qanunvericiliyin pozulmasının qarşısını almaq və yoxlama proseslərinin daha effektiv və şəffaf həyata keçirilməsini təmin etmək üçün hazırlanmışdır. Elektron xidmətlərin istifadəsi və sənədlərin rəqəmsal formada təqdim olunması ilə yoxlama prosedurları daha sürətli və hüquqi baxımdan daha etibarlı olur. Bu istiqamətdə gələcəkdə də əlavə dəyişikliklərin və yeniliklərin tətbiqi nəzərdə tutulur.