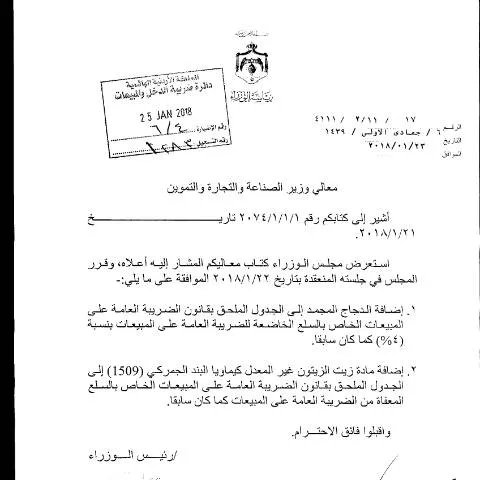
مقدمة حول قانون ضريبة المبيعات في الأردن
يعد قانون ضريبة المبيعات رقم 1 لسنة 2014 من التشريعات الأساسية التي تنظم عمليات فرض وتحصيل ضريبة المبيعات في المملكة الأردنية الهاشمية. يهدف هذا القانون إلى تنظيم عملية فرض الضرائب على السلع والخدمات، وتحديد الأحكام والإجراءات المتعلقة بها، لضمان تحصيل الإيرادات العامة بطريقة عادلة وشفافة، بما يدعم الموازنة العامة ويحقق العدالة الضريبية بين المكلفين.
الهدف من التعليمات المتعلقة بالضريبة
تأتي هذه التعليمات لتوضيح الإجراءات والضوابط الخاصة بفرض ضريبة المبيعات على بعض السلع والخدمات، وذلك لضمان تطبيق القانون بشكل موحد وشفاف. تتعلق التعليمات بشكل رئيسي بتحديد السلع والخدمات التي تخضع لضريبة خاصة، سواء كانت منتجة محلياً أو تذاكر السفر الجوي إلى خارج المملكة، مع تحديد نسب الضريبة والإجراءات اللازمة لتحصيلها.
التعليمات الخاصة بالسلع والخدمات المنتجة محلياً
تنص التعليمات على أن السلع والخدمات المنتجة داخل المملكة والتي تخضع للضريبة الخاصة يتم تحديدها وفقاً لنسب محددة، يتم فرضها على القيمة المضافة أو على سعر البيع النهائي. ويهدف ذلك إلى تنظيم عمليات الإنتاج والتداول، بحيث تكون هناك شفافية في عمليات فرض الضريبة، مع الالتزام بالإجراءات القانونية والإدارية المعتمدة من قبل إدارة الضرائب.
كما تشير التعليمات إلى ضرورة الالتزام بتقديم التصاريح الضريبية بشكل دوري، ودفع الضرائب المستحقة عبر الوسائل الإلكترونية المعتمدة، لضمان عدم حدوث تجاوزات أو مخالفات للقانون.
التعليمات الخاصة بتذاكر السفر الجوي إلى خارج المملكة
تتعلق التعليمات بتنظيم فرض ضريبة المبيعات على تذاكر السفر التي يتم شراؤها من قبل المسافرين إلى خارج المملكة عبر شركات الطيران. حيث تم تحديد نسب الضريبة على تلك التذاكر، مع وضع إجراءات واضحة لتحصيلها من قبل الشركات المعنية، وضمان الالتزام بتطبيقها بشكل دقيق.
ويهدف ذلك إلى ضمان أن تكون الضرائب على خدمات السفر متوافقة مع التشريعات، وأن يتم تحصيلها بشكل منتظم، بما يحقق العدالة الضريبية ويعزز من إيرادات الدولة.
الإجراءات القانونية والإدارية المطبقة
- تحديد نسب الضريبة: يتم تحديد نسب محددة للضريبة على السلع والخدمات، بما يتوافق مع التشريعات المعمول بها، مع مراعاة التعديلات التي قد تطرأ عليها.
- الالتزام بالإقرارات الضريبية: يُطلب من المكلفين تقديم إقراراتهم الضريبية بشكل دوري، مع دفع المستحقات عبر الوسائل الإلكترونية المعتمدة، لضمان الشفافية والامتثال للقانون.
- التحصيل الإلكتروني للضرائب: يتم تحصيل الضرائب من خلال أنظمة الدفع الإلكتروني المعتمدة، مثل منصة فواتير الإلكترونية، لتسهيل العمليات وتقليل المخالفات.
الآثار المترتبة على المكلفين
تؤكد التعليمات على أهمية التزام المكلفين بالقوانين والإجراءات المنصوص عليها، حيث إن عدم الالتزام يعرض المخالفين للمساءلة القانونية، بما في ذلك فرض الغرامات أو الإجراءات القانونية الأخرى. كما أن الالتزام يسهم في تعزيز الثقة في النظام الضريبي، ويضمن استدامة الموارد المالية للدولة.
وفي النهاية، فإن تطبيق قانون ضريبة المبيعات والتعليمات المرتبطة به يعكس حرص الحكومة على تنظيم عمليات الضرائب بشكل فعال، وتحقيق العدالة الضريبية، وتوفير بيئة أعمال شفافة ومتوازنة تساهم في دعم الاقتصاد الوطني وتنميته.