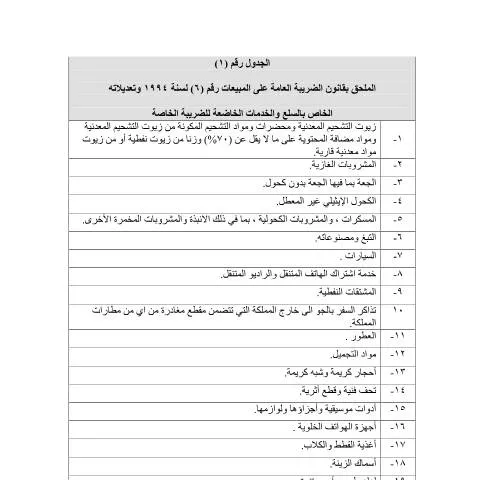
مقدمة حول جدول ضريبة المبيعات رقم 1 الملحق بقانون الضريبة العامة على المبيعات
يُعد جدول ضريبة المبيعات رقم 1 الملحق بقانون الضريبة العامة على المبيعات رقم (6) لسنة 1991 وتعديلاته من الوثائق الأساسية التي تحدد السلع والخدمات الخاضعة للضريبة الخاصة في المملكة الأردنية الهاشمية. يهدف هذا الجدول إلى تنظيم وتوضيح الفئات الخاضعة لضريبة المبيعات، وتسهيل عملية الامتثال الضريبي على مختلف المؤسسات والأفراد المعنيين.
الهدف من جدول ضريبة المبيعات رقم 1
يُخصص هذا الجدول لتحديد أنواع السلع والخدمات التي تخضع لضريبة المبيعات بنسبة 7% أو غيرها من النسب المحددة، بالإضافة إلى توضيح الاستثناءات والإعفاءات ذات الصلة. ويعمل على تقديم إطار مرجعي واضح للمكلفين بالضريبة، لضمان الالتزام بالقوانين الضريبية وتسهيل عمليات التصريح والدفع.
السلع والخدمات المشمولة بالضريبة وفقاً للجدول
يحتوي الجدول على تصنيفات متعددة للسلع والخدمات، منها:
- السلع المصنعة والمستوردة: تشمل المنتجات التي يتم إنتاجها أو استيرادها وتخضع لضريبة بنسبة 7% أو أقل، حسب طبيعة السلعة.
- الخدمات المضافة: مثل خدمات البناء، والتصليح، والخدمات المهنية التي يتم تقديمها مقابل أجر.
- السلع والخدمات غير الخاضعة للضريبة: كالأدوية، والمواد الغذائية الأساسية، وبعض الخدمات الصحية والتعليمية، وفقاً للتصنيفات المحددة في الجدول.
الفئات المستثناة والإعفاءات الخاصة
يوضح الجدول بشكل دقيق بعض السلع والخدمات التي تُعفى من الضريبة أو تخضع لنسب مخفضة، وذلك بهدف حماية فئات معينة من المجتمع أو تشجيع قطاعات اقتصادية محددة. من بين هذه الفئات:
- السلع الأساسية مثل الأدوية والمستلزمات الطبية.
- الخدمات التعليمية والصحية التي تقدم من قبل المؤسسات المعتمدة.
- المنتجات الزراعية والمواد الخام التي تدخل في الإنتاج الغذائي.
كيفية تطبيق الجدول على المكلفين بالضريبة
يُعد هذا الجدول مرجعاً أساسياً للمؤسسات والأفراد عند تحديد نسبة الضريبة المستحقة على السلع والخدمات التي يتعاملون بها. ويجب على المكلفين الالتزام بنسب الضريبة المحددة، وتقديم التصريحات الضريبية بشكل دوري عبر منصة الحكومة الإلكترونية أو تطبيق سند، مع دفع المستحقات المالية من خلال منصة فواتيركم الإلكترونية.
المرجع والتنظيم القانوني
يستند تطبيق هذا الجدول إلى أحكام قانون الضريبة العامة على المبيعات رقم (6) لسنة 1991 وتعديلاته، ويُعد جزءاً لا يتجزأ من النظام الضريبي في المملكة الأردنية الهاشمية. ويشرف على تطبيقه وتنفيذه الهيئة العامة للضرائب (مصلحة الضرائب الأردنية)، التي توفر أيضاً خدمات إلكترونية متكاملة لضمان سهولة الوصول إلى المعلومات والتصاريح الضريبية.
خلاصة
يُعد جدول ضريبة المبيعات رقم 1 أداة حيوية لضمان تطبيق قانون الضريبة العامة على المبيعات بشكل دقيق وشفاف. من خلال تصنيف السلع والخدمات وتحديد نسب الضريبة المطبقة، يسهل على المكلفين الالتزام بالقانون، ويعزز من الشفافية والعدالة الضريبية في المملكة. كما أن الاعتماد على المنصات الإلكترونية مثل منصة سند وفواتيركم يساهم في تسهيل العمليات وتوفير الوقت والجهد على جميع الأطراف المعنية.