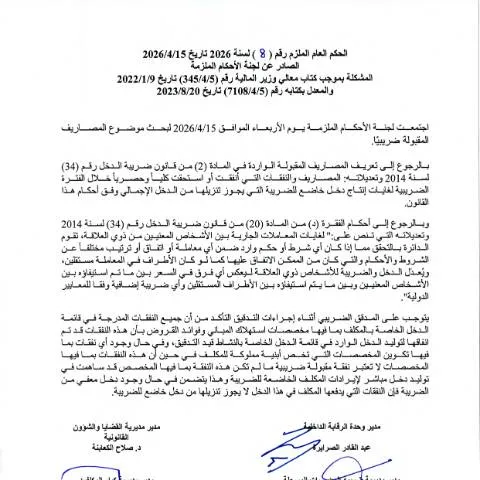
الأهمية الجلية للحكم العام الملزم 8 لعام 2026: نظرة شاملة
يُعتبر الحكم العام الملزم 8 لعام 2026 بشأن المصاريف المقبولة ضريبياً أحد الوثائق الأساسية في النظام الضريبي الأردني. هذا الحكم يُحدد المعايير والأسس التي يتم بموجبها تقييم المصاريف التي يمكن قبولها في الإقرارات الضريبية، مما يسهم في تنظيم العلاقة بين دافعي الضرائب والسلطات الضريبية.
المسؤوليات والجهات المعنية: من يجب عليه الإبلاغ عن المصاريف؟
تعتبر مسؤولية الإبلاغ عن المصاريف المقبولة ضريبياً من مهام دافعي الضرائب، سواء كانوا أفراداً أو شركات. يتوجب على جميع دافعي الضرائب فهم المعايير المحددة في الحكم الملزم لتجنب أي مشاكل مستقبلية مع الجهات الضريبية.
- الشركات: تحتاج إلى تقديم تفاصيل دقيقة بشأن المصاريف التي تُعتبر ضرورية لأعمالهم.
- الأفراد: يجب عليهم الإبلاغ عن المصاريف المتعلقة بمصادر دخلهم.
إجراءات الإبلاغ: كيف يتم تقديم الطلب؟
تبدأ إجراءات تقديم الحكم من خلال إعداد الوثائق المطلوبة. يجب أن تتضمن الوثائق:
- تقرير مفصل عن المصاريف المعنية.
- الفواتير والمستندات الدالة على الصرف.
- أي مستندات إضافية تدعم المطالبة بالمصاريف.
بعد إعداد الوثائق، يتم تقديمها إلى دائرة الضرائب المختصة، حيث تُفحص من قبل المحاسبين المعتمدين.
فهم تفاصيل الحكم: ما الذي يُميزه عن الوثائق المشابهة؟
يمثل الحكم العام الملزم 8 لائحة محددة تتعلق بالمصاريف المقبولة، وهو يختلف عن الوثائق الأخرى التي تُعنى بالإجراءات الضريبية بشكل عام، حيث يركز بشكل خاص على المصاريف.
| الحكم | الموضوع | الجهة المسؤولة |
|---|---|---|
| الحكم العام الملزم 8 | المصاريف المقبولة ضريبياً | الأحكام الملزمة |
| إجراءات ضريبية عامة | الإقرارات الضريبية | وزارة المالية |
التحضير قبل التقديم: ما هي الوثائق الضرورية؟
يتطلب الحكم تجهيز مجموعة من الوثائق قبل التقديم. يجب أن تكون هذه الوثائق دقيقة وكاملة لتجنب أي تأخير أو رفض. تشمل الوثائق:
- الفواتير الأصلية لكل مصروف.
- بيانات تعكس طبيعة المصاريف (مثل عقود العمل، وثائق الشراء، إلخ).
- أي مستندات إضافية تُثبت العلاقة بين المصاريف والدخل المكتسب.
مواجهة التحديات: ماذا تفعل في حال الرفض أو النقص؟
في حال تم رفض الطلب أو عدم قبول بعض المصاريف، يجب على دافعي الضرائب اتباع خطوات معينة:
- مراجعة الأسباب التي أدت إلى الرفض.
- تقديم استئناف مع الوثائق اللازمة لإثبات صحة المطالبات.
- التواصل مع الهيئة الضريبية للحصول على توضيحات.
من الضروري أن يكون دافع الضريبة مهيأً لمواجهة هذه العقبات من خلال الحصول على الاستشارات المناسبة.
الجدول الزمني: متى يتم تقديم الوثائق؟
تحدد وزارة المالية مواعيد نهائية لتقديم الوثائق المتعلقة بالمصاريف. يجب على دافعي الضرائب الالتزام بهذه المواعيد لتفادي أي غرامات أو مشاكل قانونية. يبدأ عادةً موسم تقديم الإقرارات مع بداية السنة المالية ويستمر حتى نهاية الربع الأول من السنة التالية.
أهمية الوعي والإلمام بالقوانين: كيف يؤثر الحكم على دافعي الضرائب؟
تأثير الحكم العام الملزم 8 يتجاوز مجرد كونه وثيقة إدارية؛ فهو يمثل خطوة نحو تحسين البيئة الضريبية في الأردن. يساعد الوعي بالقوانين على تحقيق العدالة الضريبية، حيث يضمن دافعي الضرائب الشفافية والامتثال.
في الختام، يعتبر الحكم العام الملزم 8 لعام 2026 أساسياً لكل مَن يسعى لفهم كيفية التعامل مع المصاريف المقبولة ضريبياً. اتباع الخطوات المحددة والإلمام بالتفاصيل القانونية يعزز من قدرة الأفراد والشركات على الامتثال للقوانين الضريبية بفعالية. لذا، يُنصح جميع دافعي الضرائب بمراجعة هذا الحكم بانتظام والتواصل مع المحاسبين القانونيين للحصول على المساعدة فيها.
مفهوم الحكم العام الملزم 8 لعام 2026
الحكم العام الملزم 8 لعام 2026 يمثل خطوة مهمة في توضيح المصاريف المقبولة ضريبياً في المملكة الأردنية الهاشمية. يهدف هذا الحكم إلى تحديد المعايير اللازمة لتصنيف المصاريف، مما يسهل على الأفراد والشركات اتخاذ القرارات المالية المدروسة. يتناول الحكم تفاصيل دقيقة حول أنواع المصاريف التي يمكن اعتبارها ذات صلة بالنشاط التجاري أو المهني وكيفية إثباتها.
على سبيل المثال، يشترط الحكم توفير فواتير مسجلة وأدلة إضافية لإثبات صحة المصاريف. وهذا يتطلب من المؤسسات والأفراد الاحتفاظ بسجلات دقيقة لكافة المصاريف التي ينفقونها خلال السنة المالية. من المهم التأكيد على أن الفواتير يجب أن تكون باسمهما وتحتوي على معلومات تفصيلية مثل رقم السجل التجاري للمورد وتاريخ الفاتورة ومحتوياتها.
الفئات المختلفة للمصاريف المقبولة
ينقسم الحكم العام الملزم 8 لعام 2026 إلى عدة فئات من المصاريف المقبولة لضريبياً. تتمثل الفئات الرئيسية في:
- المصاريف التشغيلية: تشمل جميع النفقات الضرورية لاستمرار نشاط المؤسسة، مثل الأجور، الإيجارات، والمرافق العامة.
- المصاريف الاستثمارية: تتعلق الاستثمارات التي تساهم في توسيع الأعمال أو رفع كفاءتها، مثل شراء الآلات أو العقارات.
- المصاريف التسويقية: تشمل تكاليف الإعلان والتسويق التي تهدف إلى زيادة المبيعات وتعزيز العلامة التجارية.
لكل فئة من هذه الفئات شروط ومعايير خاصة يجب أن تتوافق معها. على سبيل المثال، يجب أن يكون الإنفاق على التسويق مثبتاً بهدف زيادة الإيرادات، مما يتطلب وثائق تدعم التحليل المالي لهذه المصاريف.
العقوبات المترتبة على عدم الامتثال
يعتبر عدم الالتزام بالحكم العام الملزم 8 لعام 2026 أمراً خطيراً قد يؤدي إلى عقوبات مالية أو إدارية. في حال اكتشاف مصلحة الضرائب لمصاريف غير مقبولة أثناء الفحص الضريبي، يمكن أن تتخذ إجراءات قانونية ضد المخالفين. قد تشمل العقوبات:
- فرض غرامات مالية: تتراوح الغرامات بناءً على قيمة المصاريف غير المقبولة.
- تأخير في استرداد الضرائب: قد يتسبب عدم التزام الأفراد والشركات بمعايير تسجيل المصاريف في تأخير معالجة طلبات استرداد الضرائب.
- المسؤولية القانونية: في بعض الحالات، يمكن أن تصل الأمور إلى إحالة المخالفين إلى الجهات القضائية.
لذلك، من الضروري أن تكون كل من الشركات والأفراد على دراية كاملة بالشروط المترتبة على الحكم العام الملزم 8 لعام 2026، وأن يتخذوا الإجراءات اللازمة لضمان الامتثال الكامل.