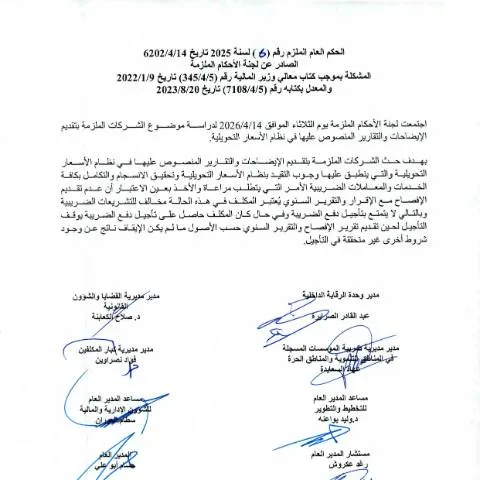
فتح آفاق جديدة: الحكم العام الملزم رقم 6 لسنة 2026 للشركات
في عالم تتزايد فيه ضرورة الشفافية والمساءلة، يأتي الحكم العام الملزم رقم 6 لسنة 2026 كأداة أساسية لتنظيم العلاقة بين الشركات والهيئات الرسمية. يتعلق هذا الحكم بالشركات الملزمة بتقديم الإيضاحات والتقارير السنوية، مما يجعل فهمه وتنفيذه أمرًا حيويًا لأي كيان يعمل في السوق.
الشركات المعنية: من هم وما الذي ينتظرهم؟
يتوجه الحكم إلى مجموعة متنوعة من الشركات، بما في ذلك الشركات المساهمة العامة والخاصة، والشركات التي تتلقى التمويل من المصادر العامة. يتوجب على هذه الشركات أن تكون على دراية بالمحددات الأساسية التي تشمل:
- الالتزام بتقديم تقارير سنوية مفصلة.
- توفير إيضاحات حول الأداء المالي والتشغيلي.
- الامتثال للمعايير المعتمدة من قبل الهيئة المعنية.
استثناءات مهمة
توجد بعض الاستثناءات التي تتيح لبعض الشركات تخفيف بعض الأعباء. على سبيل المثال، الشركات الصغيرة أو تلك التي لا تتجاوز إيراداتها مستوى معين قد يُعفى من تقديم بعض التقارير.
دور الحكم في السلسلة الإدارية
يعتبر الحكم جزءًا أساسيًا من سلسلة الإجراءات الإدارية التي تضمن نزاهة السوق. فهو يأتي كخطوة أولى نحو تحسين بيئة الأعمال وتعزيز ثقة المستثمرين. لكن ما هي الخطوات التي تتبع هذا الحكم؟
- تحديد المعايير المالية المطلوبة.
- متابعة تنفيذ الشركات لهذه المعايير.
- إجراء الفحوصات والتدقيق اللازم لمراجعة الأداء.
كيفية إكمال وتقديم الحكم الملزم
عملية تقديم الحكم تتطلب دقة وعناية. يتضمن ذلك جمع المعلومات المالية والتشغيلية اللازمة، وتعبئة النموذج الخاص بالحكم بدقة. إليك الخطوات الأساسية:
- جمع البيانات المالية المطلوبة، بما في ذلك التقارير السابقة.
- تعبئة النموذج المخصص بصورة صحيحة.
- تقديم النموذج عبر القنوات المعتمدة.
القنوات المعتمدة لتقديم الطلبات
تنقسم القنوات المستخدمة لتقديم الطلبات إلى عدة خيارات، مما يتيح للشركات اختيار الأنسب لها:
| القناة | النوع | المميزات |
|---|---|---|
| التقديم الإلكتروني | عن بُعد | سهولة الوصول وسرعة في المعالجة. |
| التقديم الورقي | مباشر | تقديم المستندات الأصلية. |
| التقديم عبر مكاتب الاستقبال | شخصي | توجيه مباشر ومساعدة من الموظفين. |
مواعيد هامة: متى يجب التقديم؟
يتم وضع مواعيد نهائية لتقديم التقارير والإيضاحات، والتي يجب أن تؤخذ بعين الاعتبار لتجنب أي عقوبات. عادة ما تبدأ فترة التقديم في بداية السنة المالية، وتمتد لعدة أشهر، لذا يجب على الشركات أن تكون مستعدة مسبقًا لتجنب أي تأخير.
ماذا يحدث بعد التقديم؟
بعد تقديم الحكم، تبدأ عملية مراجعة البيانات المقدمة. يتم إخطار الشركات بالقرارات المتخذة، مما يساعدها على تعديل استراتيجياتها المالية إذا لزم الأمر.
التحديات المحتملة: رفض الطلبات أو وجود أخطاء
قد تواجه الشركات بعض التحديات أثناء عملية تقديم الحكم. من الأمور التي يجب الانتباه إليها:
- رفض الطلب بسبب عدم الدقة في المعلومات المقدمة.
- وجود أخطاء في النماذج التي تم تعبئتها.
- عدم تقديم المستندات المطلوبة.
في حال حدوث أي من هذه المشكلات، يجب على الشركات اتخاذ خطوات سريعة لتصحيح الأخطاء أو تقديم التوضيحات اللازمة.
آلية التعامل مع الرفض
يجب أن تكون الشركات على دراية بكيفية التعامل مع حالات الرفض، بما في ذلك:
- مراجعة الأسباب المحددة للرفض.
- تقديم التوضيحات أو المستندات الناقصة.
- إعادة تقديم الطلب بعد معالجة المشكلات.
خاتمة: أهمية الالتزام بالتقارير السنوية
يعد الحكم العام الملزم رقم 6 لسنة 2026 خطوة مهمة نحو تحسين الشفافية والمساءلة في السوق. الالتزام بتقديم التقارير السنوية والإيضاحات يعكس جدية الشركات في إدارة أعمالها ويعزز من سمعتها في السوق.
من خلال فهم تفاصيل هذا الحكم والإجراءات المتعلقة به، تستطيع الشركات أن تكون أكثر استعدادًا لمواجهة التحديات المستقبلية وضمان التزامها بأعلى المعايير.
المتطلبات القانونية لتقديم الإيضاحات والتقارير السنوية
يجب على الشركات في الأردن الالتزام بعدد من المتطلبات القانونية عند تقديم الإيضاحات والتقارير السنوية وفقاً للحكم العام الملزم رقم 6 لعام 2026. تشمل هذه المتطلبات تفاصيل دقيقة حول هيكل الشركة، قائمة الشركاء والمساهمين، وتفاصيل الإيرادات والمصروفات.
من الضروري أن تتضمن التقارير السنوية بيانات شاملة تتعلق بالأداء المالي للشركة خلال السنة المالية المنصرمة. يجب أن تكون هذه البيانات معتمدة من المدقق الخارجي لضمان الشفافية والمصداقية. كما يجب على الشركات أن تتضمن إشارات إلى أي تغييرات في الهيكل التنظيمي أو تغيرات في إدارة الشركة.
تتراوح المواعيد النهائية لتقديم هذه التقارير بين 31 مارس من السنة التي تلي السنة المالية، مما يتيح للشركات فترة كافية لجمع البيانات وتحليلها. ومن المهم أيضاً أن يتم تقديم التقارير بشكل إلكتروني عبر الموقع الرسمي لدائرة ضريبة الدخل والمبيعات، حيث توفر هذه البوابة الإلكترونية العديد من الخدمات المساندة في هذا السياق.
أهمية الشفافية والإفصاح في إدارة الشركات
تعتبر الشفافية والإفصاح من العناصر الأساسية التي تسهم في تعزيز الثقة بين المستثمرين والمجتمع بشكل عام. من خلال تقديم الإيضاحات والتقارير السنوية، توفر الشركات معلومات موثوقة حول أدائها المالي وعملياتها التجارية، مما يساعد المستثمرين في اتخاذ قرارات مستنيرة.
علاوة على ذلك، تسهم هذه الممارسات في تحسين سمعة الشركة وتعزيز قدرتها التنافسية في السوق. يعتبر الإفصاح عن المعلومات المالية والعملية بمثابة أداة قوية لتقليل المخاطر وزيادة فرص النمو المستقبلي.
ويجب على الشركات أن تتبنى ثقافة الإفصاح والشفافية كجزء من استراتيجيتها المؤسسية، حيث أنه من المتوقع أن تتسم إدارتها بالمهنية والالتزام بأعلى معايير السلوك الأخلاقي. كما أن هذا الالتزام قد ينعكس بشكل إيجابي على أداء الأسهم في السوق المالي.
العقوبات المرتبطة بعدم الالتزام بالتقارير السنوية
تفرض الحكومة الأردنية عقوبات صارمة على الشركات التي تفشل في تقديم الإيضاحات والتقارير السنوية في المواعيد المحددة. تتضمن هذه العقوبات غرامات مالية، بالإضافة إلى إمكانية تعليق النشاط التجاري للشركة أو إلغائه بالكامل.
تتراوح الغرامات المالية وفقاً لحجم الشركة ونوع المخالفة، مما يتطلب من الشركات وضع خطط فعالة لضمان التزامها بجميع المواعيد النهائية. كما أن عدم الالتزام قد يؤثر سلبًا على سمعة الشركة وقدرتها على جذب المستثمرين الجدد.
من الضروري أن تقوم الشركات بإعداد جداول زمنية شاملة لضمان استيفاء جميع متطلبات التقارير السنوية. كما يمكن أن تتعاون مع مستشارين قانونيين أو محاسبين محترفين لضمان الامتثال الكامل للقوانين والأنظمة السارية.