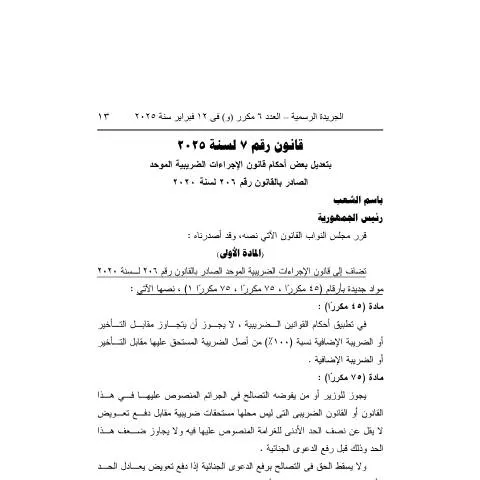
مقدمة حول قانون رقم 7 لسنة 2025 بشأن قوانين الضريبة على الدخل
صدر قانون رقم 7 لسنة 2025، والذي يعد من التشريعات الحديثة التي تهدف إلى تنظيم وتحديث نظام الضرائب على الدخل في جمهورية مصر العربية. ويأتي هذا القانون في إطار جهود الدولة لتعزيز العدالة الضريبية وتحقيق الاستدامة المالية، مع مراعاة التطورات الاقتصادية والتكنولوجية التي شهدتها البلاد مؤخراً.
الأهداف والهدف من إصدار القانون
يهدف القانون الجديد إلى تعديل بعض أحكام قانون الإجراءات الضريبية الموحد الصادر بالقرار رقم 602 لسنة 2022، بهدف تحسين منظومة التحصيل الضريبي وتسهيل الإجراءات على الممولين. كما يسعى إلى تعزيز الشفافية وتقنين عمليات التقييم والخصم والإعفاءات، بما يضمن تحقيق العدالة الضريبية بين جميع فئات المجتمع.
نطاق التطبيق والتعديلات الرئيسية
يشمل القانون الجديد جميع المكلفين والخاضعين للضرائب على الدخل، سواء كانوا أفراداً أو شركات، ويحدد الإطار القانوني للالتزامات الضريبية الجديدة، بالإضافة إلى الإجراءات المتعلقة بتقديم الإقرارات وتسوية الضرائب. ومن أبرز التعديلات التي أدخلها القانون:
- تحديد معدلات الضرائب: زيادة أو تعديل بعض الشرائح الضريبية لضمان تحقيق التوازن بين العدالة والعدالة الضريبية.
- آليات التقييم والتحصيل: اعتماد أنظمة إلكترونية حديثة لضمان دقة وسرعة عمليات التقييم والتحصيل، بما يتوافق مع قانون التوقيع الإلكتروني رقم 15 لسنة 2004.
- الخصومات والإعفاءات: توسيع نطاق الإعفاءات الممنوحة لبعض الفئات، مع وضع آليات واضحة لتطبيق الخصومات على أساس الدخل والمصروفات.
التعديلات في إجراءات التقييم والتسوية
من بين التعديلات المهمة التي جاء بها القانون، هو توسيع صلاحيات وزير المالية أو من يفوضه في التصالح في الجرائم الضريبية، وفقاً للمادة 531 من قانون الضرائب على الدخل رقم 19 لسنة 2005. حيث أصبح بإمكانه التصالح في بعض المخالفات، وتحديد قيمة التعويضات أو الغرامات، بما يساهم في تقليل النزاعات وتحقيق العدالة بين الدولة والممولين.
آليات التصالح والتعويضات
يُتيح القانون للمكلفين أو ممثليهم التصالح في الجرائم الضريبية، وفقاً لضوابط وشروط محددة، منها دفع المبالغ المستحقة مع نسبة تعويض معينة، والتي تصل إلى 5.21% من المبالغ غير المستوفاة أو غير المدفوعة، وفقاً للمادة 531 من القانون. كما يُشدد على ضرورة دفع المبالغ إلى خزينة الدولة أو إلى الجهة المختصة، قبل إصدار أي حكم قضائي نهائي، لضمان استيفاء الحقوق المالية للدولة.
الآثار المترتبة على الممولين والمكلفين
يُعد القانون خطوة مهمة نحو تحديث منظومة الضرائب على الدخل، حيث يُسهل على الممولين تقديم الإقرارات عبر المنصات الرقمية، مع ضمان دقة البيانات وسرعة المعالجة. كما يتيح القانون إمكانية التفاوض على بعض المخالفات، وتخفيض الغرامات أو التعويضات، في حال الالتزام بالضوابط الجديدة ودفع المستحقات في المواعيد المحددة.
وفي النهاية، يعكس هذا القانون توجه الدولة نحو الانتقال إلى نظام ضريبي أكثر رقمنة وشفافية، بما يحقق مصلحة المجتمع ويعزز من موارد الدولة المالية، مع مراعاة حقوق الممولين وتسهيل إجراءات الالتزام الضريبي.