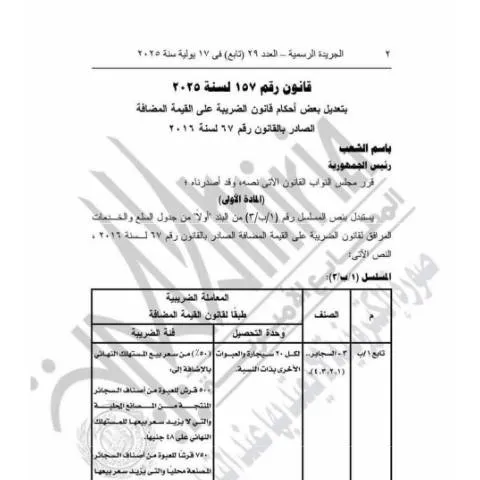
نظرة عامة على قانون الضريبة على القيمة المضافة رقم 157 لسنة 2025
يعد قانون الضريبة على القيمة المضافة رقم 157 لسنة 2025 من التشريعات الأساسية التي تنظم آليات فرض وتحصيل الضريبة على السلع والخدمات في مصر. تم إصدار هذا القانون بهدف تحديث النظام الضريبي، وتبسيط الإجراءات، وتعزيز الشفافية والكفاءة في إدارة الضرائب، بما يتماشى مع التوجهات الرقمية والاقتصادية للدولة.
محتوى القانون وأهميته للمكلفين
يتناول القانون تفاصيل متعددة تتعلق بكيفية تطبيق الضريبة على مختلف الأنشطة التجارية والخدمية، ويحدد الفئات المعفاة من الضريبة، فضلاً عن الإجراءات المتعلقة بالتسجيل، والإقرار، والتحصيل. من أبرز ملامح القانون:
- السلع والخدمات المشمولة بالضريبة: يشمل القانون جميع السلع والخدمات التي يتم تداولها في السوق المصري، مع استثناءات محددة وفقاً لنص القانون.
- نطاق التطبيق: يحدد القانون فئات المكلفين، سواء كانوا منشآت تجارية أو مقدمي خدمات، ويشدد على ضرورة التسجيل في المنظومة الضريبية وفقاً للشروط المحددة.
- الأسعار والنسب المئوية: يحدد القانون نسبة الضريبة المضافة، والتي عادةً تكون 14%، مع تحديد الحالات التي يتم فيها تطبيق نسب مخفضة أو إعفاءات.
التسجيل والامتثال للضريبة
يُشدد القانون على أهمية تسجيل جميع المنشآت التي تتجاوز حدًا معينًا من المبيعات أو الخدمات المقدمة، وذلك عبر المنصة الرقمية التي توفرها مصلحة الضرائب المصرية. ويُشترط على المكلفين الالتزام بآليات إصدار الفواتير الإلكترونية، وتقديم الإقرارات الضريبية بشكل دوري، مع الالتزام بالمواعيد المحددة.
كما يوضح القانون العقوبات المترتبة على عدم الامتثال، والتي تشمل غرامات مالية، أو إلغاء التسجيل، أو اتخاذ إجراءات قانونية أخرى لضمان تحصيل الضريبة بشكل فعال ومنتظم.
آليات التحصيل والإدارة الرقمية
تؤكد التشريعات الجديدة على أهمية التحول الرقمي في إدارة الضرائب، حيث تعتمد مصر على المنصات الإلكترونية التي تسهل عمليات التسجيل، والإبلاغ، والدفع. وتعمل المنظومة على تقديم خدمات ميسرة للمكلفين، مع تقليل الإجراءات الورقية، وزيادة الشفافية، وتحقيق العدالة الضريبية.
كما أن القانون يفرض على الجهات المختصة إصدار تقارير دورية، وتحليل البيانات لضمان الالتزام، وتحديد المخالفات المحتملة، وتحصيل الضرائب بشكل فعال.
المرجع والمنظمات المعنية
يُعد قانون رقم 157 لسنة 2025 مرجعاً أساسياً لمصلحة الضرائب المصرية، التي تتولى مسؤولية تطبيقه، بالإضافة إلى وزارة المالية، ووزارة الاتصالات وتكنولوجيا المعلومات، التي تعمل على تطوير المنصات الرقمية المرتبطة بالضرائب.
كما يتم الاعتماد على تكنولوجيا التوقيع الإلكتروني، والتوثيق الرقمي، لضمان أمان وسرعة العمليات الضريبية، وفقاً للقانون رقم 15 لسنة 2004 الخاص بالتوقيعات الرقمية.
خلاصة
يمثل قانون الضريبة على القيمة المضافة رقم 157 لسنة 2025 خطوة مهمة نحو تحديث النظام الضريبي في مصر، مع التركيز على الشفافية، والتسهيل، والرقمنة. ويهدف إلى توفير بيئة أعمال أكثر ملاءمة، وتحقيق العدالة الضريبية، وتعزيز الإيرادات العامة للدولة، بما يدعم التنمية الاقتصادية المستدامة.