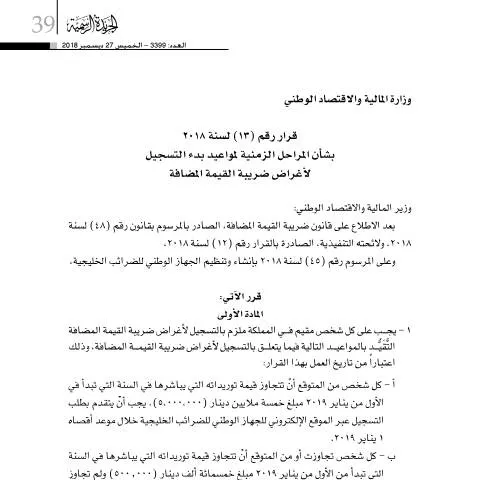
مقدمة حول قرار رقم (13) لسنة 2018 بشأن المراحل الزمنية لبدء التسجيل لضريبة القيمة المضافة في مملكة البحرين
يُعد قرار رقم (13) لسنة 2018 الصادر عن وزارة المالية والاقتصاد الوطني من الوثائق الأساسية التي تحدد الجدول الزمني لبدء التسجيل لضريبة القيمة المضافة في مملكة البحرين. يأتي هذا القرار في إطار الجهود الحكومية لتنظيم وتسهيل عملية تطبيق نظام الضريبة على القيمة المضافة، وضمان الالتزام بالقوانين والتنظيمات ذات الصلة.
السياق والأهداف من القرار
تم إصدار هذا القرار استنادًا إلى قانون ضريبة القيمة المضافة الصادر في عام 2018، ويهدف إلى تحديد المراحل الزمنية التي يجب أن يلتزم بها المكلفون بالتسجيل لضريبة القيمة المضافة، لضمان الانتقال السلس من نظام الضرائب السابق إلى النظام الجديد. كما يهدف إلى توحيد المواعيد الزمنية لبدء التسجيل، وتوفير إطار زمني واضح للمكلفين، مما يسهل عليهم الامتثال ويعزز من كفاءة تطبيق النظام الضريبي الجديد.
الفئات المعنية بالقرار
يشمل هذا القرار جميع الشركات والمؤسسات التي تقع ضمن نطاق تطبيق ضريبة القيمة المضافة في مملكة البحرين، والتي تتجاوز إيراداتها خلال السنة المالية 2018 الحد الأدنى المحدد للتسجيل. كما يشمل الأفراد الاعتباريين الذين ينوون بدء أنشطتهم التجارية في الفترة المحددة، ويهدف إلى تنظيم مواعيد تسجيلهم لضمان الالتزام القانوني.
المراحل الزمنية المحددة لبدء التسجيل
المرحلة الأولى: بداية التسجيل
اعتبارًا من الأول من يناير 2018، يُطلب من جميع المكلفين المحتملين البدء في عملية التسجيل الإلكتروني عبر الجهاز الوطني للضرائب، وذلك من خلال المنصة الإلكترونية المخصصة لذلك. ويشمل ذلك الشركات التي تتوقع أن تتجاوز إيراداتها الحد الأدنى للتسجيل خلال السنة المالية 2018.
المرحلة الثانية: تطبيق المهل الزمنية
بالنسبة للمؤسسات التي بدأت أنشطتها قبل تاريخ إصدار القرار، يُشدد على ضرورة استكمال عملية التسجيل قبل نهاية مارس 2018. أما المؤسسات التي ستبدأ أنشطتها بعد ذلك، فيجب أن تلتزم بموعد أقصاه بداية النشاط، وذلك لضمان الامتثال للمواعيد المحددة من قبل الجهات المختصة.
الالتزامات والإجراءات المرتبطة بالقرار
- التسجيل الإلكتروني: يُشجع جميع المكلفين على استخدام المنصة الرقمية للجهاز الوطني للضرائب لتسهيل عملية التسجيل، حيث سهلت الحكومة الإجراءات بشكل كبير.
- الالتزام بالمواعيد: يُعد الالتزام بالمواعيد المحددة ضروريًا، حيث أن التأخير قد يعرض المخالفين للغرامات أو الإجراءات القانونية الأخرى.
- التحديث المستمر للمعلومات: يُطلب من المكلفين تحديث بياناتهم بشكل دوري لضمان دقة المعلومات المقدمة، وتسهيل عمليات المراجعة والمتابعة من قبل الجهات المختصة.
المرجعية والتنفيذ
يُعمل بهذا القرار من اليوم التالي لتاريخ نشره في الجريدة الرسمية، ويُعتبر ملزمًا لكافة الجهات المعنية بتنفيذ مراحله الزمنية المحددة. وتُشدد وزارة المالية والاقتصاد الوطني على أهمية الالتزام بهذه المواعيد لضمان تطبيق فعال وسلس لضريبة القيمة المضافة في المملكة.
خاتمة
يُعد قرار رقم (13) لسنة 2018 أداة تنظيمية مهمة لضمان تطبيق نظام ضريبة القيمة المضافة بطريقة منهجية ومنسقة، مع توفير الوقت الكافي للمكلفين للاستعداد والامتثال. ومن خلال الالتزام بالمراحل الزمنية المحددة، تضمن مملكة البحرين تحقيق أهدافها في تحديث النظام الضريبي وتعزيز بيئة الأعمال بشكل يتوافق مع المعايير الدولية.