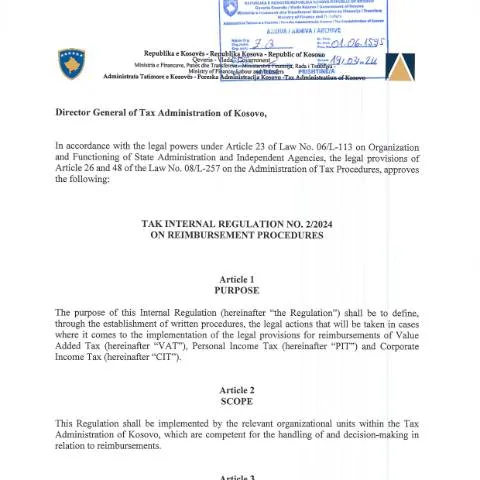
Udhezuesi dhe Rregullorja e Brendshme Nr. 02/2024 për Procedurat e Rikthimit të Shpenzimeve në Administratën e Tatimeve të Kosovës
Objekti dhe qëllimi i Rregullore
Ky udhëzues dhe rregullore e brendshme ka për qëllim të përcaktojë në mënyrë të qartë dhe të detajuar procedurat e rikthimit të shpenzimeve përmes administratës së tatimeve në Kosovë. Ai përfshin rregullat që duhet të ndiqen nga organet përgjegjëse brenda Administratës së Tatimeve, për të siguruar një proces të rregullt, transparent dhe të standardizuar në trajtimin e kërkesave për rikthim të tatimeve të paguara më shumë se sa detyrimi i duhur sipas legjislacionit në fuqi.
Fusha e zbatimit dhe aplikimi i rregullore
Kjo rregullore është e zbatueshme për të gjitha njësitë organizative brenda Administratës së Tatimeve të Kosovës, të cilat janë përgjegjëse për përpunimin, verifikimin dhe miratimin e kërkesave për rikthim të tatimeve. Ajo përcakton mënyrën e trajtimit të kërkesave për rikthim të TVSH-së, Tatimit mbi të Ardhurat Personale dhe Tatimit mbi të Ardhurat Korporative, duke siguruar që procesi të jetë në përputhje me legjislacionin aktual dhe standardet e administratës publike.
Dispozitat kryesore të procedurës së rikthimit
Ky udhëzues përcakton hapat kryesorë që duhet të ndiqen nga punonjësit e administratës për të përpunuar kërkesat e rikthimit të tatimeve:
- Vlerësimi fillestar i dokumentacionit të dorëzuar nga subjekti i tatimit.
- Verifikimi i përputhshmërisë së shpenzimeve me legjislacionin tatimor dhe kërkesat e përcaktuara në legjislacionin në fuqi.
- Vlerësimi i mundësisë për rikthim të tatimeve, duke përfshirë kontrollin e dokumenteve mbështetëse dhe shpjegimeve të dorëzuara nga subjekti.
- Miratimi ose refuzimi i kërkesës për rikthim, bazuar në rezultatet e verifikimit.
- Procedura e njoftimit për subjektin e tatimit për vendimin përfundimtar.
Afatet kohore dhe kriteret për përpunimin e kërkesave
Sipas rregullore, kërkesat për rikthim të tatimeve duhet të përpunohen brenda një kohe maksimale prej 30 ditësh kalendarik nga data e pranimit të plotë të dokumentacionit të nevojshëm. Në rast se kërkesa është e paplotë ose ka nevojë për verifikime shtesë, afati mund të zgjatet, por jo më shumë se 15 ditë të tjera. Gjithashtu, kërkesat duhet të plotësojnë kushtet e mëposhtme:
- Dokumentacion i plotë dhe i vlefshëm sipas udhëzimeve të përcaktuara në legjislacionin tatimor.
- Plotësimi i të gjitha kushteve të përcaktuara për llojin e tatimit të kërkuar për rikthim.
- Shpjegime të qarta dhe të dokumentuara për shpenzimet e bëra, me dokumente mbështetëse të vlefshme.
Çfarë ndryshon për subjektet e tatimit dhe përfituesit?
Implementimi i këtij rregullori sjell përfitime të dukshme për subjektet e tatimit dhe për administratën. Për subjektet e tatimit, rregullorja siguron një proces të qartë, të standardizuar dhe të shpejtë për rikthimin e tatimeve të paguara më shumë se sa duhet, duke ulur kohën e pritjes dhe duke forcuar besimin në administratën tatimore. Për administratën, ajo përcakton mënyrën e trajtimit të kërkesave në mënyrë të rregullt dhe të dokumentuar, duke shmangur gabimet dhe keqpërdorjet, si dhe duke siguruar përputhshmëri me legjislacionin ndërkombëtar dhe vendimmarrjen e bazuar në të dhëna të sakta.
Konkluzion
Ky udhëzues dhe rregullore e brendshme është një hap i rëndësishëm drejt përmirësimit të transparencës dhe efikasitetit në administrimin e rikthimit të tatimeve në Kosovë. Duke respektuar procedurat e përcaktuara, subjektet e tatimit mund të kërkojnë me besim rikthimin e shumave të paguara më shumë se sa duhet, ndërsa administrata tatimore do të jetë në gjendje të ofrojë shërbime më të shpejta dhe më të sakta në përputhje me legjislacionin aktual dhe standardet e administratës publike.