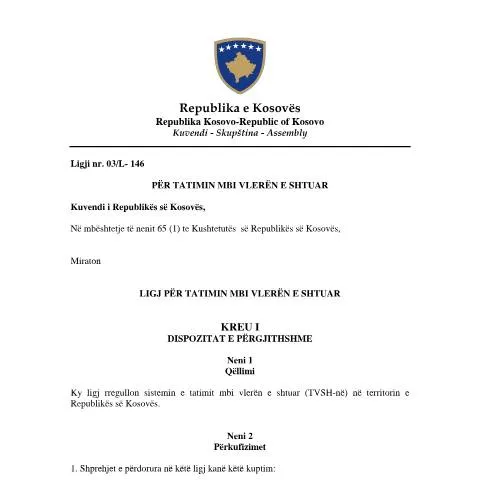
Rëndësia e Ligjit nr. 03/L-146 në Sistemin e Tatimit mbi Vlerën e Shtuar
Ligji nr. 03/L-146, i miratuar nga Kuvendi i Republikës së Kosovës, ka një rëndësi të jashtëzakonshme në rregullimin e sistemit të Tatimit mbi Vlerën e Shtuar (TVSH). Ky ligj përcakton detyrimet dhe të drejtat e subjekteve ekonomike, si dhe procedurat që duhet të ndiqen në përputhje me legjislacionin e vendit. Me miratimin e këtij ligji, Kuvendi ka vendosur një bazë të fortë ligjore për menaxhimin e TVSH-së, e cila ndihmon në mbledhjen e të ardhurave për buxhetin e shtetit dhe në stimulimin e zhvillimit ekonomik.
Struktura e Ligjit dhe Dispozitat e Pëgjithshme
Ligji për Tatimin mbi Vlerën e Shtuar përbëhet nga disa nene që përcaktojnë strukturën e tij dhe dispozitat e përgjithshme. Në nenin 1, qëllimi i ligjit është shpjeguar, ku theksohet se ky ligj rregullon sistemin e TVSH në Kosovë. Neni 2 përmban një sërë përkufizimesh të rëndësishme, përfshirë definicionet e ATK-së, TVSH-së, dhe aktiviteteve ekonomike, që janë thelbësore për interpretimin dhe zbatimin e këtij ligji.
Rëndësia e ATK-së dhe Roli i Saj
Administrata Tatimore e Kosovës (ATK) luan një rol kyç në zbatimin e Ligjit nr. 03/L-146. ATK është përgjegjëse për mbledhjen e TVSH-së dhe siguron që subjektet ekonomike të përmbushin detyrimet e tyre ligjore. Në këtë kontekst, ATK ofron asistencë për tatimpaguesit, duke i ndihmuar ata të kuptojnë procedurat dhe të plotësojnë dokumentacionin e nevojshëm.
Procedura e Regjistrimit dhe Deklarimit të TVSH-së
Pas miratimit të ligjit, subjektet që operojnë në Kosovë kanë detyrimin për t'u regjistruar për TVSH në ATK, nëse ato tejkalojnë pragun e caktuar të të ardhurave. Procedura e regjistrimit përfshin plotësimin e formularit të regjistrimit (Formular RM) që duhet dërguar në ATK. Pas regjistrimit, subjektet janë të detyruara të deklarojnë TVSH-në çdo muaj, duke përdorur formularin përkatës (Formulari CM), dhe të paguajnë shumën e tatimit të llogaritur deri më datën 15 të çdo muaji.
Detyrimet e Subjekteve Ekonomike
- Regjistrimi në ATK në rast se të ardhurat e tyre kalojnë pragun e caktuar.
- Plotësimi i deklaratave mujore me saktësi dhe në kohë.
- Përmbushja e dokumentacionit të nevojshëm për të justifikuar aktivitetet e tyre ekonomike.
Analiza e Formulareve të Nevojshme për TVSH-në
Për të përmbushur detyrimet e tyre ligjore, subjektet duhet të plotësojnë dhe dërgojnë një sërë formularësh. Një nga formularët kryesorë është ai i regjistrimit (Formular RM), ndjekur nga formularët e deklaratave të rregullta (Formular CM). Çdo formular ka rubrika të veçanta që kërkojnë informacion të detajuar dhe të saktë.
Detajimi i Formularit RM
Formulari RM përmban disa rubrika kryesore:
- Informacioni për subjektin: Këtu përfshihen emri, adresa, dhe numri i identifikimit të subjektit.
- Informacioni për aktivitetin ekonomik: Ky informacion përfshin llojin e aktivitetit dhe të ardhurat e pritura për vitin e parë.
- Informacionet financiare: Këtu duhet të jepet informacion mbi llogaritë bankare dhe çdo informacion tjetër financiar që mund të kërkohet nga ATK.
Konsekuencat e Mosplotësimit të Obligimeve
Për ata që nuk e respektojnë ligjin dhe nuk plotësojnë detyrimet e tyre, ligji parashikon masa ndëshkueses. Kjo mund të përfshijë gjobita, penalitete, dhe madje mund të çojë në hetime më të thella nga ATK. Kështu, rëndësia e plotësimit të saktë dhe në kohë të formularëve është e jashtëzakonshme për të shmangur pasojat ligjore.
Shembuj të Pasojave
- Gjobat për vonesat në dorëzimin e deklaratave mund të jenë të rënda.
- Subjektet që nuk regjistrohen për TVSH mund të përballen me hetime nga ATK.
Ngjarjet Historike dhe Roli Historik i Ligjit nr. 03/L-146
Ligji nr. 03/L-146 është rezultat i një procesi të gjatë dhe kompleks zhvillimi të legjislacionit fiskal në Kosovë. Në vitet e kaluara, sistemi tatimor ka kaluar nëpër shumë ndryshime dhe reforme, që synojnë të përmirësojnë mbledhjen e tatimeve dhe të rrisin transparencën. Ky ligj është një nga hapat e parë për të krijuar një sistem të besueshëm dhe efikas tatimor, duke siguruar që të ardhurat e krijuara prej tatimeve të kontribuojnë në zhvillimin e përgjithshëm të vendit.
Në Cilin Kontekst Nënshkruhet Ligji Nr. 03/L-146
Ky ligj është miratuar në një kontekst të veçantë, ku autoritetet e Kosovës ishin të angazhuara në krijimin e një sistemi të qëndrueshëm të tatimeve që do të ndihmonte në konsolidimin e financave publike dhe në mbështetje të zhvillimit ekonomik. Një nga objektivat kryesore ishte rritja e transparencës në administratën tatimore dhe lehtësimi i procedurave për tatimpaguesit.
Elementët Kryesorë të Reformës Tatimore
- Rritja e efikasitetit të mbledhjes së tatimeve.
- Shkurtimi i procedurave administrative për tatimpaguesit.
- Rritja e transparencës në administratën tatimore.
Pasqyrimi i Legjislacionit dhe Rregullat e Zbatimit
Legjislacioni për TVSH-në, si pjesë e Ligjit nr. 03/L-146, ka një natyrë të detajuar dhe të strukturuar. Çdo nen është i ndërlidhur me dispozitat e tjera ligjore dhe procedurat që duhen ndjekur nga subjektet. Ndaj, është e rëndësishme që të gjithë ata që merren me aktivitete ekonomike ta kenë të qartë ligjin dhe rregullat, për të evituar pasojat e padëshiruara.
Rëndësia e Këshillimeve Ligjore
Shumë subjekte zgjedhin të angazhojnë këshilltarë ligjorë ose kontabilistë për të siguruar që ata janë në përputhje me kërkesat ligjore. Këto shërbime janë të dobishme për të interpretuar ligjin dhe për të marrë këshilla për mënyrat më të mira për të menaxhuar detyrimet e TVSH-së. Rëndësia e këtyre këshillimeve është e dukshme, veçanërisht për ata që operojnë në sektorë kompleksë.
Kapaciteti dhe Zhvillimi i ATK-së në Implementimin e Ligjit
Me miratimin e Ligjit nr. 03/L-146, ATK ka përmirësuar kapacitetin e saj për të menaxhuar dhe zbatuar rregullat e reja të tatimit mbi vlerën e shtuar. Kjo ka përfshirë trajnime për stafin e saj, si dhe zhvillimin e platformave elektronike për regjistrim dhe deklarim. Të gjitha këto përpjekje synojnë të krijojnë një sistem të qëndrueshëm dhe efikas të administratës tatimore.
Shpejtësia e procesit të regjistrimit përmes platformës eKosova është një shembull i shkëlqyer i përmirësimit të shërbimeve administrative, duke lehtësuar aksesin për qytetarët dhe bizneset që duan të përmbushin detyrimet e tyre tatimore në mënyrë të shpejtë dhe efikase.
Pasojat e Transformimit Dixhital
Transformimi dixhital ka sjellë një përmirësim të dukshëm në menaxhimin e tatimeve. Kjo ka ndihmuar në uljen e korrupsionit dhe rritjen e transparencës. Me këtë sistem, tatimpaguesit kanë mundësi të aksesojnë informacionin e tyre gjithmonë e më lehtë, duke e bërë procesin më efikas dhe më të besueshëm.
Finalizimi i Procesit të Zbatimit të Ligjit
Me përfundimin e zbatimit të Ligjit nr. 03/L-146, është e rëndësishme të theksohet se respektimi i këtij ligji është një detyrim për të gjithë ata që ushtrojnë aktivitete ekonomike në Kosovë. Çdo subjekt duhet të sigurojë një menaxhim të duhur të tatimeve dhe të përmbushë detyrimet e tij, për të kontribuar në zhvillimin e qëndrueshëm të ekonomisë kosovare.