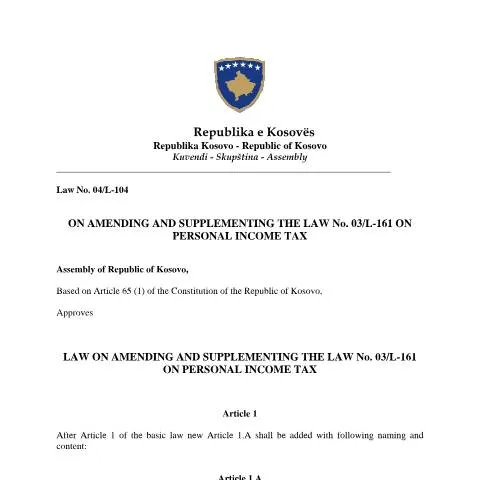
Ligji Nr. 04/L-104 është një akt ligjor i miratuar nga Kuvendi i Republikës së Kosovës, i cili synon të përmirësojë dhe të saktësojë dispozitat ekzistuese të Ligjit Nr. 03/L-161 mbi Tatimin mbi të Ardhurat Personale. Ky ligj është pjesë e përpjekjeve të autoriteteve kosovare për të rritur efikasitetin e administratës tatimore, duke përshtatur normat tatimore me realitetet ekonomike dhe duke lehtësuar procedurat për tatimpaguesit e vegjël dhe të mesëm.
Qëllimi kryesor i këtij ligji është të ndryshojë normat e tatimit për aktivitetet biznesore që realizojnë të ardhura bruto vjetore deri në 50,000 euro. Këto aktivitete përfshijnë shërbime, aktivitete profesionale, artizanale, argëtuese dhe të ngjashme. Përmes këtij ndryshimi, autoritetet synojnë të lehtësojnë pagesën e taksave për këtë segment të tatimpaguesve, duke përcaktuar normat tatimore të reja dhe procedurat e ankimit.
1. Shtimi i nenit të ri për qëllimin e ligjit
Një nen i ri, i quajtur Artikulli 1.A, është shtuar në ligjin bazë për të sqaruar qëllimin e kësaj legjislature. Ky nen përcakton se ligji synon të amendojë normat për pagesën e taksave për aktivitetet që realizojnë të ardhura të përgjithshme vjetore deri në 50,000 euro, dhe të përmirësojë procedurat e ankimit për tatimpaguesit.
2. Rishikimi i definicioneve dhe normave tatimore
- Ndryshimi i definicionit të ministrit në dispozitën Artikulli 2, ku tani përcaktohet qartë se ai është Ministri i Ministrisë së Financave.
- Rishikimi i normës tatimore për shërbimet dhe aktivitetet e ngjashme në Artikulli 3, ku norma e tatimit është përcaktuar në 9% të të ardhurave bruto për çdo tremujor, me një minimum prej 37.5 euro për tremujor.
3. Procedurat e ankimit
Ligji përcakton qartë procedurat për tatimpaguesit që nuk janë të kënaqur me vendimet e organeve të ankimit. Në Artikulli 4, është përcaktuar se tatimpaguesit mund të nisin procedurën e ankimit në përputhje me nenet përkatëse të Ligjit për Administratën Tatimore dhe Procedurat, ligj i cili është amenduar për të përfshirë këto rregulla të reja.
Ligji Nr. 04/L-104 hyn në fuqi pas botimit në Gazetën Zyrtare të Republikës së Kosovës, duke u zbatuar nga data e 20 majit të vitit 2012. Kjo periudhë fillestare është e rëndësishme për tatimpaguesit që të përgatiten për ndryshimet e reja dhe të përshtatin procedurat e tyre tatimore në përputhje me normat e reja të përcaktuara në ligj.
Ky akt ligjor është një hap i rëndësishëm drejt modernizimit të administratës tatimore në Kosovë, duke synuar transparencën dhe efikasitetin në mbledhjen e taksave. Për tatimpaguesit, veçanërisht atyre që realizojnë të ardhura të vogla ose të mesme, ndryshimet ofrojnë lehtësira në pagesë dhe procedura më të thjeshta për të ankuar kundër vendimeve të administratës.
Ky ligj është miratuar nga Kuvendi i Republikës së Kosovës dhe është i bazuar në kompetencat kushtetuese të ligjvënësve për të përcaktuar normat e taksave dhe procedurat e administratës tatimore. Autoritet kryesore përgjegjëse për zbatimin dhe interpretimin e këtij ligji janë Ministria e Financave dhe Administrata Tatimore e Kosovës.