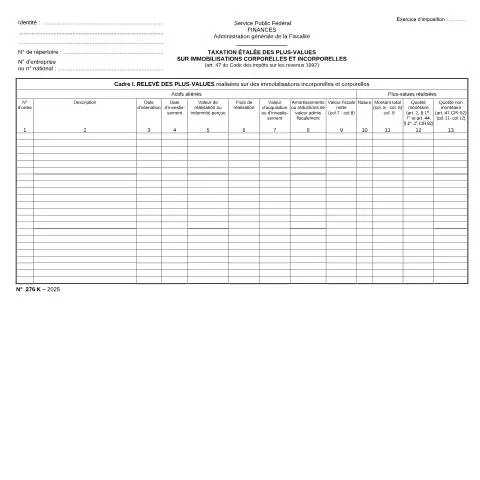
Une Vision Approfondie sur la Taxation Étalée des Plus-Values : Formulaire 155-276k
Lorsqu’un contribuable envisage d’aliéner des biens, qu’ils soient corporels ou incorporels, la question de la taxation des plus-values qui en résulte devient cruciale. Le formulaire 155-276k, relatif à la taxation étalée des plus-values sur immobilisations, joue alors un rôle central dans ce processus. Ce document officiel, qui nécessite une attention particulière lors de son remplissage, requiert une bonne compréhension des implications fiscales qui en découlent. Nous explorerons ici les différents aspects de ce formulaire, son cadre réglementaire, et les étapes nécessaires pour le compléter correctement.
Différences Fondamentales avec d'Autres Formulaires Fiscaux
Pour appréhender l’importance du 155-276k, il est essentiel de le différencier des autres formulaires fiscaux souvent utilisés dans le cadre des déclarations de revenus. En effet, ce formulaire est spécifique à la taxation des plus-values étalées, qui n’est pas à confondre avec d'autres types de déclarations fiscales, telles que la déclaration d'impôt sur les revenus (IPP). Voici quelques points clés qui distinguent le 155-276k :
- Nature des plus-values : Le 155-276k est axé sur les plus-values réalisées lors de l’aliénation d’immobilisations, tant corporelles qu’incorporelles. D'autres formulaires, comme la déclaration 273A-Div, sont destinés à des revenus de dividendes ou à d'autres types de revenus.
- Modalité de taxation : Ce formulaire permet une taxation étalée, ce qui signifie que la plus-value est imposée sur plusieurs périodes, contrairement à d'autres formulaires où la taxation se fait en une seule fois.
- Conditions d’application : Utiliser le 155-276k implique de respecter certaines conditions liées à la nature des biens aliénés, notamment le délai de remploi des actifs, ce qui n’est pas le cas pour d'autres types de déclarations.
Les Plus-Values : Pourquoi Cet Intérêt ?
Les plus-values représentent la différence entre le prix de vente d'un actif et son coût d'acquisition. L’enjeu fiscal est majeur, car ces plus-values peuvent alourdir la charge fiscale du contribuable. Le choix de la taxation étalée permet non seulement de lisser cette charge, mais aussi d’encourager les réinvestissements dans des immobilisations, favorisant ainsi le développement économique.
Préparation des Justificatifs : Une Étape Cruciale
Avant de se lancer dans le remplissage du formulaire 155-276k, il est primordial de rassembler tous les justificatifs nécessaires. Les documents à fournir peuvent varier considérablement selon la nature des immobilisations concernées.
Catégories de Justificatifs à Rassembler
Les justificatifs se distinguent selon qu'il s'agit de plus-values sur des immobilisations corporelles ou incorporelles.
- Pour les immobilisations corporelles :
- Factures d'achat des biens concernés
- Preuves de la date d’aliénation (contrats de vente, attestations notariales)
- Documents relatifs à la valeur de réalisation ou à l’indemnité perçue
- Pour les immobilisations incorporelles :
- Contrats de cession ou d’aliénation
- Évaluation de la valeur des actifs (rapports d'expertise)
- Justificatifs de remploi en cas de réinvestissement
Chaque document est essentiel pour justifier les données déclarées et peut être exigé lors d’un contrôle fiscal. Une préparation minutieuse peut éviter des complications futures.
Plongée dans l’Historique et le Cadre Réglementaire
Le cadre juridique régissant le formulaire 155-276k est établi par l’article 47 du Code des impôts sur les revenus de 1992 (CIR 92). Cet article stipule que les plus-values sur immobilisations peuvent être exonérées temporairement d’imposition, à condition qu'elles soient réinvesties conformément aux règles établies.
Évolution Législative et Impact
Depuis sa création, cette disposition a subi diverses modifications pour s’adapter aux réalités économiques et fiscales du pays. L’introduction de la taxation étalée reflète la volonté des législateurs d’encourager l'investissement, tout en garantissant une rentrée fiscale adéquate pour l'État.
- Objectif de la Loi : Favoriser le réinvestissement des plus-values en immobilisations, tout en limitant le choc fiscal sur le contribuable.
- Interdictions : Certaines plus-values, comme celles générées par des indépendants sur des terres agricoles, sont expressément exclues du régime de taxation étalée.
Canaux de Dépôt : Vers une Démarche Simplifiée
Une fois le formulaire dûment rempli, le dépôt peut se faire par différents canaux. Ces modalités de dépôt, qu'elles soient en ligne, par courrier ou en personne, doivent être soigneusement considérées.
Les Différents Canaux de Dépôt
| Méthode de Dépôt | Détails | Avantages |
|---|---|---|
| En ligne via Tax-on-web | Accès sécurisé avec eID | Facilité de suivi, minimisation des erreurs, confirmation immédiate. |
| Par courrier postal | Envoyer à l'adresse de l'IPP local | Option classique, mais délai de traitement plus long. |
| En personne au guichet | Présenter le formulaire à un agent | Possibilité d'obtenir des conseils en direct, confirmation immédiate. |
Le choix du canal de dépôt dépendra de vos préférences personnelles et de votre confort avec les outils numériques.
Confrontation aux Refus : Que Faire ?
Un dépôt de formulaire peut parfois entraîner des refus ou des erreurs. Dans de telles situations, il est crucial de savoir comment réagir.
Gestion des Refus et des Erreurs
- Refus de la demande : En cas de refus, il est important de consulter la lettre explicative fournie par l'IPP. Cette lettre détaille généralement les raisons du refus.
- Corrections : En cas d’erreur dans le formulaire, on peut émettre une demande de rectification en fournissant les justificatifs nécessaires.
- Délai d’Appel : Un délai de 30 jours est généralement accordé pour contester une décision, soit par voie administrative, soit par voie judiciaire.
Il est donc impératif de ne pas négliger ces aspects pour éviter des déconvenues financières inconvenantes.
Analyse Détaillée des Rubriques du Formulaire 155-276k
Le formulaire 155-276k comporte plusieurs rubriques qui doivent être soigneusement remplies pour garantir une déclaration correcte des plus-values.
Les Rubriques Décrites
- Cadre I : Relevé des Plus-Values :
Cette section requiert l’inscription des actifs aliénés, des plus-values réalisées, ainsi que des dépenses déductibles. Chaque colonne a son importance, notamment la valeur d’acquisition et les amortissements admis.
- Cadre II : Relevé des Remplois :
Il est crucial d’énumérer les actifs de remplacement, car ceux-ci influent sur le montant à imposer. Ne pas mentionner correctement ces éléments peut entraîner des complications fiscales.
- Cadre III : Engagement d’Investir :
Cette section facultative permet de s’engager à réinvestir dans certains types d’immobilisations. Les délais de remploi doivent être clairement indiqués pour éviter des pénalités.
- Cadre IV : Calcul des Plus-Values :
Le calcul final des plus-values à imposer est déterminé ici. Une attention particulière est nécessaire pour éviter les erreurs de report qui pourraient fausser les résultats déclarés.
Il est conseillé de vérifier chaque rubrique à l’aide des justificatifs préparés en amont, afin de s’assurer de la cohérence des déclarations effectuées.
Conclusion : Naviguer avec Assurance dans le Système Fiscal
La bonne compréhension et la maîtrise du formulaire 155-276k sont essentielles pour tout contribuable souhaitant gérer efficacement ses plus-values. Chaque étape, depuis la préparation des justificatifs jusqu’à la soumission, doit être abordée avec rigueur. En cas de doutes ou de difficultés, n’hésitez pas à consulter un expert fiscal pour obtenir des conseils personnalisés.
Comprendre la Taxation des Plus-Values : Notions Clés et Cas Pratiques
La taxation des plus-values en Belgique, tant pour les immobilisations corporelles qu'incorporelles, est une thématique complexe nécessitant une bonne connaissance des principes de base. Dans cette section, nous allons explorer ces notions clés et fournir des cas pratiques pour éclairer vos démarches.
Les plus-values se réfèrent à la différence positive entre le prix de vente d'un actif et son prix d'achat initial. En Belgique, la taxation de ces plus-values peut varier en fonction de plusieurs critères, notamment la nature de l'actif, la durée de détention et le statut de l'investisseur (particulier ou entreprise).
Pour les particuliers, les plus-values réalisées sur des biens immobiliers, par exemple, sont généralement exemptées d'impôt si le bien a été détenu pendant plus de cinq ans. En revanche, pour les entreprises, les règles sont différentes : les plus-values sur des immobilisations peuvent être imposées, mais des exonérations peuvent s'appliquer, selon les circonstances et l'utilisation de l'actif.
Voici un exemple concret : supposons qu'une entreprise ait acheté un logiciel pour 10.000 euros et qu'elle le vende ensuite pour 15.000 euros après trois ans d'utilisation. Dans ce cas, la plus-value de 5.000 euros est taxable. Toutefois, si ce logiciel avait été classé comme un actif détenu à long terme et utilisé pour le développement de produits, l'entreprise pourrait bénéficier d'un régime d'exonération partielle.
Il est donc essentiel pour les contribuables de bien comprendre leur situation fiscale et de consulter un expert-comptable ou un conseiller fiscal avant de procéder à la vente d'un actif pour anticiper les implications fiscales.
Les Exemptions et Régimes Particuliers de Taxation
En matière de fiscalité des plus-values, la Belgique prévoit plusieurs régimes d'exemptions qui méritent d'être détaillés. Ces régimes varient en fonction de la nature des actifs et de la situation des contribuables.
Parmi les plus notables, nous trouvons l’exemption sur les plus-values réalisées par les entreprises lors de la vente de leurs immobilisations corporelles, à condition que celles-ci aient été détenues pendant au moins cinq ans. Cette condition de détention vise à encourager l'investissement à long terme et la stabilité économique. Néanmoins, ce régime ne s'applique pas automatiquement ; l'entreprise doit également démontrer que les immobilisations ont été utilisées dans le cadre de ses activités commerciales.
Un autre cas est lié aux plus-values réalisées sur la vente de parts dans une société. Parfois, une exonération peut s'appliquer si le vendeur prouve qu'il a détenu ces parts pendant une durée suffisante et qu'il s'agit d'une activité accessoire à ses principales activités.
Il est également important de noter que des régimes spécifiques existent pour certains secteurs, comme l'agriculture, où des exonérations de plus-values peuvent être appliquées dans le cadre de la transmission d'exploitations agricoles, selon les modalités définies par l'arrêté royal. Cela renforce l'idée d'une attention particulière portée à l'accompagnement des secteurs stratégiques pour la Belgique.
En somme, il est crucial pour les contribuables de se renseigner auprès de leur expert fiscal concernant les exonérations possibles lors de la déclaration des plus-values, afin de diminuer leur charge fiscale et d’optimiser leur déclaration d'impôts.
Les Implications de la Taxation sur la Stratégie d’Investissement
La taxation des plus-values ne doit pas être considérée comme une simple contrainte, mais plutôt comme un élément stratégique à intégrer dans la planification financière et d'investissement. Les décisions d'achat ou de vente d'actifs doivent tenir compte de l'impact fiscal potentiel, ce qui nécessite une vision à long terme.
Pour illustrer cela, prenons l'exemple d'un investisseur qui envisage d'acheter des actions. Si cet investisseur anticipe une plus-value importante sur ces actions, il devra peser le coût fiscal de cette plus-value dans son calcul de rentabilité. Parfois, il peut être plus avantageux de conserver les actions pendant une période plus longue ou d'explorer des options de défiscalisation, telles que l'utilisation de comptes d'épargne à long terme.
De plus, le choix entre immobilisations corporelles et incorporelles peut également s'avérer déterminant. Les actifs incorporels, comme les brevets ou les marques, peuvent offrir des plus-values soumises à des régimes d'imposition différents de ceux des actifs corporels. Ainsi, un investisseur prudent pourrait développer une stratégie d'investissement axée sur les actifs moins taxables, en tenant compte de leur potentiel de croissance à long terme.
Enfin, il est conseillé de tenir compte des variations des taux d'imposition au fil du temps et des réformes fiscales potentielles. En se tenant informé et en étant proactif dans sa gestion, un investisseur peut mieux naviguer dans le paysage fiscal belge et maximiser ses gains après impôts.