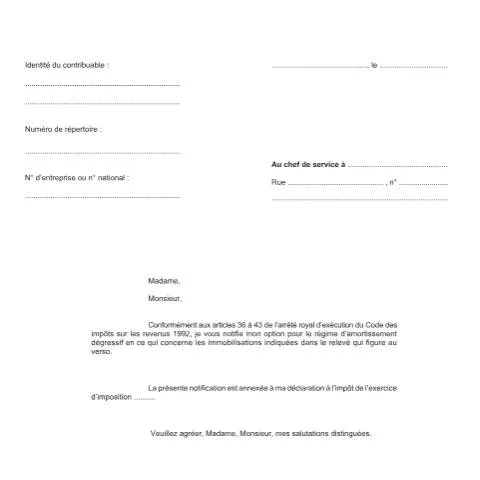
Importance du Formulaire 155-328k dans le Régime Fiscal Belge
Dans le cadre de la fiscalité belge, le formulaire 155-328k, intitulé Immobilisations à amortir de manière dégressive, joue un rôle crucial pour les contribuables souhaitant bénéficier d'un régime d'amortissement dégressif. En effet, ce mécanisme permet à l'usager de répartir le coût de ses immobilisations sur plusieurs exercices fiscaux, optimisant ainsi sa charge fiscale. Ce formulaire est particulièrement pertinent pour les entrepreneurs individuels et les travailleurs indépendants, qui doivent justifier leurs investissements pour garantir la conformité avec la législation fiscale.
Le Contexte Réglementaire: Cadre Légal et Historique
L'utilisation du formulaire 155-328k est régie par les articles 36 à 43 de l'arrêté royal d'exécution du Code des impôts sur les revenus de 1992. Ce cadre réglementaire a été mis en place pour établir un cadre clair et structuré concernant les méthodes d'amortissement des immobilisations. L'amortissement dégressif, en particulier, a été introduit afin de refléter de manière plus précise la dépréciation économique des biens, en particulier ceux qui subissent une perte de valeur significative dans les premières années de leur utilisation.
Au fil des ans, le régime d'amortissement a évolué, s'adaptant aux besoins des contribuables et aux impératifs économiques. Cela a mené à une clarification des règles et à l'introduction de plafonds et de taux spécifiques applicables selon le type d'immobilisation. Le formulaire 155-328k permet ainsi d’adresser ces exigences tout en facilitant la déclaration des amortissements.
Une Chaîne de Démarches: Comment le 155-328k S'inscrit dans Votre Déclaration Fiscale
Le formulaire 155-328k s'inscrit dans une série de démarches administratives liées à la déclaration d'impôts. Pour le remplir correctement, il est impératif de l'annexer à votre déclaration à l'impôt pour l'exercice d'imposition concerné. Voici les étapes essentielles à suivre :
- Collecte des informations: Rassemblez vos documents relatifs aux immobilisations, y compris les factures et les preuves d'acquisition.
- Remplissage du formulaire: Indiquez la nature des immobilisations, leur valeur d’investissement et le taux d’amortissement applicable.
- Annexation à la déclaration: Veillez à bien joindre le formulaire rempli à votre déclaration à l’impôt dans le délai imparti.
Cette intégration permet une gestion simplifiée de votre déclaration fiscale et assure que votre choix d'amortissement est correctement pris en compte par l'administration fiscale.
Délais Clés: Quand et Comment Soumettre le Formulaire
Le calendrier fiscal belge est structuré autour de délais spécifiques pour la soumission des déclarations d’impôts, qui ont un impact direct sur le formulaire 155-328k. En général, les contribuables disposent jusqu'au 30 juin de l'année suivant l'année fiscale concernée pour soumettre leur déclaration. Cela signifie qu’il est crucial d’être réactif dans la collecte et le renseignement des informations nécessaires.
En fonction de votre mode de déclaration (papier ou électronique), il convient de prêter attention aux points suivants :
- Déclaration papier: Si vous optez pour la version papier, assurez-vous d’envoyer votre dossier bien avant la date limite pour tenir compte des délais postaux.
- Tax-on-web: Pour une déclaration en ligne via le service Tax-on-web, vous pouvez soumettre votre formulaire instantanément, mais assurez-vous de l'annexer correctement.
Après avoir soumis votre déclaration, l'administration fiscale procédera à un traitement des documents, ce qui peut prendre plusieurs mois. Si des questions ou des vérifications sont nécessaires, vous serez contacté par le SPF Finances.
Les Particularités du Formulaire 155-328k: Comparaison avec d'Autres Documents
Il est essentiel de distinguer le formulaire 155-328k d'autres documents similaires, souvent confondus par les contribuables. Voici quelques éléments qui soulignent ses spécificités :
| Formulaire | Objectif | Public Concerné |
|---|---|---|
| 155-328k | Amortissement dégressif des immobilisations | Indépendants, entreprises |
| Déclaration 273A-Div | Déclaration des revenus divers | Tous les contribuables |
| Formulaire IPP | Déclaration des revenus professionnels | Travailleurs indépendants, entreprises |
La principale différence réside dans le fait que le formulaire 155-328k est uniquement dédié à la notification de l'option pour l'amortissement dégressif, tandis que les autres formulaires traitent de la déclaration des revenus ou des diverses catégories de revenus. Cela souligne l'importance de choisir le bon document en fonction de la situation fiscale précise.
Les Canaux de Dépôt: Numérique versus Papier
Choisir le bon canal pour le dépôt de votre formulaire peut influencer la rapidité avec laquelle votre déclaration est traitée. Voici les options disponibles :
- Dépôt en ligne: Utiliser le service Tax-on-web permet de soumettre votre formulaire et votre déclaration de manière instantanée. Cela est recommandé pour sa simplicité et sa rapidité.
- Dépôt par courrier: Si vous choisissez la méthode traditionnelle, assurez-vous d'envoyer votre formulaire à l'adresse du SPF Finances pertinent, en gardant une preuve d'envoi.
- Déclaration physique: Pour ceux qui préfèrent un contact direct, vous pouvez également vous rendre aux bureaux du SPF Finances pour déposer vos documents en main propre.
Quel que soit le canal choisi, il est important de garder une copie de tous les documents soumis, afin de pouvoir les consulter en cas de besoin ultérieur.
Les Suites de la Soumission: Ce Qui Arrive Après le Dépôt
Une fois le formulaire 155-328k soumis, l'administration fiscale examine votre déclaration. Ce processus peut entraîner plusieurs types de suites :
- Validation de la déclaration: Si tout est en ordre, votre déclaration sera validée et l'amortissement dégressif sera appliqué pour l'exercice d'imposition concerné.
- Demande d'informations supplémentaires: Dans certains cas, le SPF Finances peut vous contacter pour obtenir des précisions sur vos immobilisations ou sur les montants déclarés.
- Contrôle fiscal: En cas de doute sur la véracité des informations fournies, une vérification approfondie peut être opérée, entraînant un contrôle fiscal.
Il est donc essentiel de s'assurer que toutes les informations fournies sont exactes et bien documentées. Une bonne préparation peut éviter des complications futures.
Optimiser l'Utilisation du Formulaire 155-328k: Conseils Pratiques
Pour tirer le meilleur parti du formulaire 155-328k et du régime d'amortissement dégressif, voici quelques conseils pratiques :
- Planifiez vos investissements: Évaluez soigneusement vos besoins d'immobilisations pour maximiser les avantages fiscaux.
- Tenez des registres précis: Conservez tous les documents relatifs à l'acquisition des immobilisations, y compris les factures et contrats.
- Consultez un expert fiscal: Pour naviguer dans les complexités de la fiscalité belge, il peut être bénéfique de faire appel à un conseiller fiscal pour s'assurer que vous respectez toutes les exigences.
En adoptant une stratégie proactive, vous pouvez non seulement minimiser votre charge fiscale, mais également tirer parti des avantages que le système d'amortissement dégressif peut offrir.
Détermination de la méthode d'amortissement dégressif
En Belgique, l’amortissement dégressif est une méthode qui permet aux entreprises d’amortir leurs immobilisations de manière plus rapide au début de leur durée de vie. Selon l'article 61 de l'arrêté royal du 30 janvier 2001 relatif aux normes comptables, la méthode dégressive est souvent choisie pour des biens qui perdent rapidement de la valeur, comme les véhicules ou les équipements informatiques. Le choix de cette méthode doit être justifié par la nature de l'immobilisation et son utilisation dans l'activité de l'entreprise.
Pour appliquer cette méthode, vous devez d’abord établir le montant d’acquisition de l'immobilisation, qui inclut tous les coûts directement attribuables à la mise en service du bien (frais de livraison, installation, etc.). Ensuite, il est crucial de définir le taux d’amortissement qui sera appliqué. Celui-ci peut varier en fonction de la nature de l’immobilisation et doit être conforme aux accords fiscaux en vigueur. Une fois ces éléments déterminés, vous appliquerez le taux d’amortissement à la valeur nette comptable de l’immobilisation pour chaque exercice concerné.
Enfin, sachez qu’il existe une réglementation spécifique concernant le plafond de l’amortissement dégressif, surtout pour les biens achetés après la date de la dernière réforme fiscale. Elle stipule que les taux d’amortissement de certains actifs ne peuvent pas dépasser des limites précisées par le SPF Finances.
Conditions d'éligibilité et exceptions pour l'amortissement dégressif
Il est essentiel de connaître les conditions d'éligibilité à l'amortissement dégressif pour éviter tout risque de requalification par l’administration fiscale. En règle générale, seules les immobilisations corporelles et incorporelles peuvent bénéficier de cette méthode d’amortissement. Cependant, certaines exceptions s’appliquent. Par exemple, les terrains ne peuvent pas être amortis, car ils ne perdent pas de valeur au fil du temps. De même, les biens acquis dans le cadre d'une location financière sont généralement exclus de l'amortissement dégressif.
Les entreprises doivent également s'assurer que leur immobilisation est utilisée dans le cadre de leur activité professionnelle. Si l'immobilisation est utilisée à des fins personnelles, la déduction d'amortissement ne sera pas acceptée. Par ailleurs, lorsque vous changez de méthode d’amortissement au cours de la durée de vie d’un actif, vous devez en informer le SPF Finances et justifier ce changement. Ce dernier doit être effectué avec prudence, car des erreurs dans ce domaine peuvent entraîner des pénalités et un redressement fiscal. En résumé, la connaissance des conditions d'éligibilité et des exceptions est cruciale pour correctement appliquer l'amortissement dégressif.
Impact de l'amortissement dégressif sur la trésorerie de l'entreprise
L'amortissement dégressif peut avoir un impact significatif sur la trésorerie de l’entreprise. En effet, cette méthode permet une déduction plus importante des amortissements durant les premières années de l'utilisation de l'immobilisation, ce qui entraîne une réduction immédiate du bénéfice imposable. Cela se traduit par un allègement fiscal qui peut améliorer la trésorerie à court terme, rendant des liquidités disponibles pour d'autres investissements ou pour faire face aux charges d'exploitation.
Cependant, il est essentiel de prendre en compte que cette méthode peut également engendrer des implications à long terme. Les amortissements plus importants en début de période se traduisent par une base imposable plus élevée dans les années suivantes, ce qui peut potentiellement affecter la rentabilité de l’entreprise à long terme. Ainsi, le choix de l’amortissement dégressif doit être fait en tenant compte de la stratégie globale de l’entreprise, de sa situation financière et de son plan de développement.
Il est également conseillé de réaliser des simulations financières pour évaluer l'impact de cette méthode sur le flux de trésorerie de l'entreprise sur plusieurs exercices, ainsi que d’explorer des options de financement qui pourraient compenser les variations de trésorerie dues à des choix d’amortissement. Enfin, un suivi régulier de la situation financière et des ajustements en fonction de l'évolution du marché peuvent s'avérer nécessaires pour tirer le meilleur parti de l’amortissement dégressif.