Comprendre le formulaire 121-276-w2 : enjeux et contexte
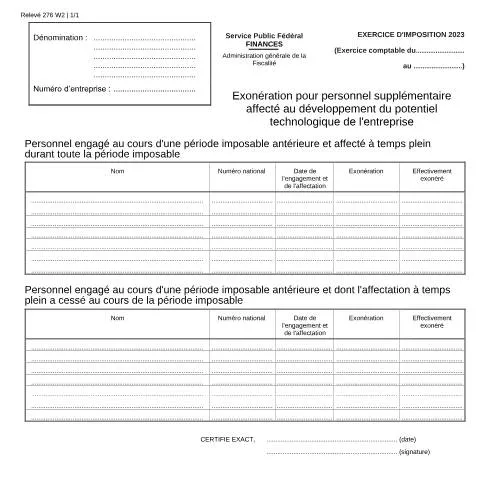
Le formulaire 121-276-w2, intitulé « Exonération pour personnel supplémentaire affecté au développement du potentiel technologique de l'entreprise », s'inscrit dans le cadre des exonérations fiscales offertes aux entreprises belges. En ces temps de transformation numérique et d'évolution technologique rapide, ce document joue un rôle crucial pour les entreprises souhaitant alléger leur charge fiscale tout en investissant dans l'innovation.
Cette exonération, bien que limitée dans le temps, permet de maintenir une politique proactive en matière de recherche et de développement. Pour les entreprises qui ont engagé du personnel supplémentaire dans ce but précis, la bonne compréhension de ce formulaire est essentielle pour maximiser les avantages fiscaux dont elles peuvent bénéficier.
Éléments à préparer avant le dépôt : une checklist
Avant de procéder à la complétion du formulaire, il est fondamental de rassembler tous les documents nécessaires. Voici une liste d'éléments à préparer :
- Identification de l'entreprise : Assurez-vous d'avoir le numéro d'entreprise et toutes les informations administratives pertinentes.
- Détails du personnel : Pour chaque membre du personnel concerné, vous devrez fournir des informations telles que le nom, le numéro national, la date d'engagement et la date d'affectation.
- Justificatifs de l'engagement : Des preuves tangibles de l'affectation du personnel au développement technologique. Cela pourrait inclure des contrats de travail ou des attestations internes énonçant les missions confiées.
- Documents fiscaux précédents : Pour justifier les exonérations antérieures, il est essentiel d'avoir accès à votre historique fiscal, notamment les déclarations de revenus des années précédentes.
Préparer les justificatifs selon la situation
Les entreprises doivent adapter les justificatifs à fournir en fonction de la situation de chaque membre du personnel additionnel :
- Pour le personnel engagé à temps plein, une attestation de leur affectation au développement technologique doit être jointe.
- Si l'affectation a cessé au cours de la période imposable, un document prouvant la cessation de l'engagement doit être fourni.
Un bon dossier préparé augmente les chances d'acceptation de l'exonération et permet d'éviter des retards inutiles dans le traitement de votre demande.
Le calendrier de dépôt : dates clés et délais
La gestion des délais est primordiale lors du traitement du formulaire 121-276-w2. Il est important de respecter le calendrier administratif afin d'assurer la validité de votre demande d'exonération.
D'échéance en échéance
Voici les étapes clés à surveiller :
| Date limite | Événement | Détails |
|---|---|---|
| 30 juin | Dépôt de la déclaration d'impôts | Cette date est la limite pour soumettre votre déclaration d'impôt pour l'exercice d'imposition en cours. |
| 1er juillet au 31 décembre | Suivi administratif | Après le dépôt, le SPF Finances procède aux vérifications et pourra vous contacter en cas de questions. |
Assurez-vous de respecter ces échéances pour éviter tout risque de rejet de votre demande d'exonération.
Cadre réglementaire : l'évolution des exonérations fiscales
L'historique du cadre réglementaire autour de l'exonération pour personnel supplémentaire est empreint d'évolutions significatives. Abrogée en 2008 par la loi du 24 juillet, cette exonération a vu ses conditions de maintien modifiées et nécessite désormais le respect de critères spécifiques pour rester en vigueur.
Les articles de référence
Les articles pertinents à considérer sont :
- Article 67 du Code des impôts sur les revenus 1992 : Il décrit les principes généraux d'exonération.
- Article 531 : Propose une mesure transitoire permettant aux exonérations antérieurement obtenues de rester valables sous certaines conditions.
- Articles 45 et 46 de l’arrêté royal d’exécution : Précisent les modalités d'application de ces exonérations.
Il est donc vital de se référer à ces articles lors de la préparation de votre dossier, car la conformité à ces règles conditionne l'octroi de l'exonération.
Le rôle fondamental du formulaire 121-276-w2
Ce formulaire n'est pas qu'un simple document administratif ; il est au cœur d’un mécanisme qui permet aux entreprises de bénéficier d’allégements fiscaux en cas d'engagement de personnel pour innover. Dans un environnement économique souvent compétitif, chaque euro économisé peut faire une différence significative.
Interaction avec le processus d'imposition
Le formulaire 121-276-w2 sert à déclarer les exonérations fiscales pour le personnel engagé, et il doit être déposé dans le cadre de la déclaration d’impôt sur les revenus. Voici en quoi ce formulaire interagit avec le processus d'imposition :
- Déclaration d'impôt : Le formulaire doit être joint à votre déclaration annuelle, ce qui permet au SPF Finances d'appliquer les exonérations correspondantes.
- Vérification : Le SPF Finances procède à des contrôles pour s'assurer de la validité des exonérations demandées, ce qui peut inclure la demande de documents supplémentaires.
- Suivi : Maintenir un contact avec l'administration fiscale est essentiel en cas de questions ou de problèmes liés à votre demande.
Les profils éligibles : qui peut bénéficier de cette exonération ?
Les entreprises candidates à l'exonération pour personnel supplémentaire doivent s'inscrire dans un cadre spécifique. Ces profilages permettent d'identifier les sous-cas et les exceptions possibles.
Conditions d'éligibilité
- Type d'entreprise : Les sociétés et autres entités juridiques qui engagent du personnel à temps plein pour développer leur potentiel technologique.
- Période d'engagement : Le personnel doit avoir été engagé dans une période imposable antérieure. Cela exclut les engagements réalisés après la date limite.
- Maintien de l'affectation : Le personnel doit être affecté à temps plein durant toute la période imposable pour laquelle l'exonération est demandée.
Exceptions à noter
Certaines situations peuvent mener à des exceptions :
- Un personnel engagé qui cesse son affectation en cours de période imposable peut être soumis à des conditions différentes.
- Les entreprises doivent également être en règle vis-à-vis de leurs obligations fiscales pour bénéficier de l'exonération.
Distinction avec d’autres formulaires et exonérations
Il existe plusieurs documents et exonérations qui peuvent prêter à confusion avec le formulaire 121-276-w2. Savoir les différencier est impératif pour éviter les erreurs dans votre déclaration.
Comparaison avec d'autres exonérations fiscales
| Formulaire | Objectif | Conditions spécifiques |
|---|---|---|
| 121-276-w2 | Exonération pour personnel technologique | Personnel engagé à temps plein dans le développement technologique. |
| Formulaire 121-273A-Div | Exonération pour investissements | Investissements en matériel de production, sans lien direct avec l’embauche. |
| Formulaires IPP | Déclaration d'impôt des personnes physiques | Applicables aux revenus des personnes physiques, pas aux entreprises. |
Chaque formulaire répond à des besoins spécifiques. La familiarisation avec ces différences vous aidera à optimiser votre déclaration fiscale et à éviter des problèmes potentiels avec les autorités.
Conclusion proactive : les étapes à suivre après le dépôt
Après avoir soumis le formulaire 121-276-w2, il est crucial de rester vigilant concernant le suivi de votre demande. Voici quelques étapes à envisager.
- Conservez une copie de votre formulaire et des documents envoyés pour vos archives.
- Restez attentif aux notifications de la part du SPF Finances, qui pourrait demander des informations supplémentaires.
- Faites un suivi si vous n’avez pas reçu de confirmation dans un délai raisonnable.
La proactivité dans la gestion de votre dossier vous permettra de bénéficier pleinement des exonérations fiscales et ainsi d'encourager le développement technologique dans votre entreprise.
Conditions d’éligibilité pour l’exonération de personnel supplémentaire
Pour bénéficier de l’exonération relative au personnel supplémentaire affecté au développement du potentiel technologique de votre entreprise, plusieurs conditions doivent être respectées. Tout d'abord, votre entreprise doit être légalement constituée, ce qui inclut les sociétés, les indépendants ainsi que les associations sans but lucratif, tant que celles-ci exercent une activité économique. Ensuite, le personnel concerné doit être engagé dans les activités directement liées au développement technologique, ce qui implique une définition précise des tâches et responsabilités de chaque employé. Il est crucial de noter que les rôles tels que les développeurs de logiciels, les ingénieurs en recherche et développement, et les techniciens spécialisés sont généralement éligibles, mais cette éligibilité peut varier en fonction de la nature spécifique des projets mis en œuvre.
De plus, le nombre de travailleurs supplémentaires ne doit pas excéder un certain seuil, qui est déterminé par le cadre légal en vigueur au moment de la demande. Ce seuil vise à éviter les abus de la mesure d’exonération, en garantissant que celle-ci est attribuée aux entreprises qui investissent réellement dans l’innovation et le développement technologique à long terme. Les entreprises doivent également démontrer qu'elles ont engagé ces travailleurs supplémentaires dans une période donnée, qui est habituellement définie par le calendrier fiscal. Une attention particulière sera portée à la durée de leur engagement, car une exonération peut ne pas être accordée si les employés sont recrutés pour une période très courte ou pour des projets peu substantiels.
Procédure de demande d’exonération : étapes clés
La procédure de demande d’exonération pour le personnel supplémentaire est un processus qui nécessite une attention particulière et le respect de certaines étapes clés. D’abord, il est essentiel de rassembler toute la documentation nécessaire pour prouver que votre entreprise respecte les conditions d’éligibilité mentionnées précédemment. Cela inclut, entre autres, des contrats de travail, des descriptions de poste détaillées, ainsi que des justificatifs de l’impact technologique des projets en cours. Une fois cette documentation réunie, vous devez par la suite introduire votre demande via le formulaire prévu à cet effet, généralement disponible sur le site web du SPF Finances.
Une fois la demande envoyée, il est recommandé de suivre l’évolution de votre dossier via votre eBox, qui est le service de réception de documents officiels en ligne. En cas de demandes supplémentaires d’informations ou de compléments par l’administration, il est crucial de répondre dans les délais impartis afin de ne pas retarder le traitement de votre demande. En fonction de la complexité de votre dossier, le traitement peut varier, mais une réponse de l’administration est généralement attendue sous quelques semaines. Il est également conseillé de se référer aux lignes directrices disponibles sur le site du SPF Finances pour éviter les erreurs fréquentes et maximiser vos chances d’approbation.
Impact sur la croissance économique des entreprises innovantes
L’exonération pour le personnel supplémentaire affecté au développement du potentiel technologique représente un levier stratégique pour les entreprises qui souhaitent innover et se développer dans un environnement économique de plus en plus concurrentiel. En réduisant le coût de l’embauche de personnel qualifié, cette initiative encourage les entreprises à investir dans des compétences clés, lesquelles sont souvent nécessaires pour développer de nouveaux produits ou améliorer des processus existants. Cela a non seulement un impact direct sur la capacité de l’entreprise à innover, mais aussi sur son positionnement sur le marché, sa compétitivité, et sa capacité à attirer de nouveaux clients.
De plus, en favorisant l’innovation, cette exonération contribue indirectement à la création d’emplois dans des secteurs clés, tels que les technologies de l’information et la biotechnologie, qui sont souvent considérés comme des moteurs de croissance pour l’économie belge. En conséquence, les entreprises qui exploitent ces mesures peuvent jouer un rôle significatif dans le développement économique régional, car elles sont souvent à l'origine de nouvelles idées et de solutions novatrices qui peuvent bénéficier à l'ensemble du tissu économique. Ainsi, cette exonération ne se limite pas à un simple avantage fiscal, mais devient un véritable catalyseur pour une dynamique d’innovation à grande échelle et un développement durable.