Comprendre le Rôle de l'Exonération pour Personnel Supplémentaire
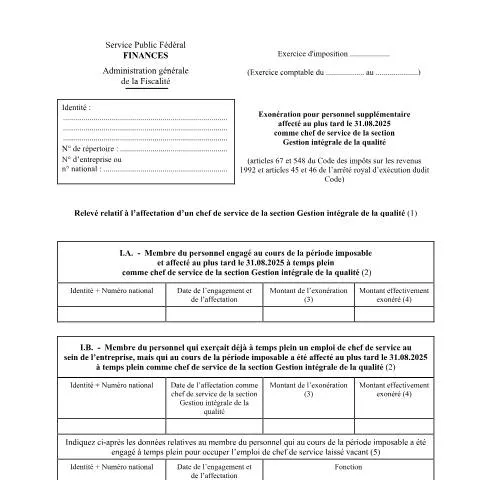
La gestion des ressources humaines dans les entreprises belges peut parfois être un parcours complexe, notamment en ce qui concerne la fiscalité. Parmi les démarches administratives nécessaires, le formulaire 155-276w4, relatif à l'exonération pour personnel supplémentaire affecté comme chef de service de la section Gestion intégrale de la qualité, revêt une importance particulière. L’enjeu est de taille : cette exonération peut constituer un allègement fiscal non négligeable pour les entreprises, leur permettant ainsi de mieux gérer leurs coûts liés à la main-d'œuvre.Un Critère de Sélection Précis
Le formulaire 155-276w4 est destiné aux entreprises qui engagent un personnel supplémentaire, spécifiquement des chefs de service dans le domaine de la gestion de la qualité. Pour bénéficier de l’exonération, il est impératif que l’engagement de ce personnel soit effectué avant le 31 août 2025. Ce document constitue donc une passerelle vers des économies financières qui peuvent être cruciales, surtout pour les PME.Qui Peut Déposer le Formulaire ? Un Profil à Cerner
Il est essentiel de bien comprendre qui est habilité à procéder au dépôt de ce formulaire. Pour cela, faisons un tour d’horizon des différents profils visés :- Les entreprises de 50 travailleurs ou plus : Elles doivent obtenir une attestation nominative du Ministre des Affaires économiques ou de son délégué.
- Les entreprises de moins de 50 travailleurs : Elles doivent solliciter une attestation similaire, mais cette fois-ci du Ministre des Classes moyennes ou de son délégué.
- Les chefs de service concernés : Ceux qui sont engagés à temps plein dans la section Gestion intégrale de la qualité, que ce soit par une nouvelle affectation ou une continuité de leur fonction.
Les Sous-Cas d'Exonération à Considérer
Le formulaire est subdivisé en plusieurs sections, chacune ayant des critères spécifiques :- I.A : Concernant les nouveaux membres du personnel engagés spécifiquement comme chefs de service.
- I.B : Pour les membres déjà en poste qui changent de fonction au sein de la même section de qualité.
- II : Pour ceux ayant été affectés antérieurement et continuant leur fonction.
- III : Pour les chefs de service qui arrêtent leur fonction ou ne l'exercent pas à temps plein durant la période imposable.
Rubriques Décortiquées : Les Pièges à Éviter
La complexité du formulaire 155-276w4 réside dans ses nombreuses rubriques à remplir. Examinons les principales sections et les pièges potentiels.Identification et Numéros de Répertoire
Dans la première partie, vous devez renseigner l'identité de l'employé et son numéro national. Une omission ou une erreur dans cette étape pourrait entraîner le rejet du dossier. Il est donc crucial de vérifier les informations fournies.Dates d'Engagement et Montants
Les dates d'engagement et d'affectation doivent être précises. En cas de doute, il est recommandé de consulter les registres internes de l’entreprise. De même, le montant de l’exonération, qui s’élève généralement à 10.000 euros pour l'exercice 2026, doit être correctement inscrit. Il est important de faire la distinction entre le montant de l'exonération et le montant effectivement exonéré, qui peut varier en fonction des bénéfices imposables de l’entreprise.Le Processus Administratif : Suivi et Relances
Une fois le formulaire rempli et déposé, il est crucial de suivre l’évolution de votre dossier auprès du Service Public Fédéral (SPF) Finances. La façon dont le traitement de ce formulaire est assuré peut varier en fonction de la charge de travail des agents et de la période de l’année. Voici quelques conseils pour assurer un suivi efficace :- Conservez une copie : Gardez une version de votre dossier pour vos archives.
- Suivi régulier : N’hésitez pas à relancer le SPF Finances, surtout si le délai dépasse les six semaines d’attente habituellement observés.
- Utilisez l’eBox : Si vous avez opté pour les services en ligne, consultez régulièrement votre eBox pour voir si des documents officiels ont été transférés.
La Coordination avec les Autorités
Il est également conseillé de garder un contact étroit avec les autorités compétentes, notamment pour obtenir les attestations nécessaires à la validation de votre exonération. Les délais impartis pour demander ces attestations sont cruciaux et ne doivent pas être négligés.Le Nécessaire en Matière de Documentation
Pour que le dossier soit complet, il convient de joindre des pièces justificatives adéquates. Les attestations nominatives mentionnées précédemment sont essentielles. Voici un récapitulatif des documents requis :| Type d'Attestation | Conditions | À Demander auprès de |
|---|---|---|
| Attestation du Ministre des Affaires économiques | Pour les entreprises de 50 travailleurs ou plus | Ministre des Affaires économiques ou son délégué |
| Attestation du Ministre des Classes moyennes | Pour les entreprises de moins de 50 travailleurs | Ministre des Classes moyennes ou son délégué |
Conséquences d'un Oubli : Ce qu'il Faut Savoir
Ignorer ou mal remplir le formulaire 155-276w4 peut avoir des répercussions sérieuses pour l'entreprise. Non seulement cela pourrait entraîner le refus de l’exonération, mais cela pourrait également déboucher sur des sanctions financières. En effet, si une exonération a été reçue indûment, l’administration fiscale se réserve le droit de demander un remboursement.Obligations de l’Usager
L’usager doit veiller à ce que l’ensemble des conditions d’application de l’exonération soient respectées. Cela implique :- De s'assurer que les affectations sont réalisées dans les délais prévus.
- De maintenir une transparence totale avec les autorités fiscales et de signaler tout changement de situation.
Conclusion : L'Importance de l'Anticipation
Pour conclure, le formulaire 155-276w4 n'est pas simplement un document parmi d'autres ; il représente une opportunité stratégique de réduire la pression fiscale d'une entreprise. La clé pour en tirer profit réside dans une préparation minutieuse et un suivi rigoureux. Loin d'être une simple formalité administrative, ce document s'inscrit dans une démarche proactive qui peut avoir des répercussions significatives sur la santé financière de l'entreprise à long terme. En étant bien informé, en respectant les délais et en remplissant correctement toutes les rubriques, vous maximiserez vos chances de succès dans cette démarche.Conditions d'éligibilité à l'exonération pour le personnel affecté à la gestion intégrale de la qualité
Pour bénéficier de l'exonération de cotisations sociales pour le personnel supplémentaire engagé en tant que chef de service au sein de la section Gestion intégrale de la qualité, il est impératif de remplir certaines conditions spécifiques. Cette exonération, mise en place pour encourager les entreprises à renforcer leur qualité de production et de service, est soumise à un cadre législatif précis.
Tout d'abord, l'employeur doit prouver que le poste créé est directement lié à des améliorations en matière de qualité au sein de l'organisation. Par exemple, il pourra être nécessaire de démontrer comment le chef de service contribue à l'optimisation des processus, à la certification des produits ou services, et à la satisfaction client. Il est conseillé de documenter les objectifs de qualité prévus et d’établir des indicateurs mesurables pour justifier le besoin de ce poste.
Ensuite, le personnel concerné doit être nouvellement engagé et ne pas avoir été en fonction dans l'entreprise au cours des six mois précédant l'entrée en vigueur du contrat de travail. Cela inclut des dispositions pour éviter toute substitution avec des travailleurs précédemment employés. De plus, le contrat de travail doit respecter les normes en vigueur, y compris la durée minimale d'engagement, qui doit être d'au moins un an.
Enfin, l'entreprise doit être en règle vis-à-vis des obligations fiscales et sociales, prouvant ainsi sa conformité aux exigences légales. Cela implique que tous les impôts et cotisations dus à l'égard du SPF Finances et de l'INR soient à jour. Une attention particulière doit également être accordée à la continuité des activités et à l’absence de dettes envers les organismes sociaux.
Démarche administrative pour demander l'exonération
La démarche pour demander l'exonération pour le chef de service affecté à la gestion intégrale de la qualité nécessite une série d'étapes précises auxquelles il faut se conformer. Cette procédure implique des éléments tant administratifs que pratiques, ce qui nécessite une préparation minutieuse de la part des employeurs.
La première étape consiste à rassembler la documentation nécessaire. Cela comprend le contrat de travail du nouveau chef de service, le plan d'action ou les objectifs de qualité, ainsi que des preuves de conformité aux obligations fiscales. Il est recommandé de compiler un dossier complet qui peut inclure des lettres de recommandations ou des références d'autres entreprises ayant bénéficié de cette exonération.
Une fois le dossier prêt, l'employeur doit introduire une demande formelle auprès de l'organisme compétent, qui peut varier selon la région (Wallonie, Bruxelles, Flandre). Ce processus peut se faire soit par voie électronique, soit par courrier, en fonction des spécificités locales. L'utilisation de l'eBox pour la soumission des documents peut être très bénéfique, car elle permet un suivi plus facile et une communication directe avec les autorités.
Après le dépôt de la demande, le traitement peut prendre plusieurs semaines. Il est conseillé de garder un contact régulier avec l'administration pour suivre l'état d'avancement du dossier. En cas de besoin d'informations complémentaires ou de mise à jour de documents, une réponse rapide de votre part peut accélérer le processus. Une fois l'exonération accordée, l'employeur recevra une notification officielle, qu'il devra conserver dans ses archives pour justifier la situation vis-à-vis des cotisations sociales.
Suivi et obligations post-exonération
Une fois l'exonération accordée, il est crucial pour l'employeur de respecter un ensemble d'obligations afin de maintenir les bénéfices associés à cette mesure. L'exonération de cotisations sociales n'est pas un droit acquis ; elle est soumise à des conditions de conformité tout au long de la période d'engagement du personnel concerné.
Tout d'abord, l'entreprise doit s'assurer que le chef de service remplit bien les fonctions pour lesquelles l'exonération a été accordée. Cela signifie qu'il est impératif de tenir à jour des preuves des activités et réalisations liées à la gestion de la qualité, telles que des rapports d'activité ou des évaluations de performance. Ces documents serviront non seulement à justifier la continuité de l’exonération, mais également à évaluer l’impact positif sur l'organisation.
De plus, il est vivement recommandé de procéder à une veille régulière concernant les réglementations fiscales et sociales, car des modifications peuvent intervenir. L'employeur se doit d'informer l'administration de tout changement significatif concernant le chef de service ou l'organisation elle-même, qui pourrait affecter l'éligibilité à l'exonération. L'absence d'information peut mener à un retrait de l'exonération et à des conséquences financières non négligeables.
Enfin, il est prudent de prévoir un audit interne annuel pour s'assurer que tous les critères d'éligibilité sont toujours respectés. Cela permettra de cibler d'éventuels ajustements avant qu'ils n'entraînent des complications administratives.